O plano de contas é a lista de categorias em que cada transação é classificada. O OneBooks inclui um plano completo desde o registo, por isso nunca tem de construir um; basta alargá-lo quando precisar de mais detalhe.
Como ler o plano
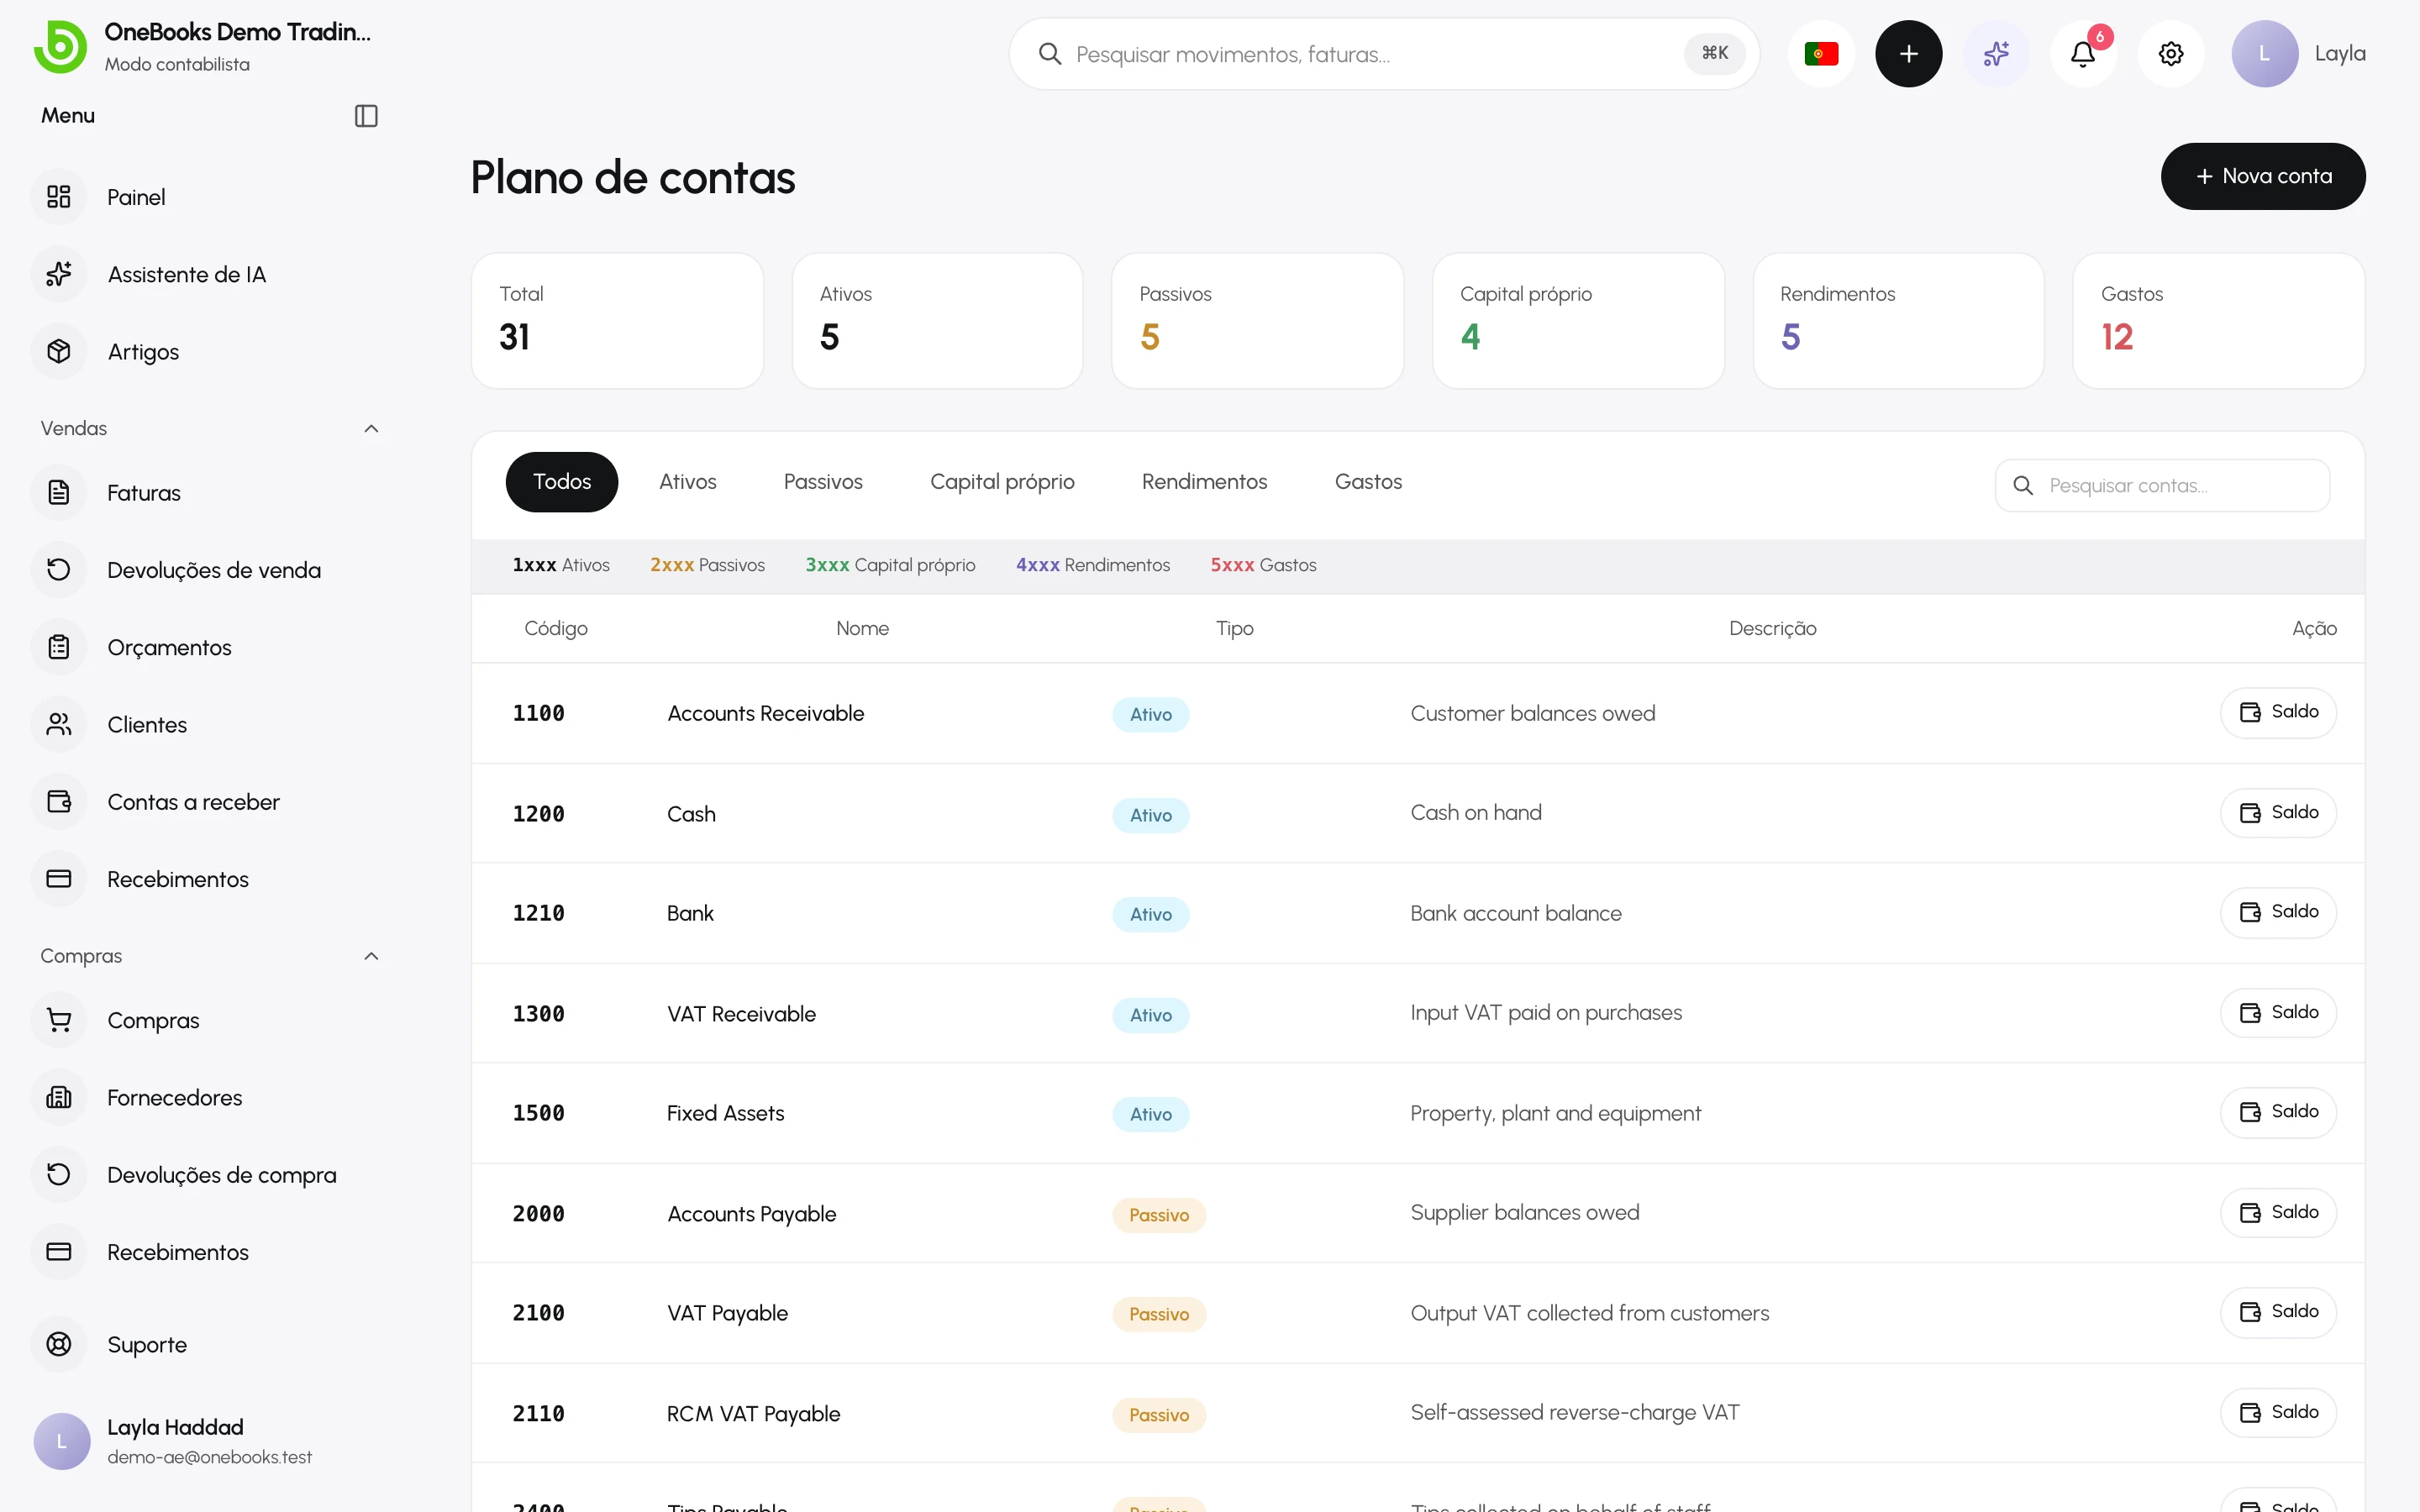
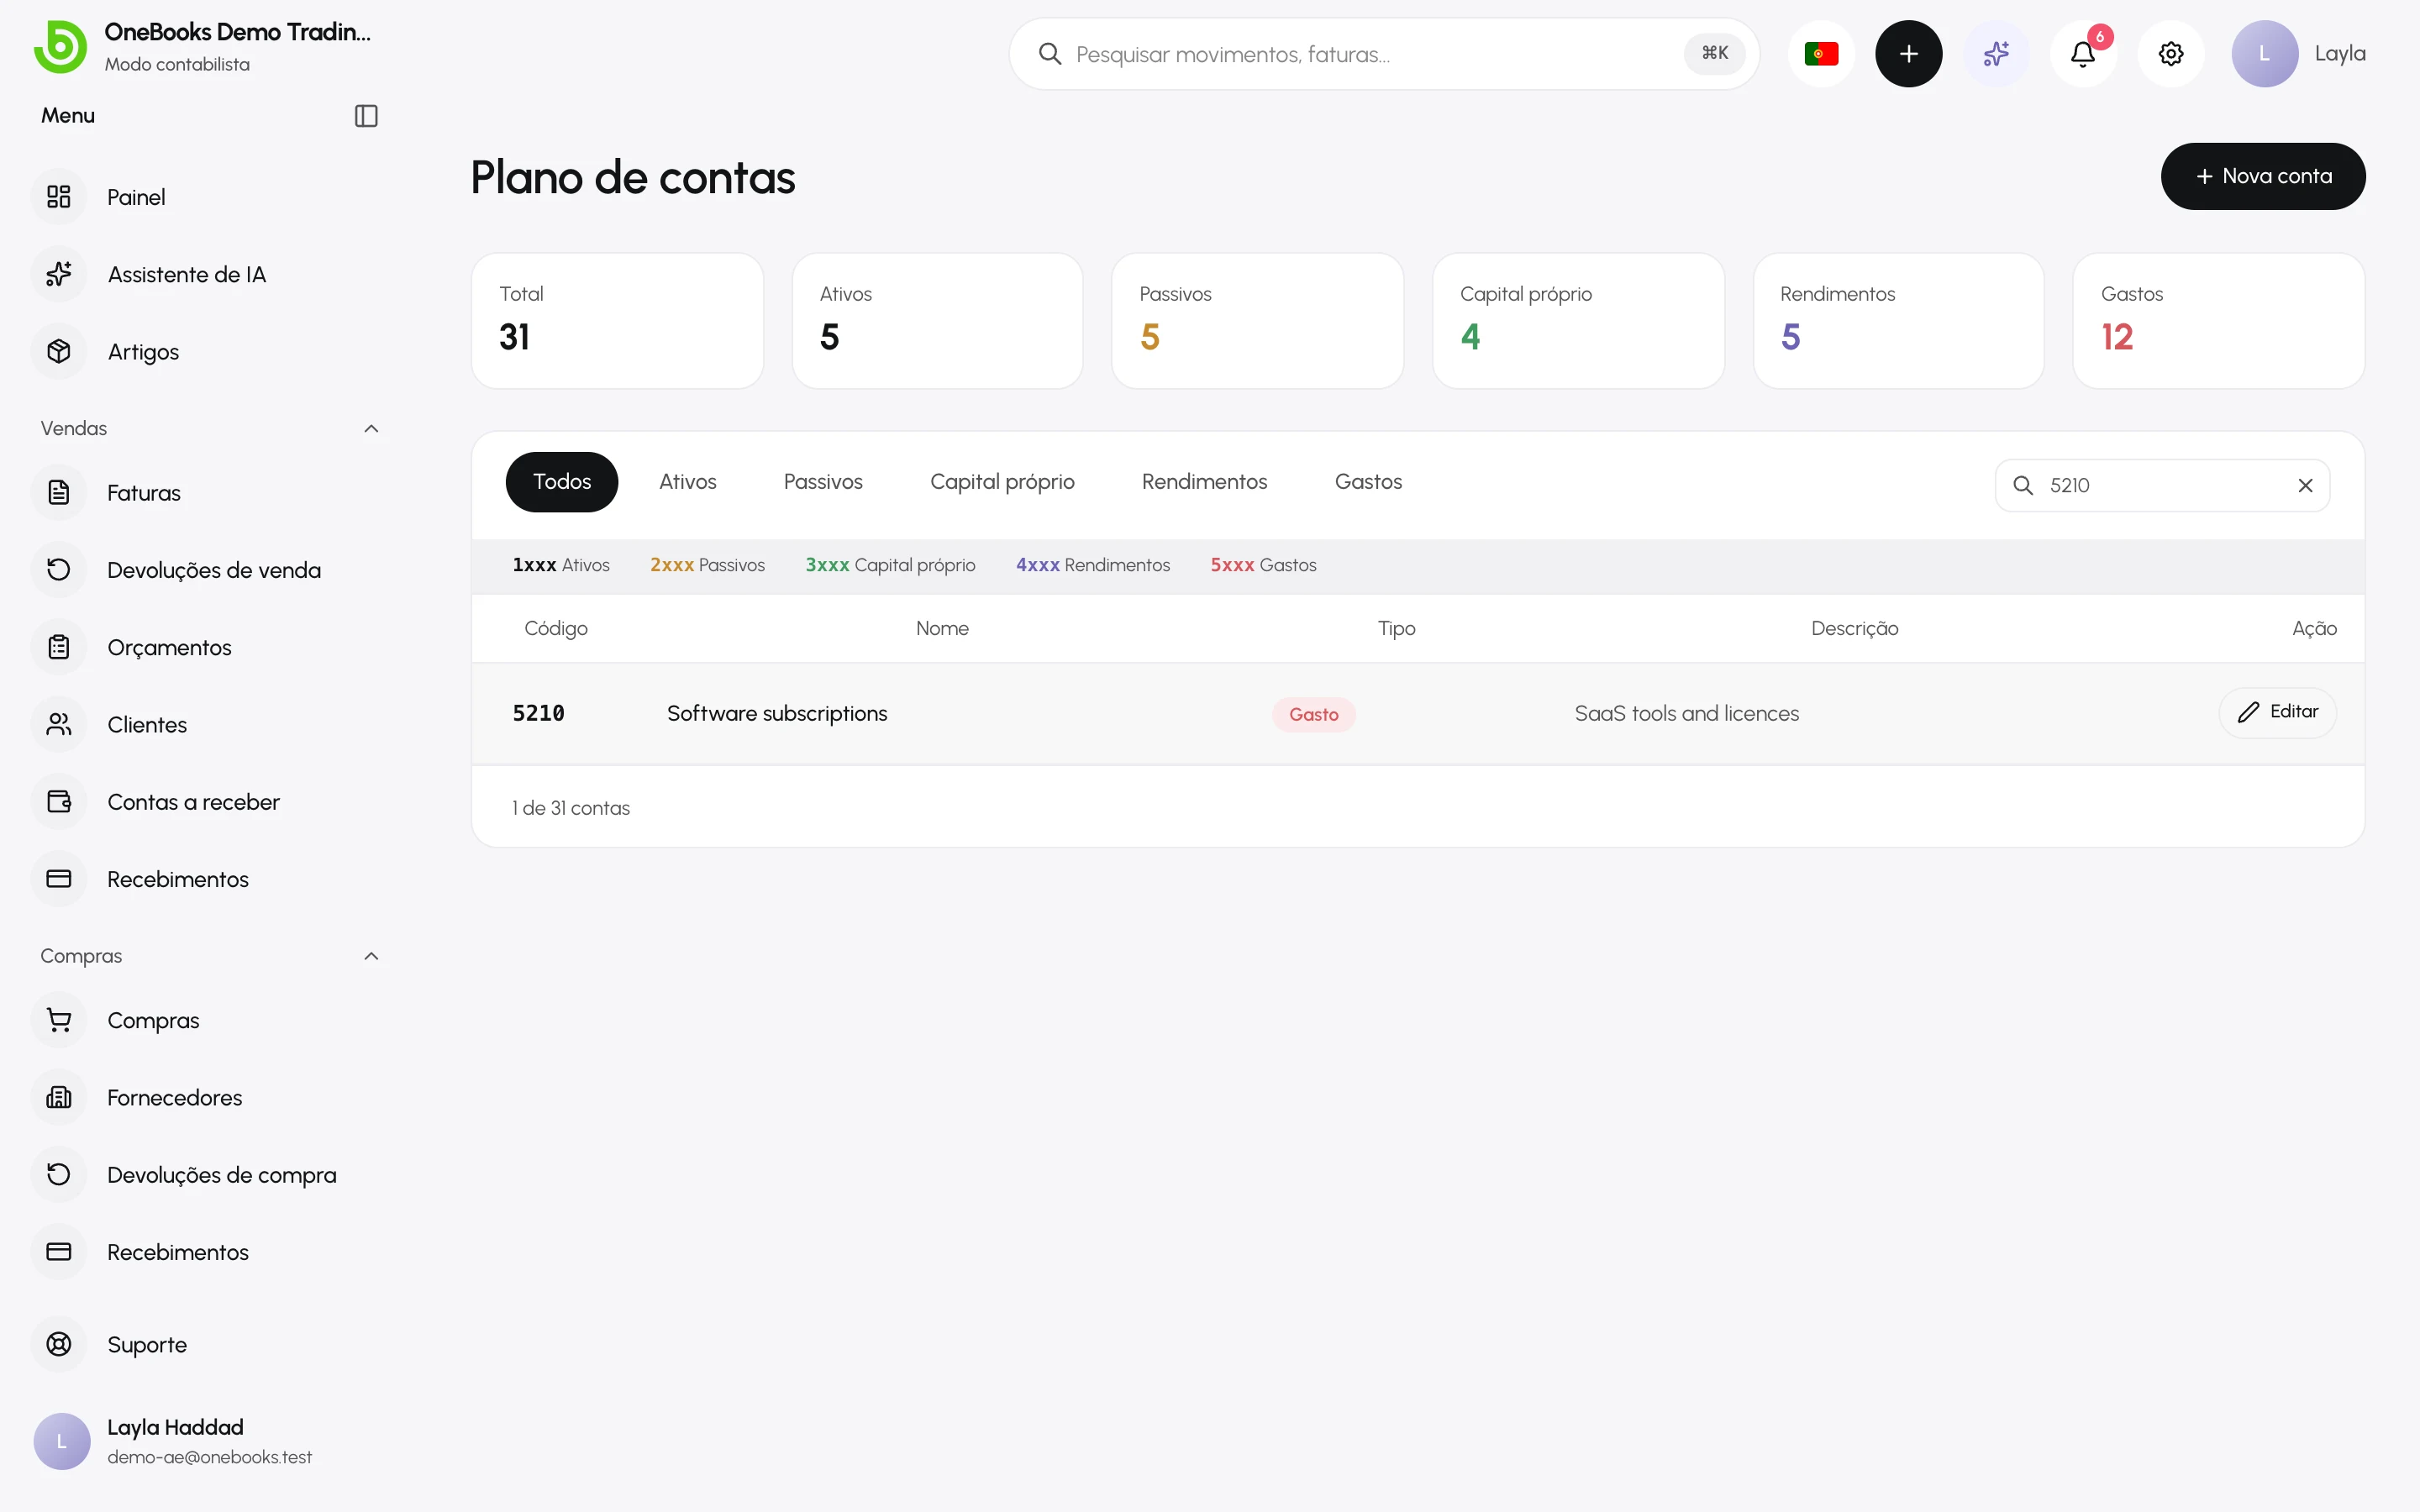
Seção intitulada “Como ler o plano”- Código — um número que ordena e identifica a conta: 1xxx ativo, 2xxx passivo, 3xxx capital próprio, 4xxx rendimentos, 5xxx gastos.
- Tipo — determina em que relatório a conta aparece.
- Contas do sistema — aquelas em que o OneBooks lança automaticamente (contas a receber, contas a pagar, impostos, caixa, banco, rendimentos, custo das mercadorias vendidas, resultados transitados). Não podem ser arquivadas nem eliminadas.
- Conta principal — as contas podem ser encadeadas; nos relatórios, os saldos agregam-se à conta principal.
A lista predefinida completa está em Plano de contas predefinido.
Criar uma conta
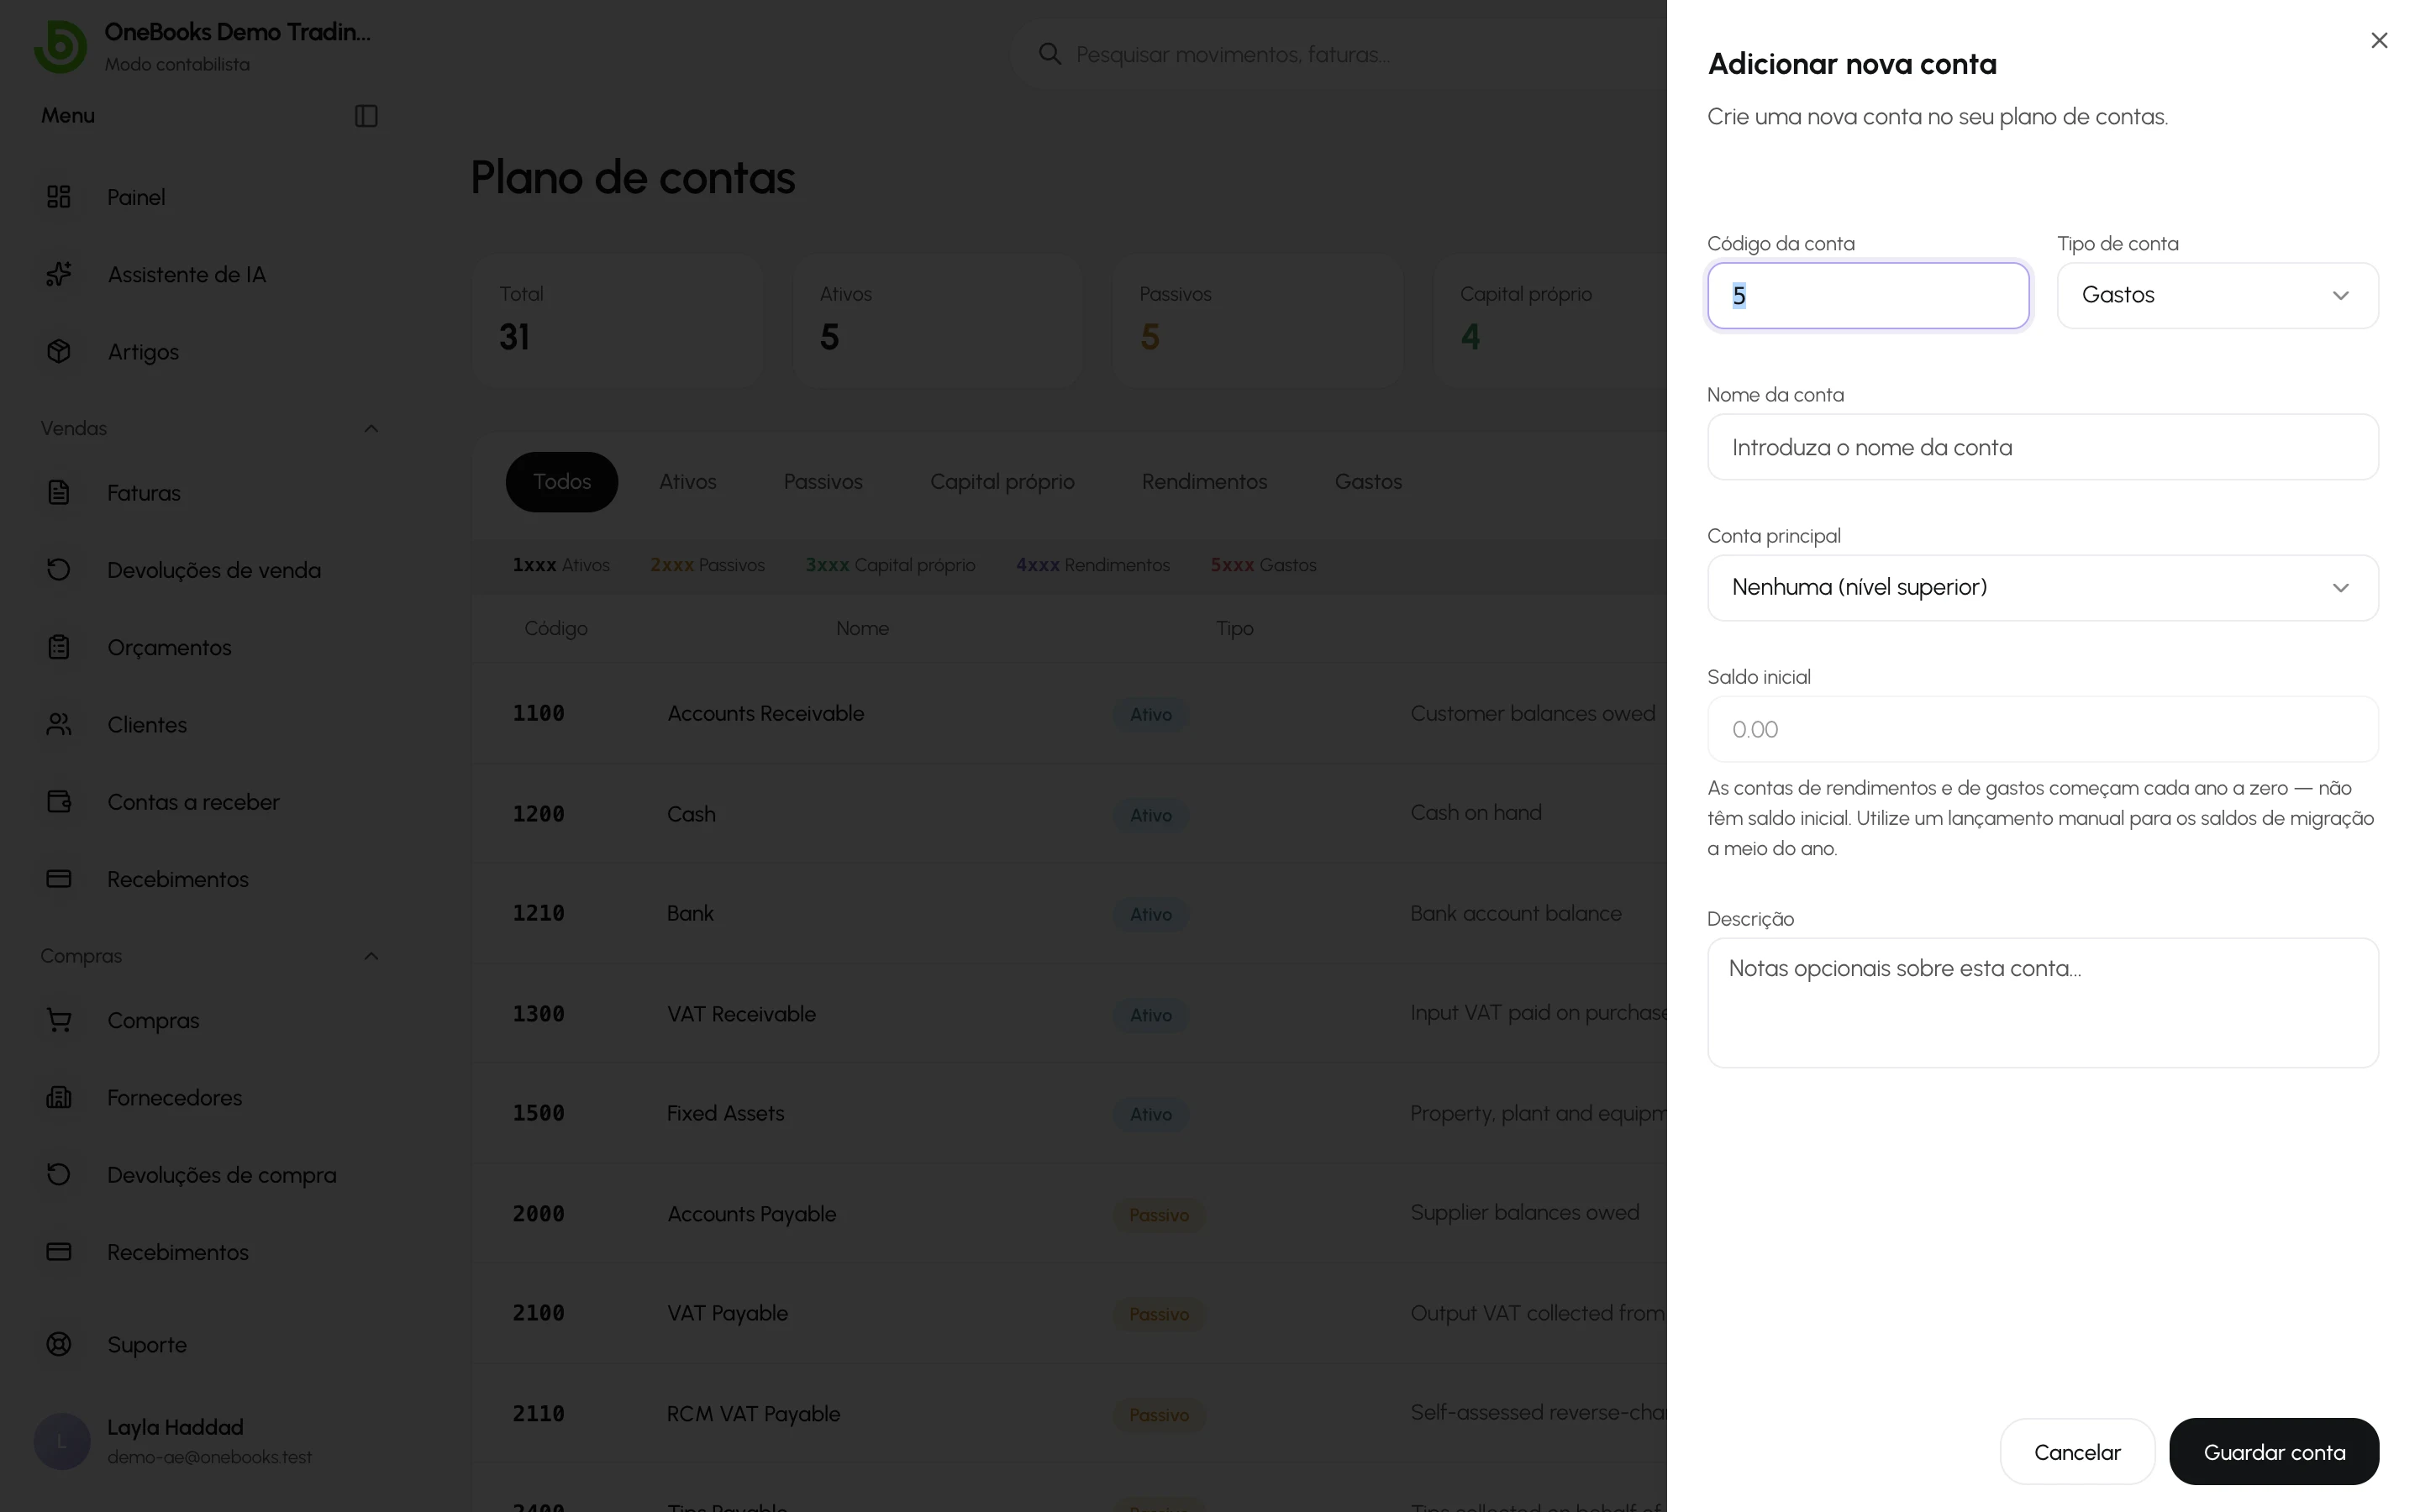
Seção intitulada “Criar uma conta”- Abra Contabilidade → Plano de contas (Modo contabilista) e selecione Nova conta.
- Escolha o tipo, um código dentro do intervalo correspondente e um nome.
- Escolha uma conta principal para a encadear — para uma conta bancária escolha 1210 Banco; para uma categoria de gasto, a conta 5xxx mais próxima ou nenhuma.
- Numa conta de balanço, indique opcionalmente um saldo inicial à sua data de início.
- Selecione Guardar.
Editar e arquivar
Seção intitulada “Editar e arquivar”Selecione a ação de edição numa linha para mudar o nome de uma conta ou alterar a respetiva conta principal. Arquivar retira uma conta de circulação: desaparece dos seletores e nenhum lançamento novo pode ser registado nela, mas o seu histórico mantém-se em todos os relatórios. Restaurar repõe-na. As contas com subcontas não podem ser arquivadas enquanto estas não forem movidas.
Saldos iniciais nas contas
Seção intitulada “Saldos iniciais nas contas”Utilize a ação Definir saldo inicial numa conta de balanço para registar o saldo dessa conta no dia anterior ao seu início no OneBooks. As contas de rendimentos e de gastos não podem ter saldos iniciais — consulte Saldos iniciais.