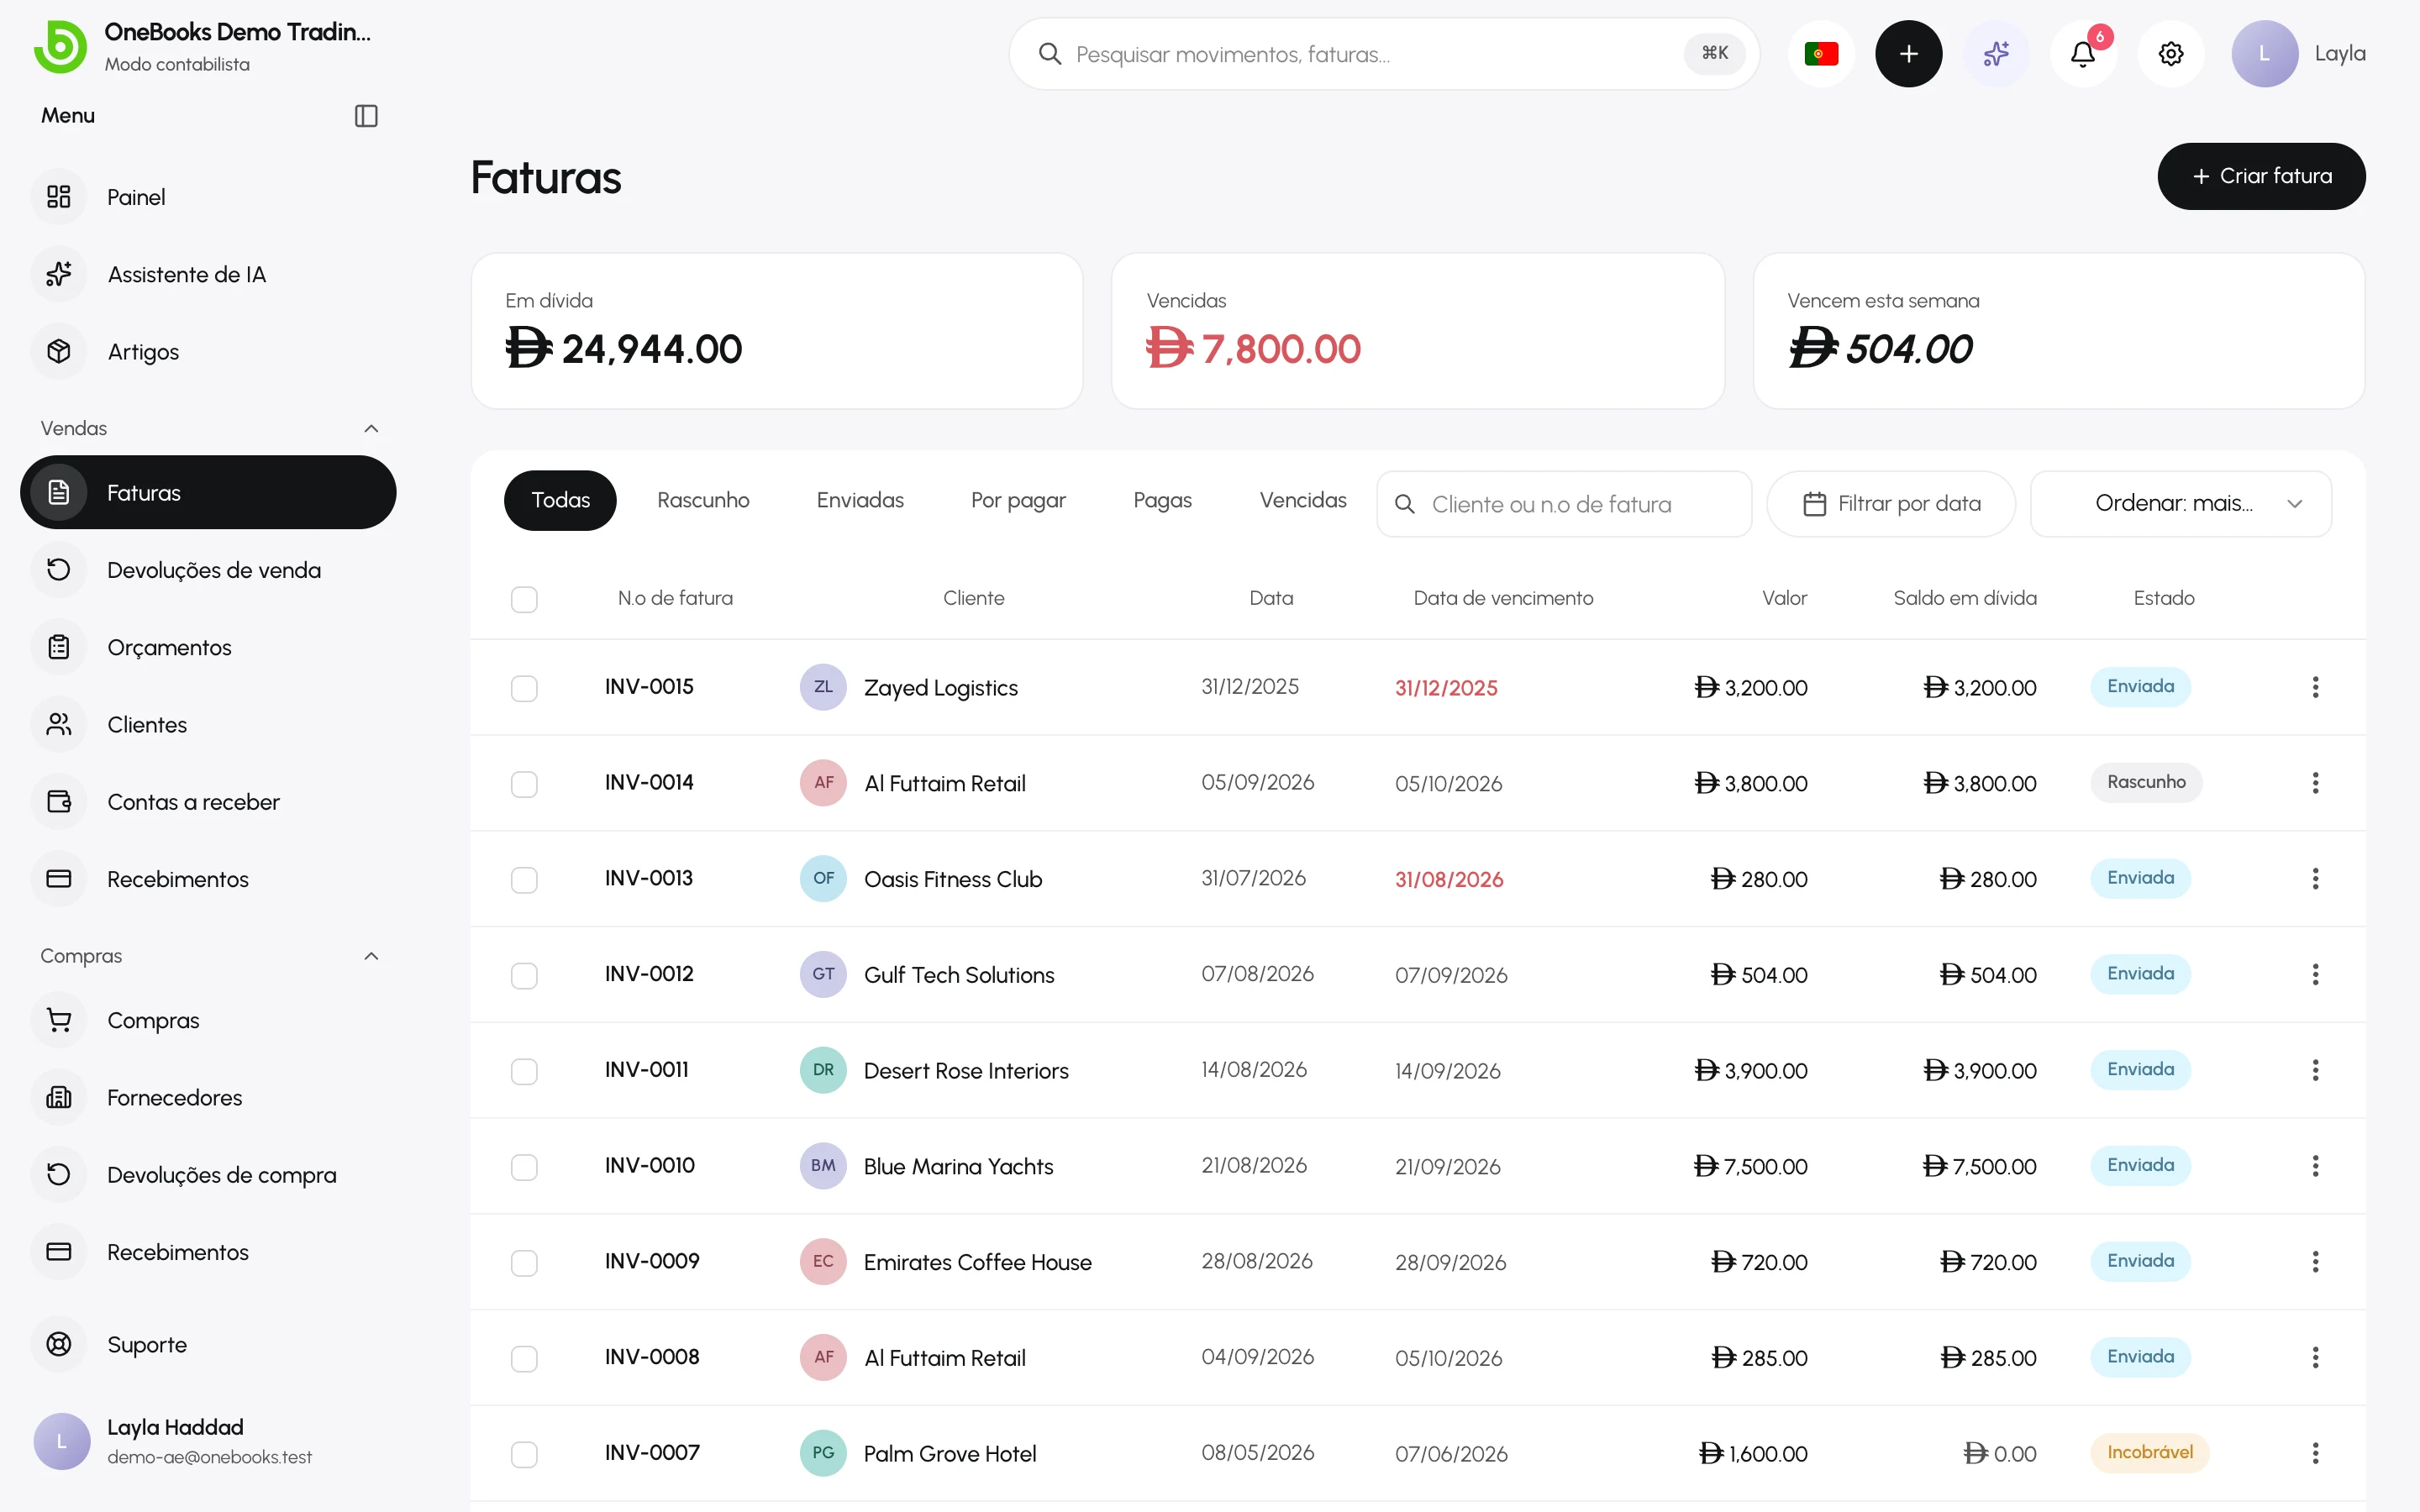
O grupo Vendas cobre tudo o que acontece entre o momento em que um cliente pede um preço e a entrada do dinheiro no banco. Cada documento tem uma função clara e cada lançamento no razão ocorre num momento bem definido.
O ciclo de vendas
Seção intitulada “O ciclo de vendas”| Passo | Documento | Lança no razão? |
|---|---|---|
| Propor um preço | Orçamento | Não — os orçamentos nunca tocam na contabilidade. |
| Faturar ao cliente | Fatura | Sim, quando é enviada: conta a receber, rendimentos e imposto. |
| Receber o dinheiro | Recebimento | Sim, quando é registado: caixa ou banco contra a conta a receber. |
| Aceitar mercadoria devolvida ou reduzir uma fatura | Devolução de venda (nota de crédito) | Sim, quando é confirmada: estorna rendimentos e imposto; o reembolso é um passo de tesouraria à parte. |
| Desistir de uma dívida incobrável | Abatimento | Sim: gasto com créditos incobráveis contra a conta a receber. |
Clientes são as pessoas e as empresas a quem fatura. Contas a receber é o relatório de quem lhe deve o quê, por antiguidade.
Que ecrã devo usar?
Seção intitulada “Que ecrã devo usar?”- Fazer o orçamento de um trabalho → Vendas → Orçamentos → Orçamentos
- Faturar a um cliente → Vendas → Faturas → Faturas
- Um cliente pagou → Registar recebimento na fatura, ou Vendas → Recebimentos → Recebimentos de clientes
- Devolveram mercadoria ou a fatura era alta demais → Vendas → Devoluções de venda → Devoluções de venda e notas de crédito
- A fatura foi um erro → Anular → Estados da fatura, anulação e abatimento
- O cliente nunca vai pagar → Dar como incobrável → Estados da fatura, anulação e abatimento
- Quem me deve? → Vendas → Contas a receber → Contas a receber e antiguidade de saldos
Numeração
Seção intitulada “Numeração”As faturas, os orçamentos e as devoluções são numerados automaticamente com os seus prefixos (INV-, QUO-, CN-…). Os números são atribuídos na criação do documento e nunca são reutilizados, pelo que uma fatura anulada conserva o seu número.