Cada fatura, recebimento, compra, gasto e transferência no OneBooks dá origem a um lançamento contabilístico: um conjunto de linhas em que os débitos são iguais aos créditos. Os relatórios são calculados em tempo real a partir dessas linhas — não existe uma “base de dados de relatórios” separada que possa divergir. Esta página explica o modelo em palavras simples; a página de cada módulo enumera as linhas exatas.
Os componentes básicos
Seção intitulada “Os componentes básicos”- Contas — as categorias entre as quais o dinheiro se move, organizadas no plano de contas. Cada uma tem um tipo: Ativo, Passivo, Capital próprio, Rendimentos ou Gasto.
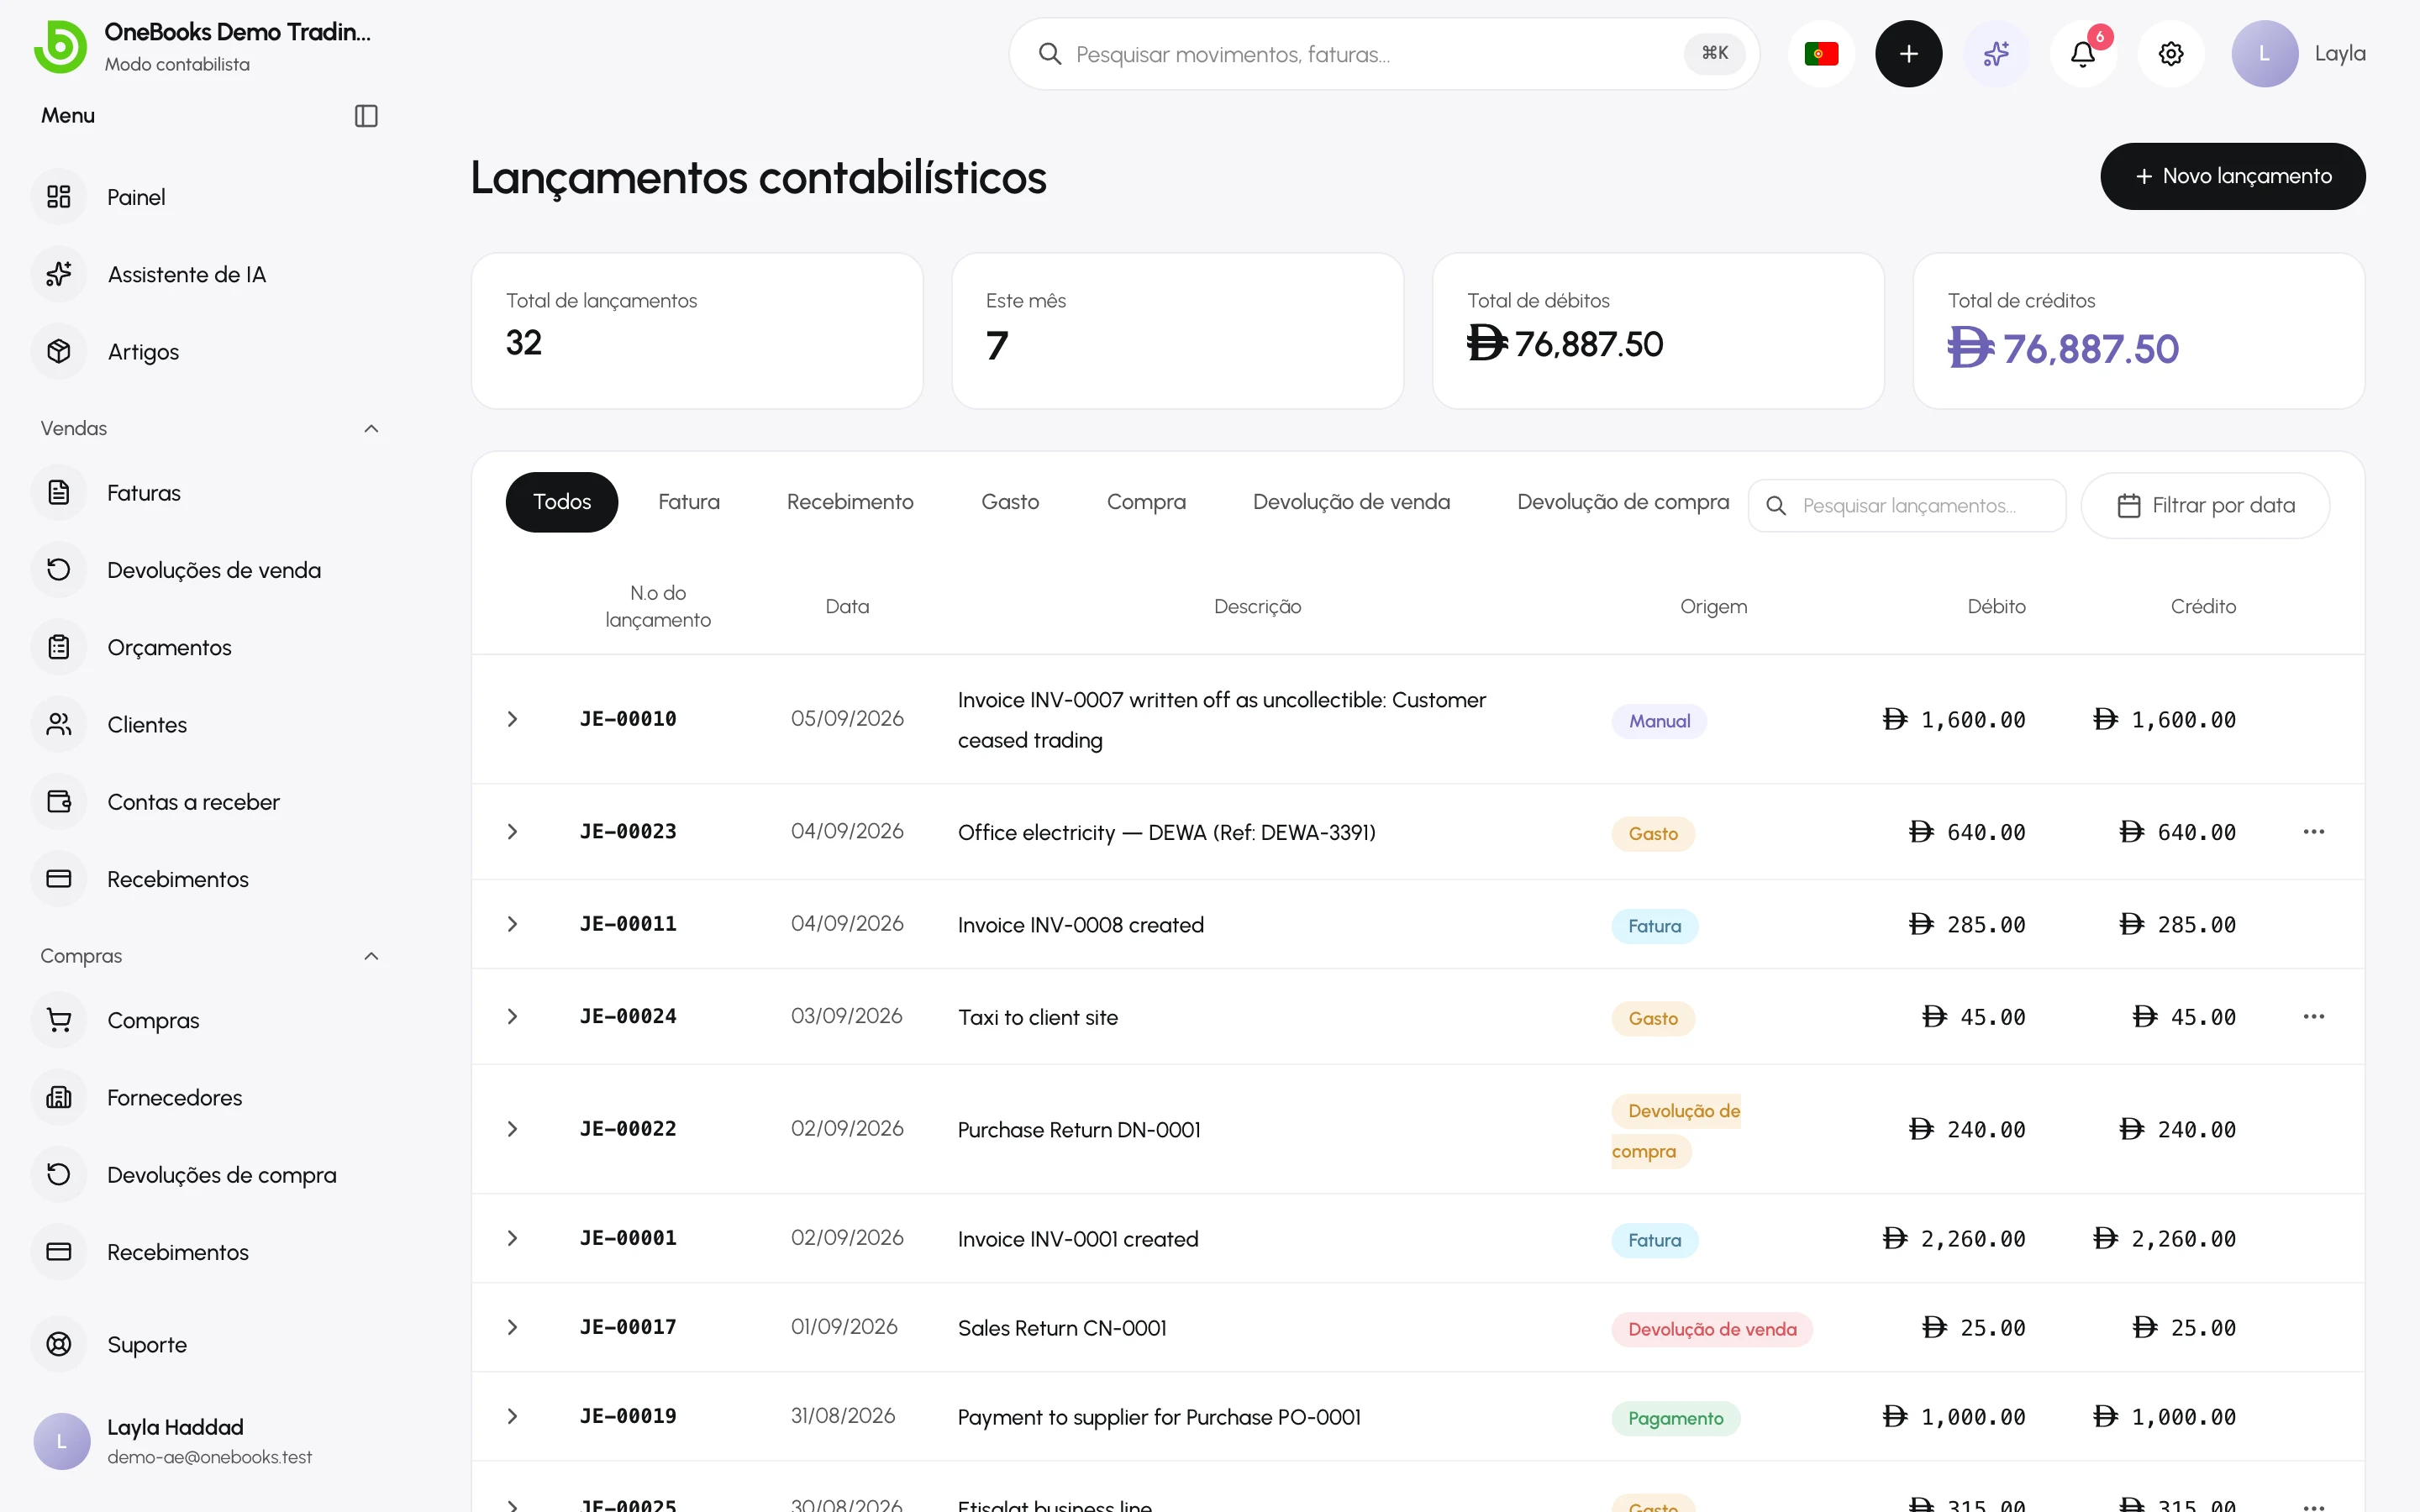
- Lançamento contabilístico — um acontecimento, com data e com uma origem (fatura, recebimento, gasto, compra, manual…). As suas linhas estão sempre equilibradas.
- Contas de controlo — 1100 Contas a receber totaliza o que todos os clientes devem; 2000 Contas a pagar totaliza o que deve a todos os fornecedores. O detalhe por cliente e por fornecedor vive nos próprios documentos.
O que é lançado e quando
Seção intitulada “O que é lançado e quando”| Acontecimento | Débito | Crédito |
|---|---|---|
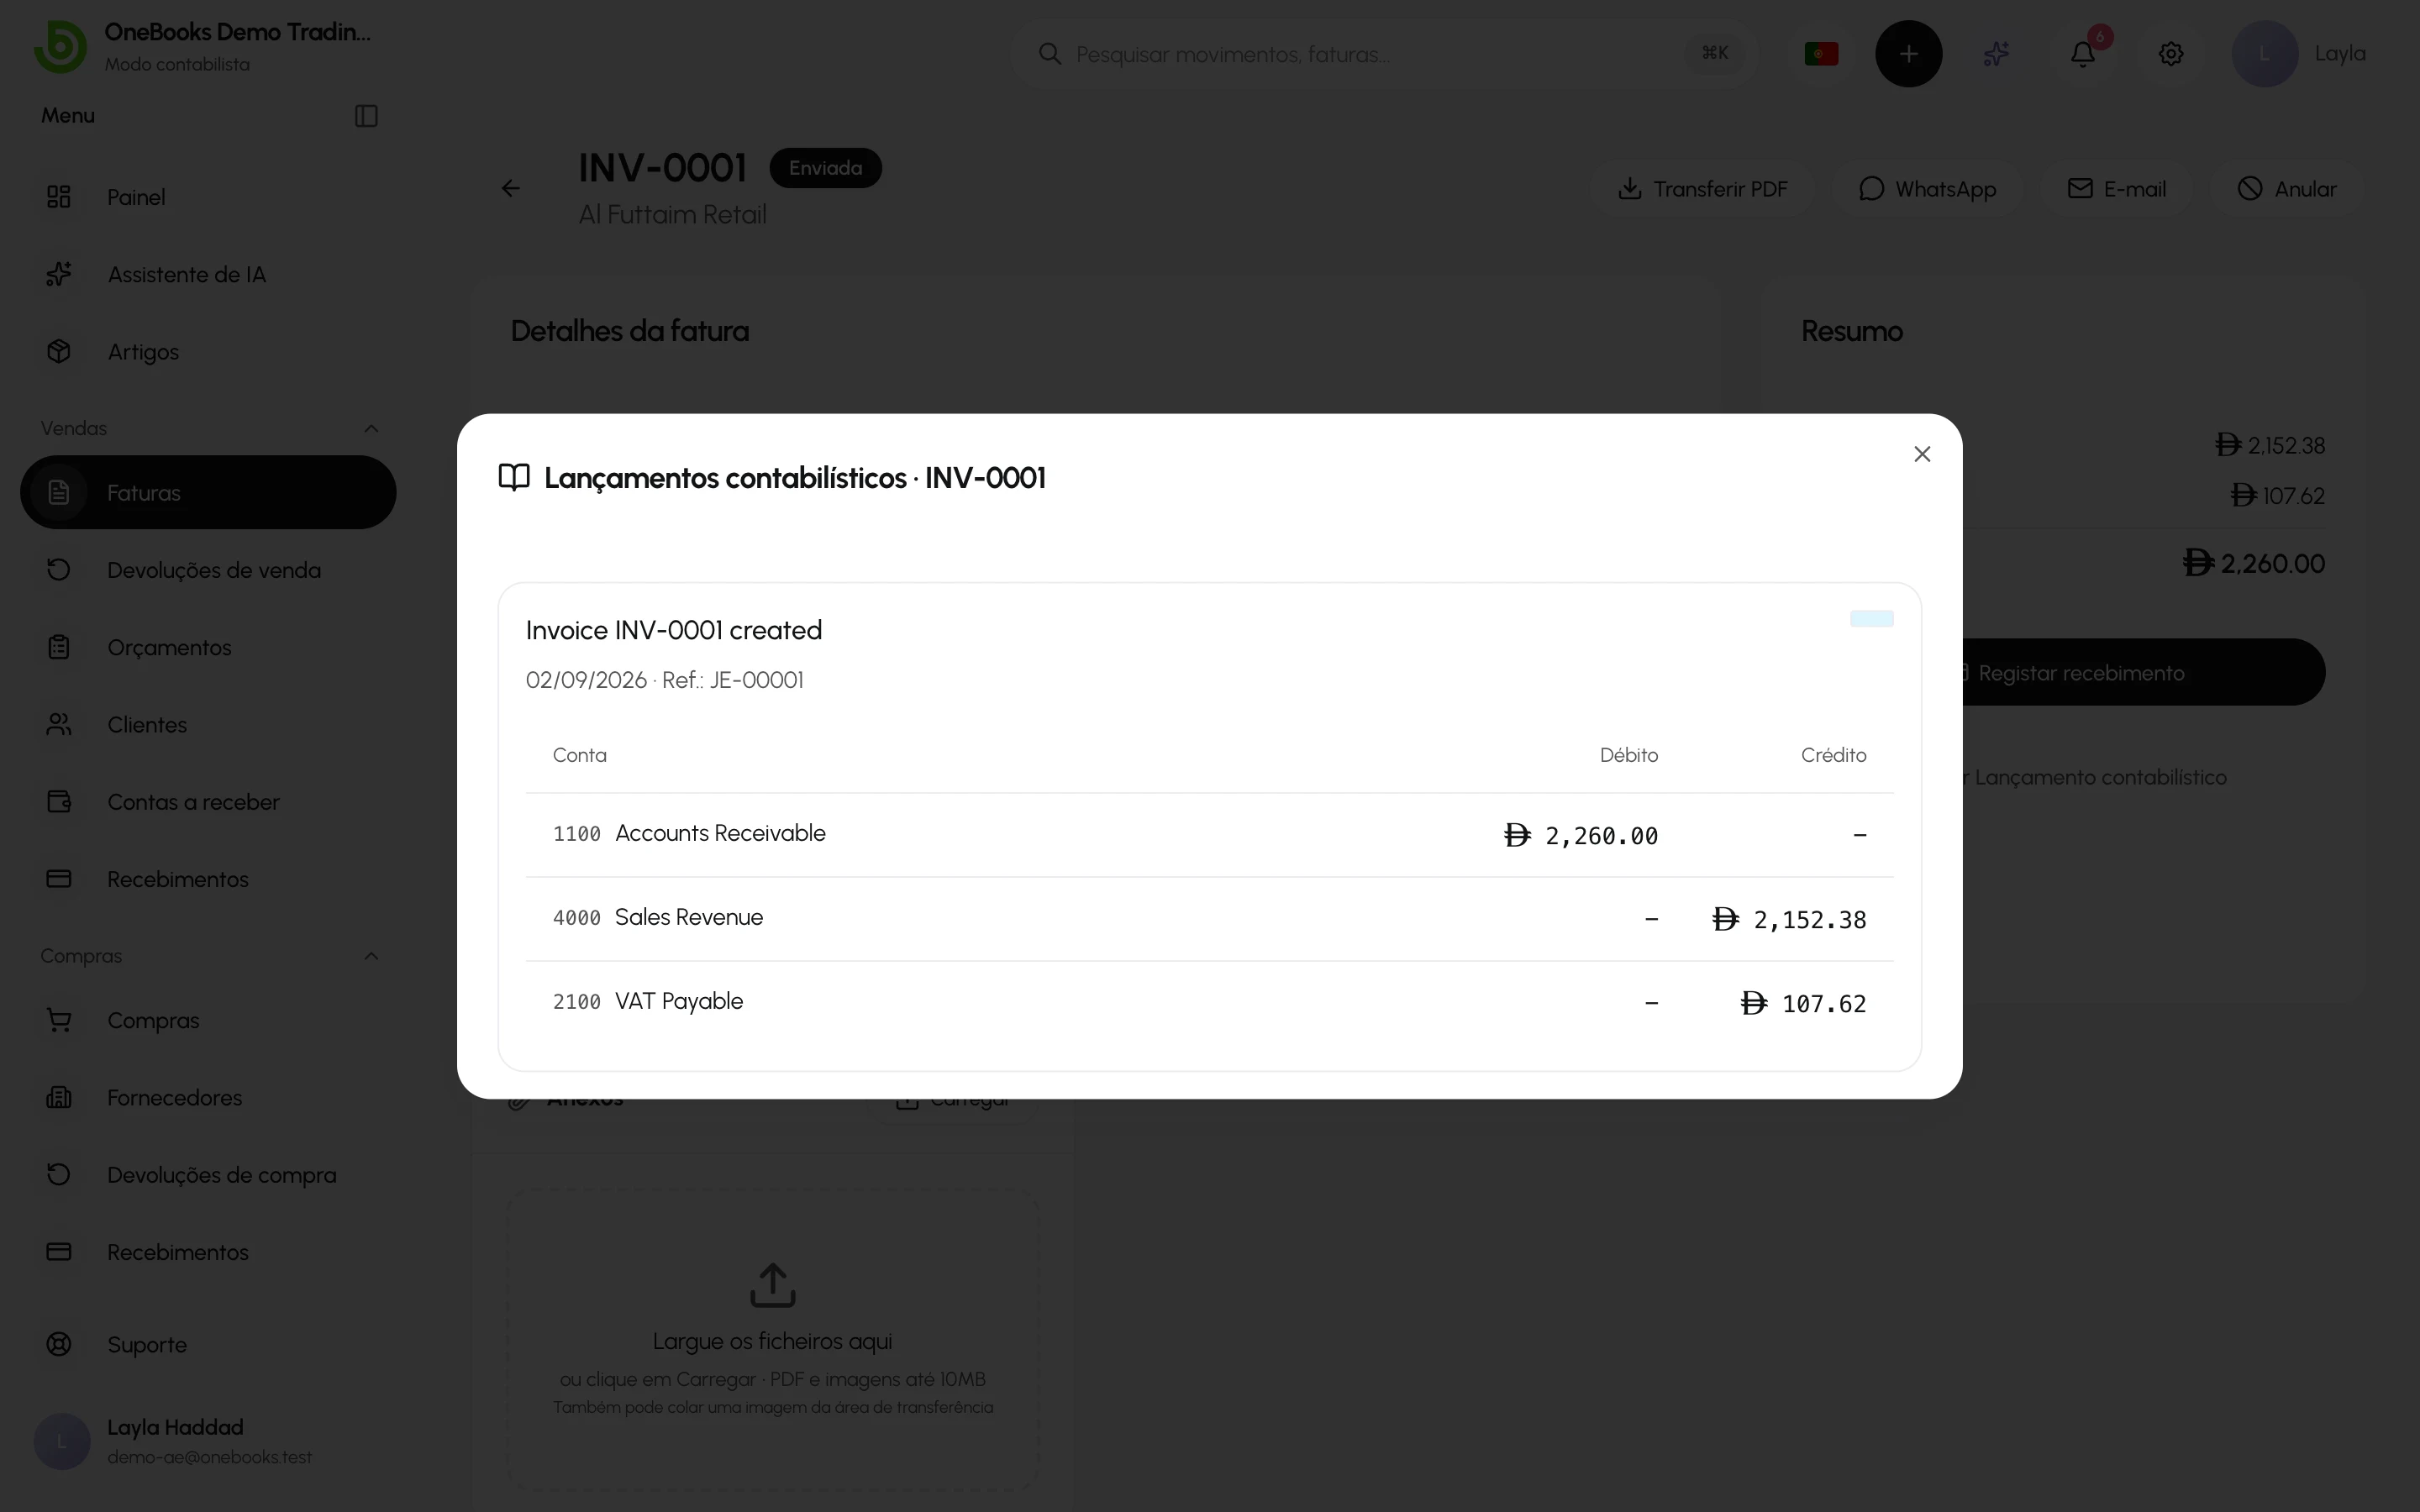
| Fatura enviada | 1100 Contas a receber | 4000 Rendimentos de vendas, 2100 IVA liquidado |
| Recebimento de cliente | 1200 Caixa / 1210 Banco | 1100 Contas a receber |
| Nota de crédito confirmada | 4000 Rendimentos de vendas, 2100 IVA liquidado | 1100 Contas a receber |
| Compra finalizada | 5000 Custo das mercadorias vendidas (ou a conta da linha), 1300 IVA dedutível | 2000 Contas a pagar |
| Pagamento a fornecedor | 2000 Contas a pagar | 1200 Caixa / 1210 Banco |
| Nota de débito confirmada | 2000 Contas a pagar | 5000 Custo das mercadorias vendidas, 1300 IVA dedutível |
| Gasto | A conta de gasto | 1200 Caixa / 1210 Banco |
| Transferência interna | Caixa/banco de destino | Caixa/banco de origem |
| Abatimento (crédito incobrável) | 5950 Gasto com créditos incobráveis | 1100 Contas a receber |
| Saldo inicial | O ativo (ou 3050 para um passivo) | 3050 Capital próprio inicial (ou o passivo) |
Os rascunhos não lançam nada. Os orçamentos nunca são lançados.
As correções nunca alteram o histórico
Seção intitulada “As correções nunca alteram o histórico”Um lançamento já registado nunca é alterado nem eliminado. Anular uma fatura, eliminar um recebimento ou um gasto, ou estornar um lançamento manual dá origem a um estorno — as mesmas linhas com os débitos e os créditos trocados — para que o razão conserve uma pista de auditoria completa. Consulte Correções.
Porque os relatórios batem certo
Seção intitulada “Porque os relatórios batem certo”- O balancete soma os débitos e os créditos de cada conta — está sempre equilibrado porque todos os lançamentos o estão.
- A demonstração de resultados = contas de rendimentos menos contas de gastos do período.
- O balanço = contas de ativo, passivo e capital próprio numa data; os resultados transitados são reconstruídos a partir de todo o resultado anterior.
- O fluxo de caixa segue a família 1200/1210 e classifica os movimentos como operacionais, de investimento (ativos fixos) ou de financiamento (capital próprio).
- Os relatórios de contas a receber e a pagar leem os documentos; o balanço lê as contas de controlo — ambos são construídos a partir dos mesmos lançamentos, pelo que coincidem.
Ver os lançamentos
Seção intitulada “Ver os lançamentos”No Modo contabilista, cada documento oferece Ver lançamentos contabilísticos, e Contabilidade → Lançamentos contabilísticos mostra tudo com a respetiva origem. Selecione um lançamento para ver as suas linhas.