Dois relatórios cobrem o IVA, o GST e o imposto sobre vendas. Ambos leem as linhas de imposto das faturas enviadas, das notas de crédito confirmadas, das compras finalizadas e das notas de débito confirmadas do período.
Relatório de impostos
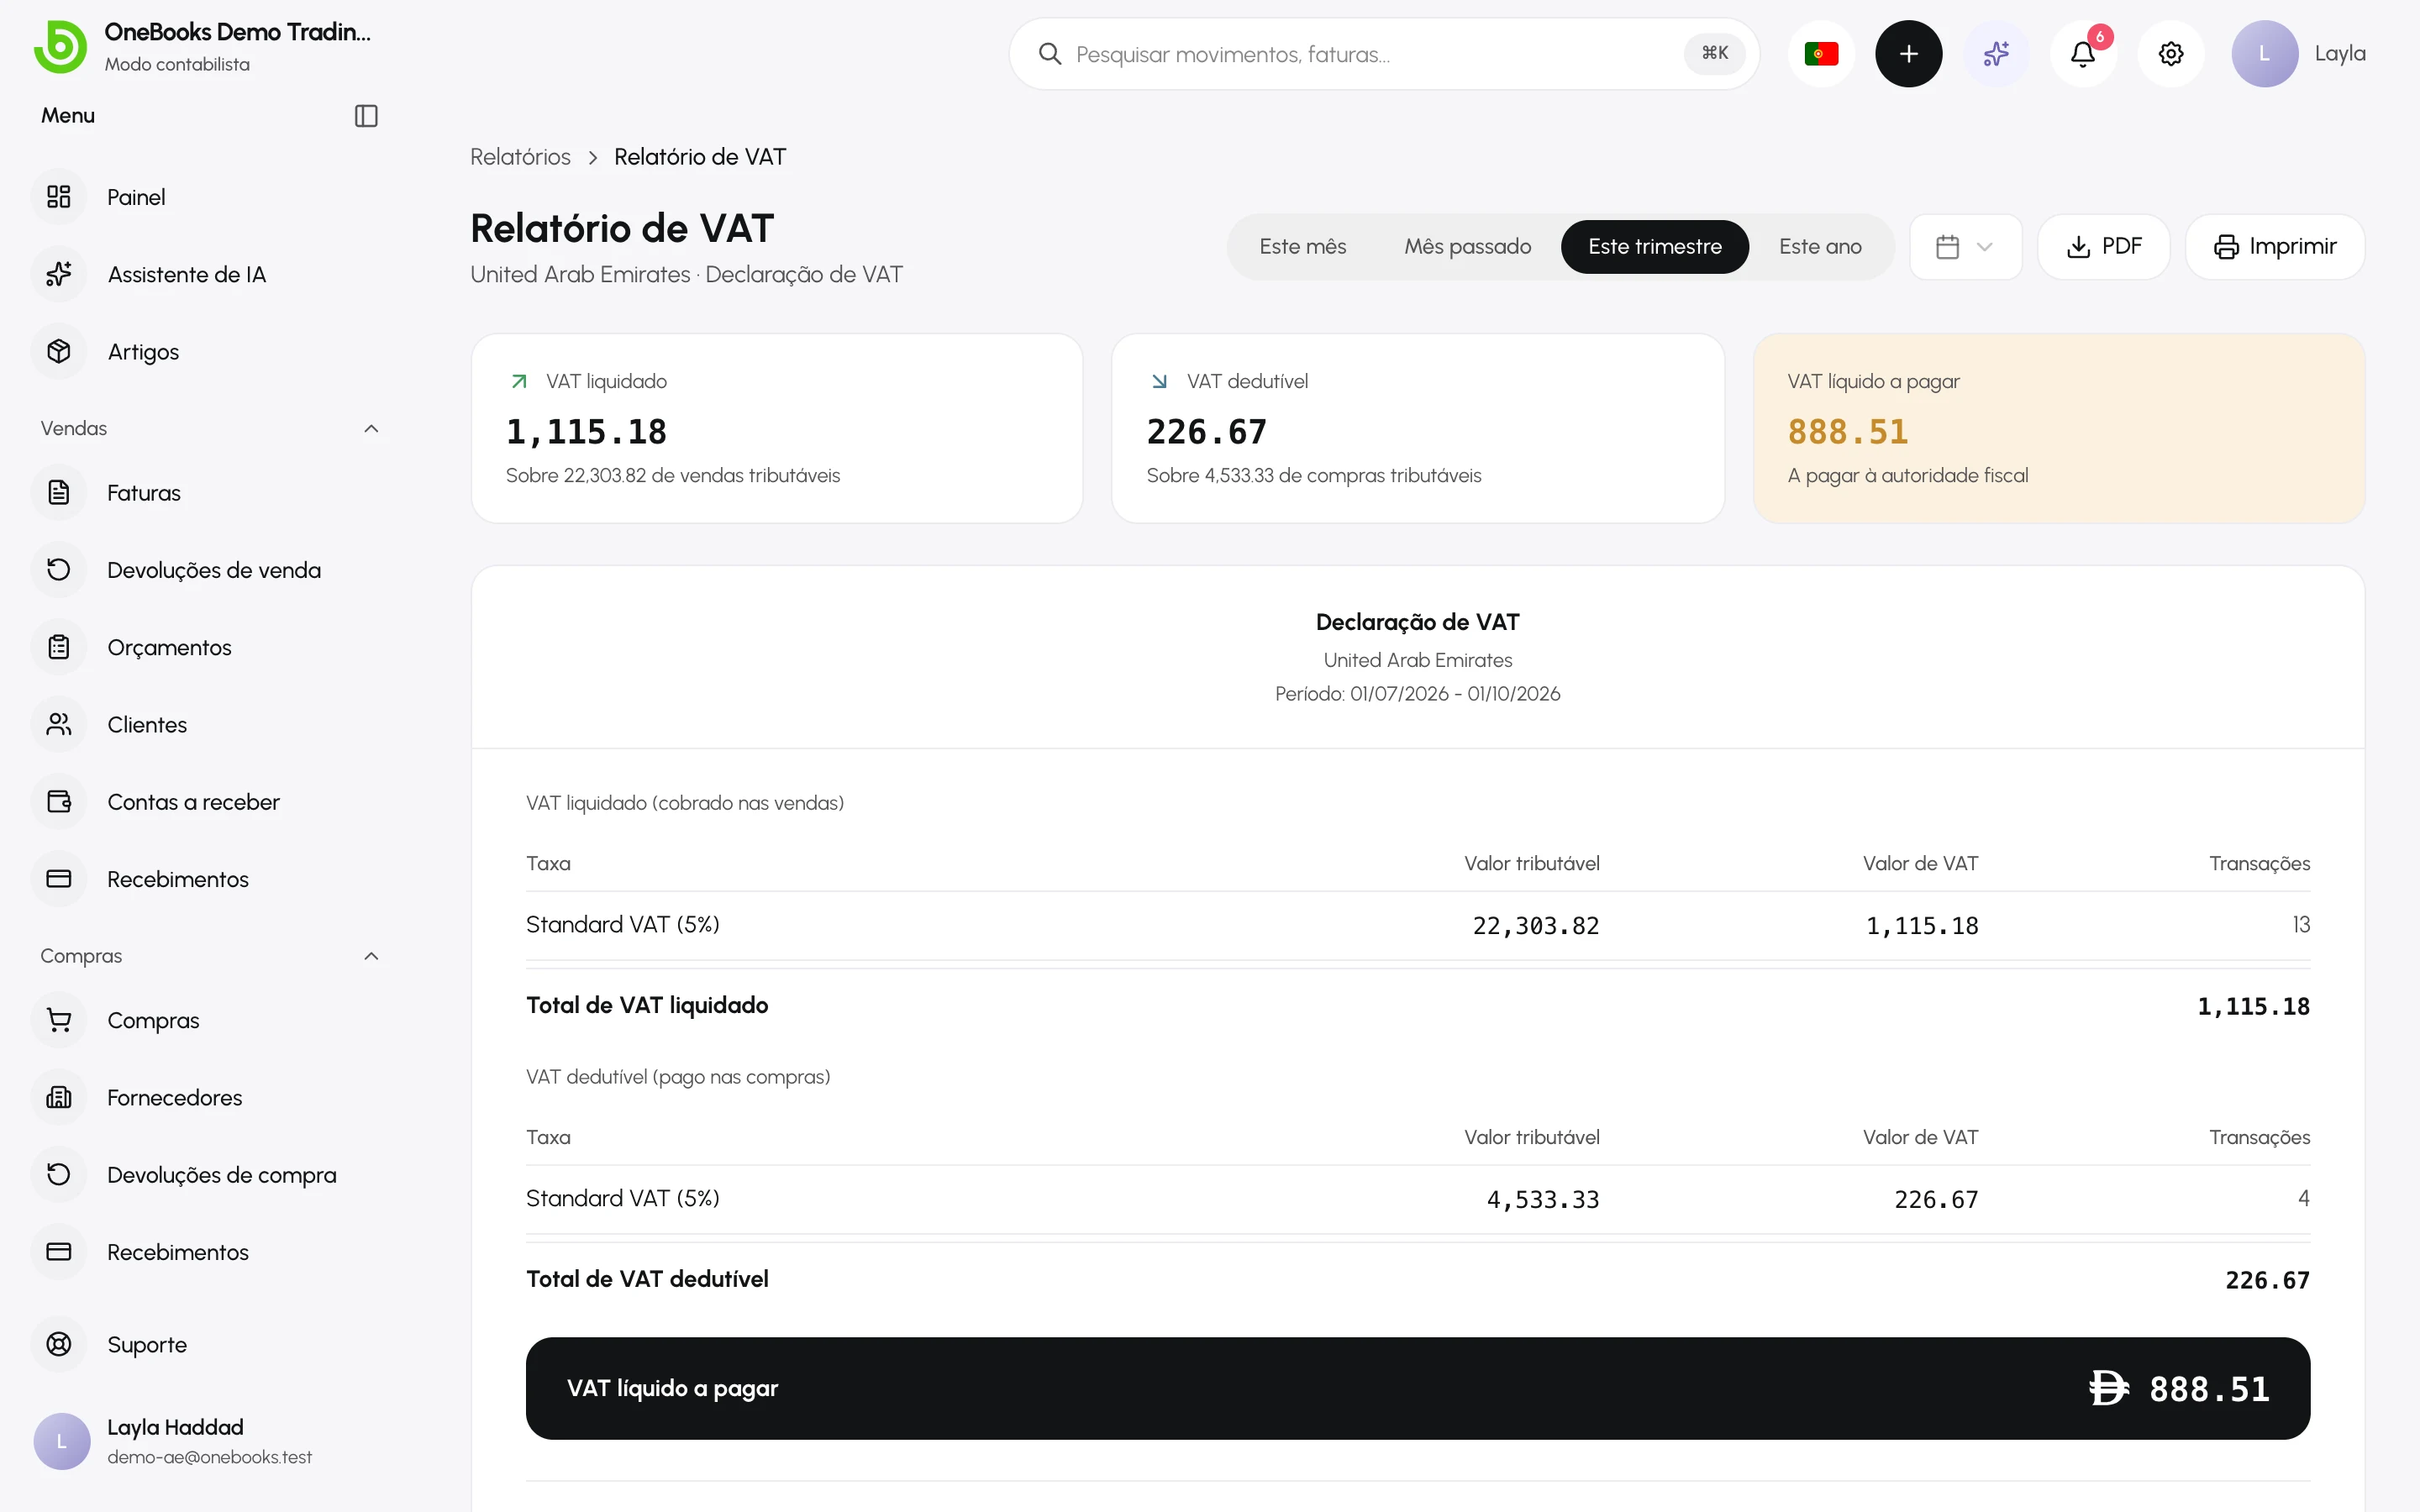
Seção intitulada “Relatório de impostos”Relatórios → Relatório de IVA / GST está organizado como uma declaração fiscal: o imposto liquidado cobrado nas vendas tributáveis, o imposto dedutível pago nas compras tributáveis e o líquido a pagar (devido à autoridade fiscal) ou o líquido a recuperar (crédito a seu favor). As compras com autoliquidação aparecem em simultâneo como imposto liquidado e como imposto dedutível, tal como as regras exigem.
Resumo de impostos
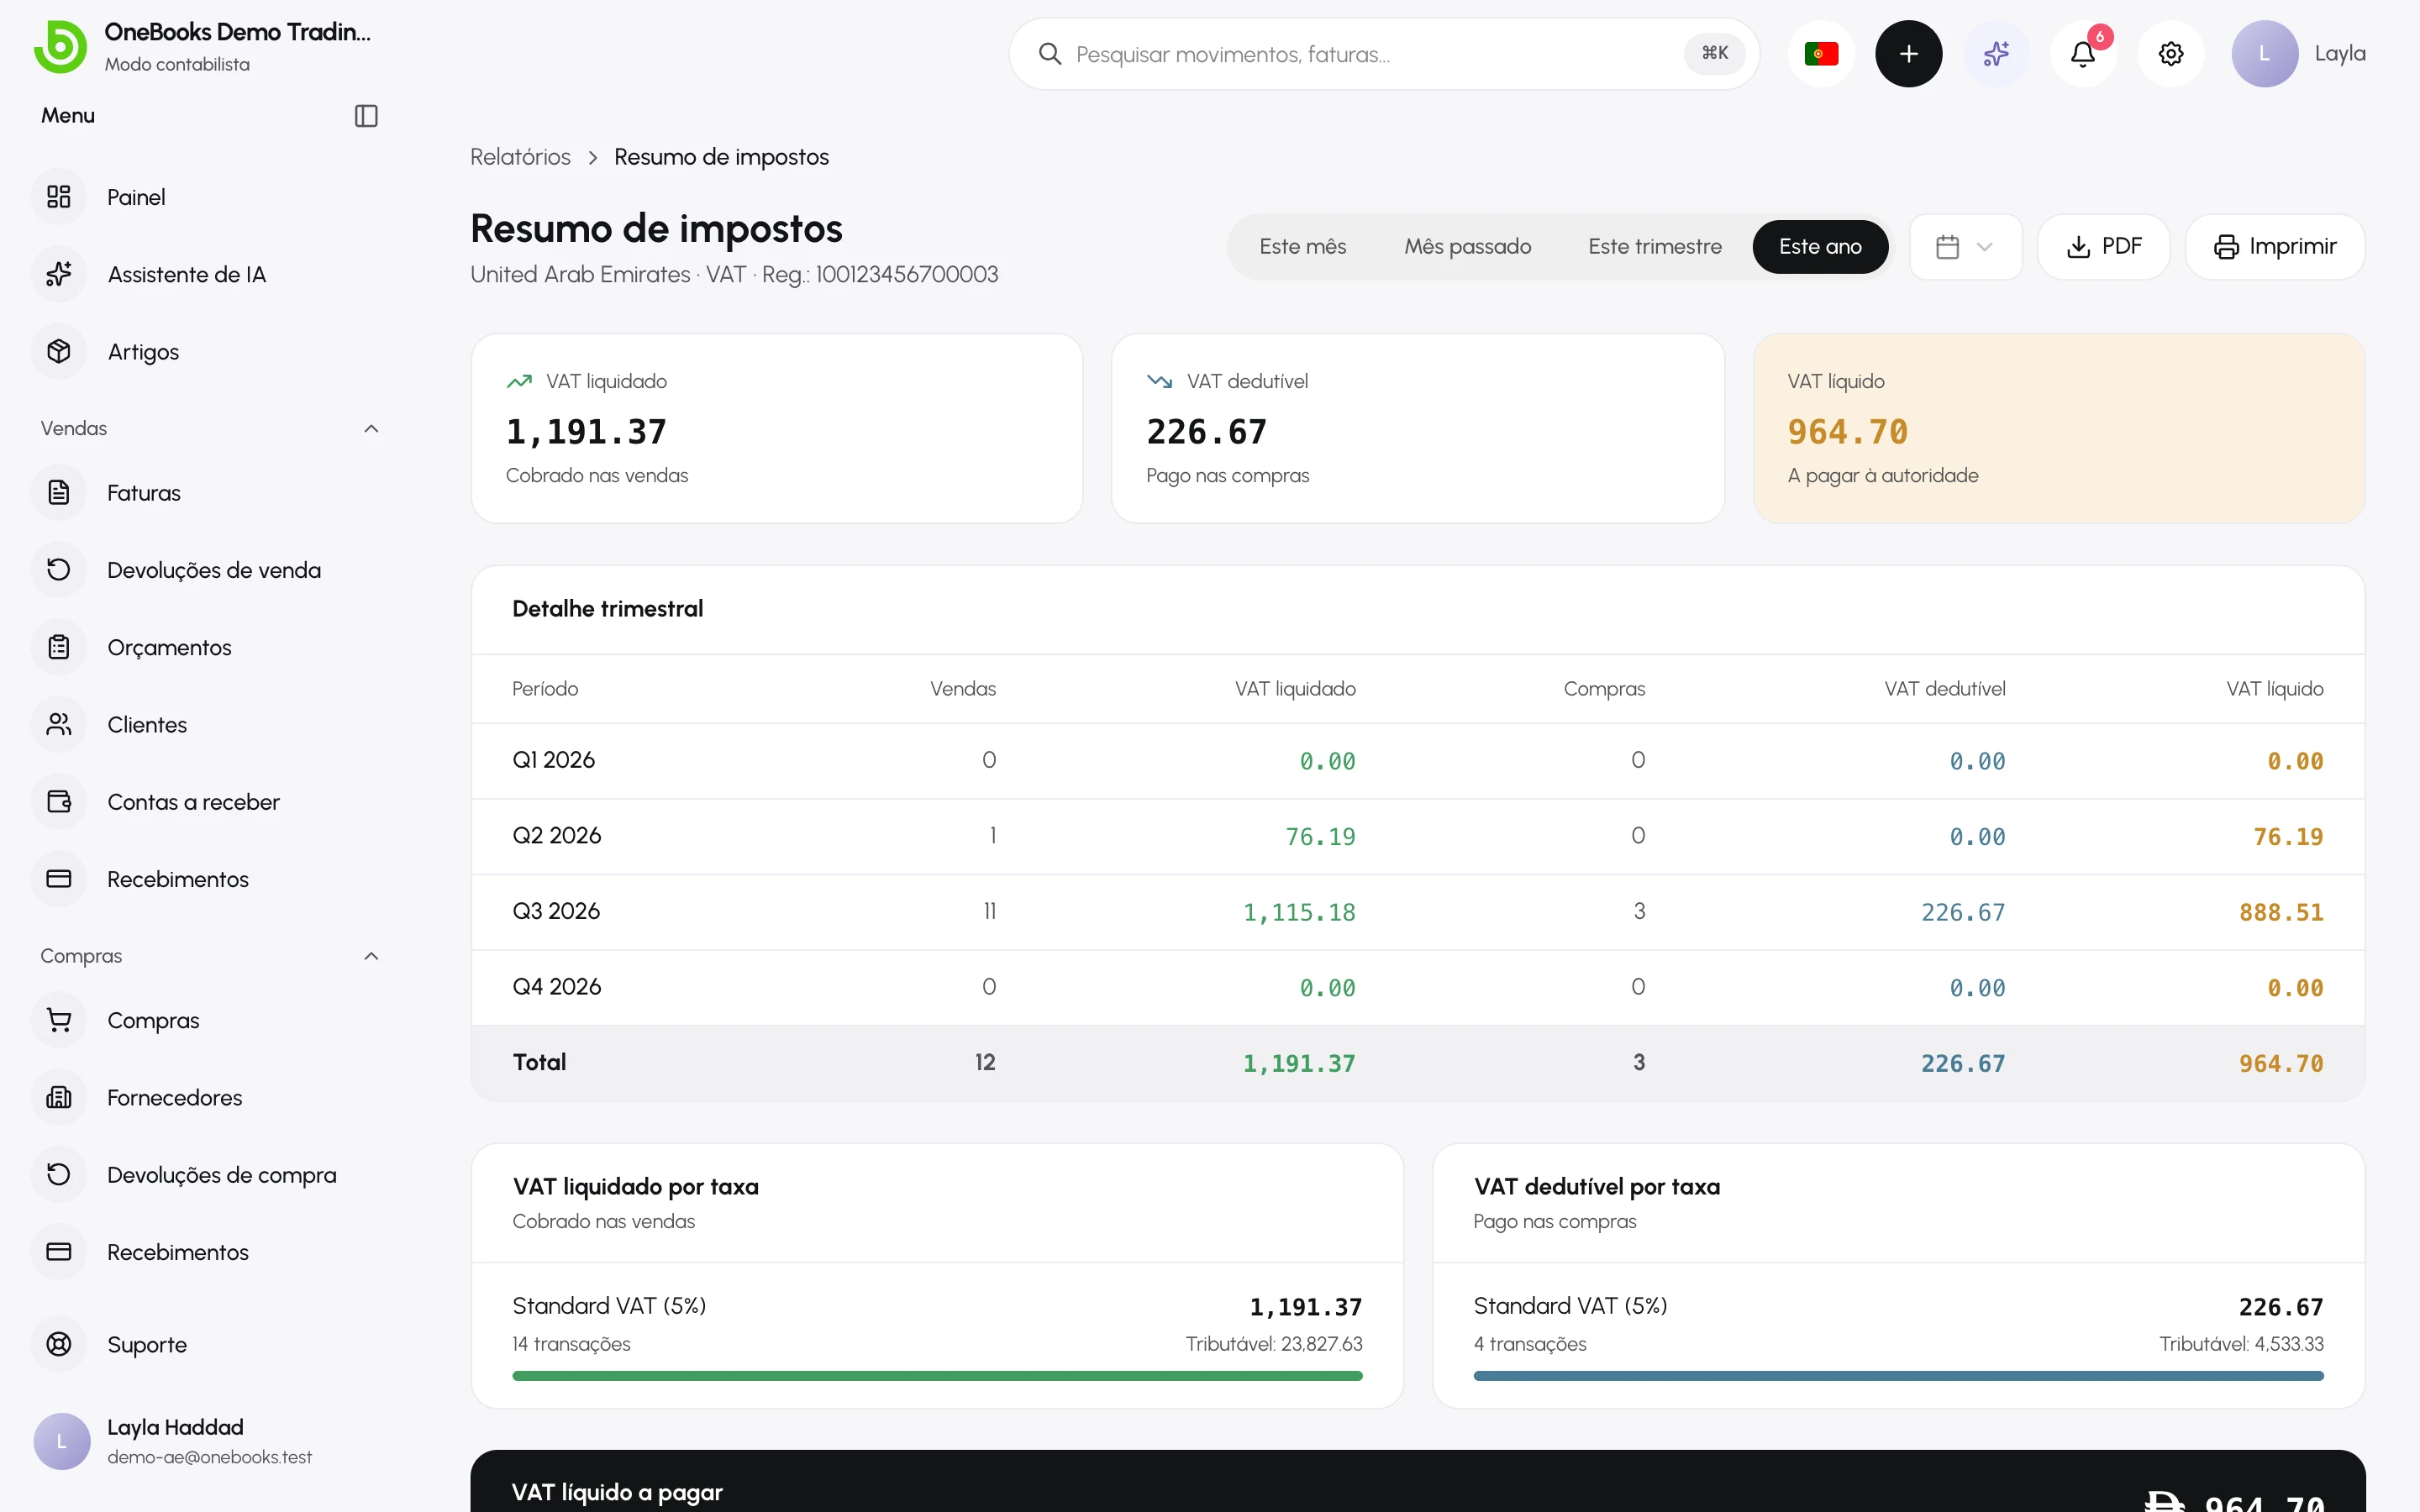
Seção intitulada “Resumo de impostos”Relatórios → Resumo de impostos apresenta os mesmos valores num mapa compacto, com o seu número de registo, adequado para o seu contabilista ou para entregar a declaração manualmente.
O que está incluído
Seção intitulada “O que está incluído”| Incluído | Não incluído |
|---|---|
| Faturas enviadas e notas de crédito confirmadas (imposto liquidado) | Rascunhos e orçamentos |
| Compras finalizadas e notas de débito confirmadas (imposto dedutível) | Gastos (não têm linha de imposto — consulte Registar um gasto) |
| Compras com autoliquidação (os dois lados) | Documentos anulados (estornados) |
Os totais reconciliam com as contas de balanço 2100 IVA liquidado, 1300 IVA dedutível e 2110 IVA liquidado por autoliquidação.
Declarações por país
Seção intitulada “Declarações por país”- Arábia Saudita e Emirados Árabes Unidos — valores da declaração de IVA; as faturas eletrónicas sauditas são comunicadas à parte através da ZATCA. Consulte Arábia Saudita e Emirados Árabes Unidos.
- Índia — utilize a GSTR-1 e a GSTR-3B em Relatórios para os formatos legais. Consulte Índia.
- Estados Unidos — imposto sobre vendas cobrado por taxa; entregue a declaração junto do seu estado. Consulte Estados Unidos.