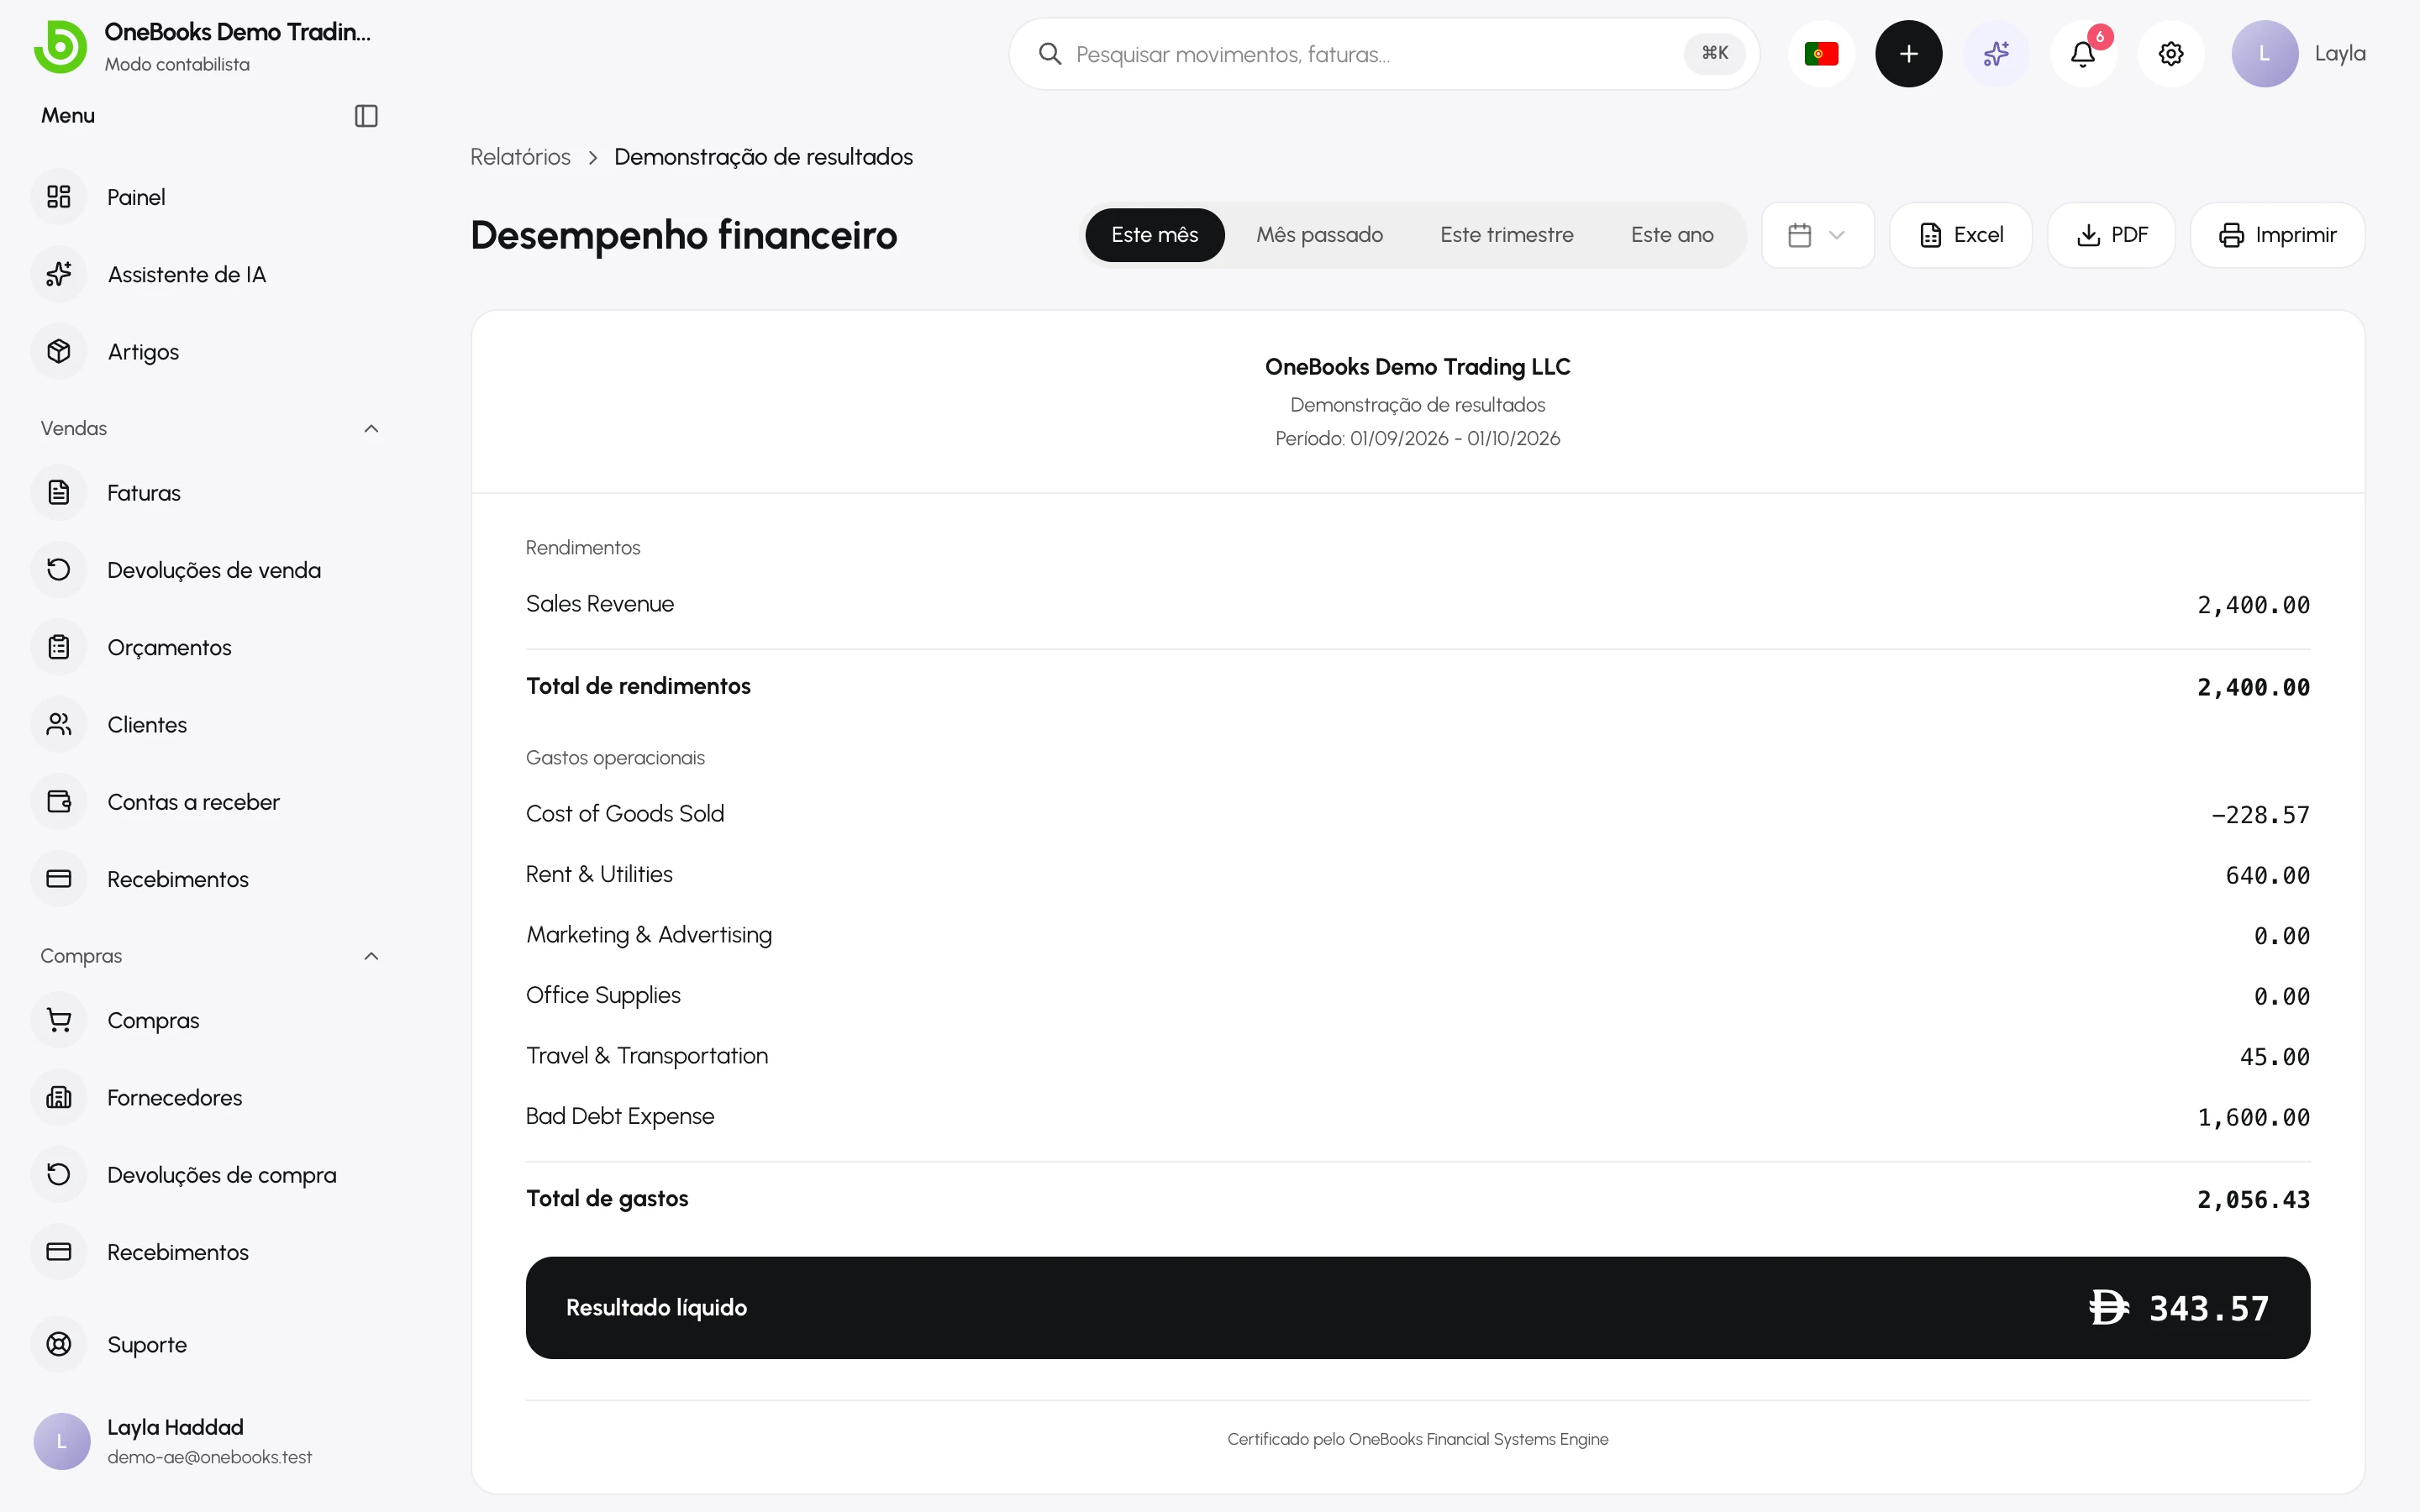
A demonstração de resultados (Desempenho financeiro no Modo simples) mostra o que ganhou e o que gastou num período, e o resultado líquido ou o prejuízo líquido daí resultante.
Como é construída
Seção intitulada “Como é construída”- Rendimentos — todas as contas do tipo rendimento: vendas, prestações de serviços, descontos obtidos; os descontos concedidos reduzem-nos.
- Gastos — todas as contas do tipo gasto, incluindo o custo das mercadorias vendidas e o gasto com créditos incobráveis.
- Resultado líquido = rendimentos − gastos.
- Os valores seguem o regime de acréscimo: uma fatura conta quando é enviada e uma compra quando é finalizada, independentemente do pagamento. Estão líquidos de imposto — o IVA e o GST ficam no balanço e não aqui.
- Os saldos iniciais e os lançamentos de encerramento do exercício são excluídos, para que um exercício encerrado não distorça o seguinte.
Como a ler
Seção intitulada “Como a ler”- Escolha o período (mês, trimestre, acumulado do ano, personalizado).
- A Comparação de períodos mostra o período anterior ao lado.
- Cada linha é uma conta; abra essa conta no razão geral para ver os lançamentos que lhe deram origem.
Perguntas frequentes
Seção intitulada “Perguntas frequentes”- Porque falta aqui uma fatura já paga? Verifique a data: a fatura pertence ao período da data de emissão e não ao da data de pagamento.
- Porque é que o dinheiro em caixa é inferior ao lucro? As faturas por pagar são rendimento, mas ainda não são dinheiro; veja a demonstração de fluxo de caixa.
- Porque não aparece aqui um gasto? Os gastos arquivados ficam ocultos em todos os relatórios, e uma compra em rascunho ainda não está lançada.