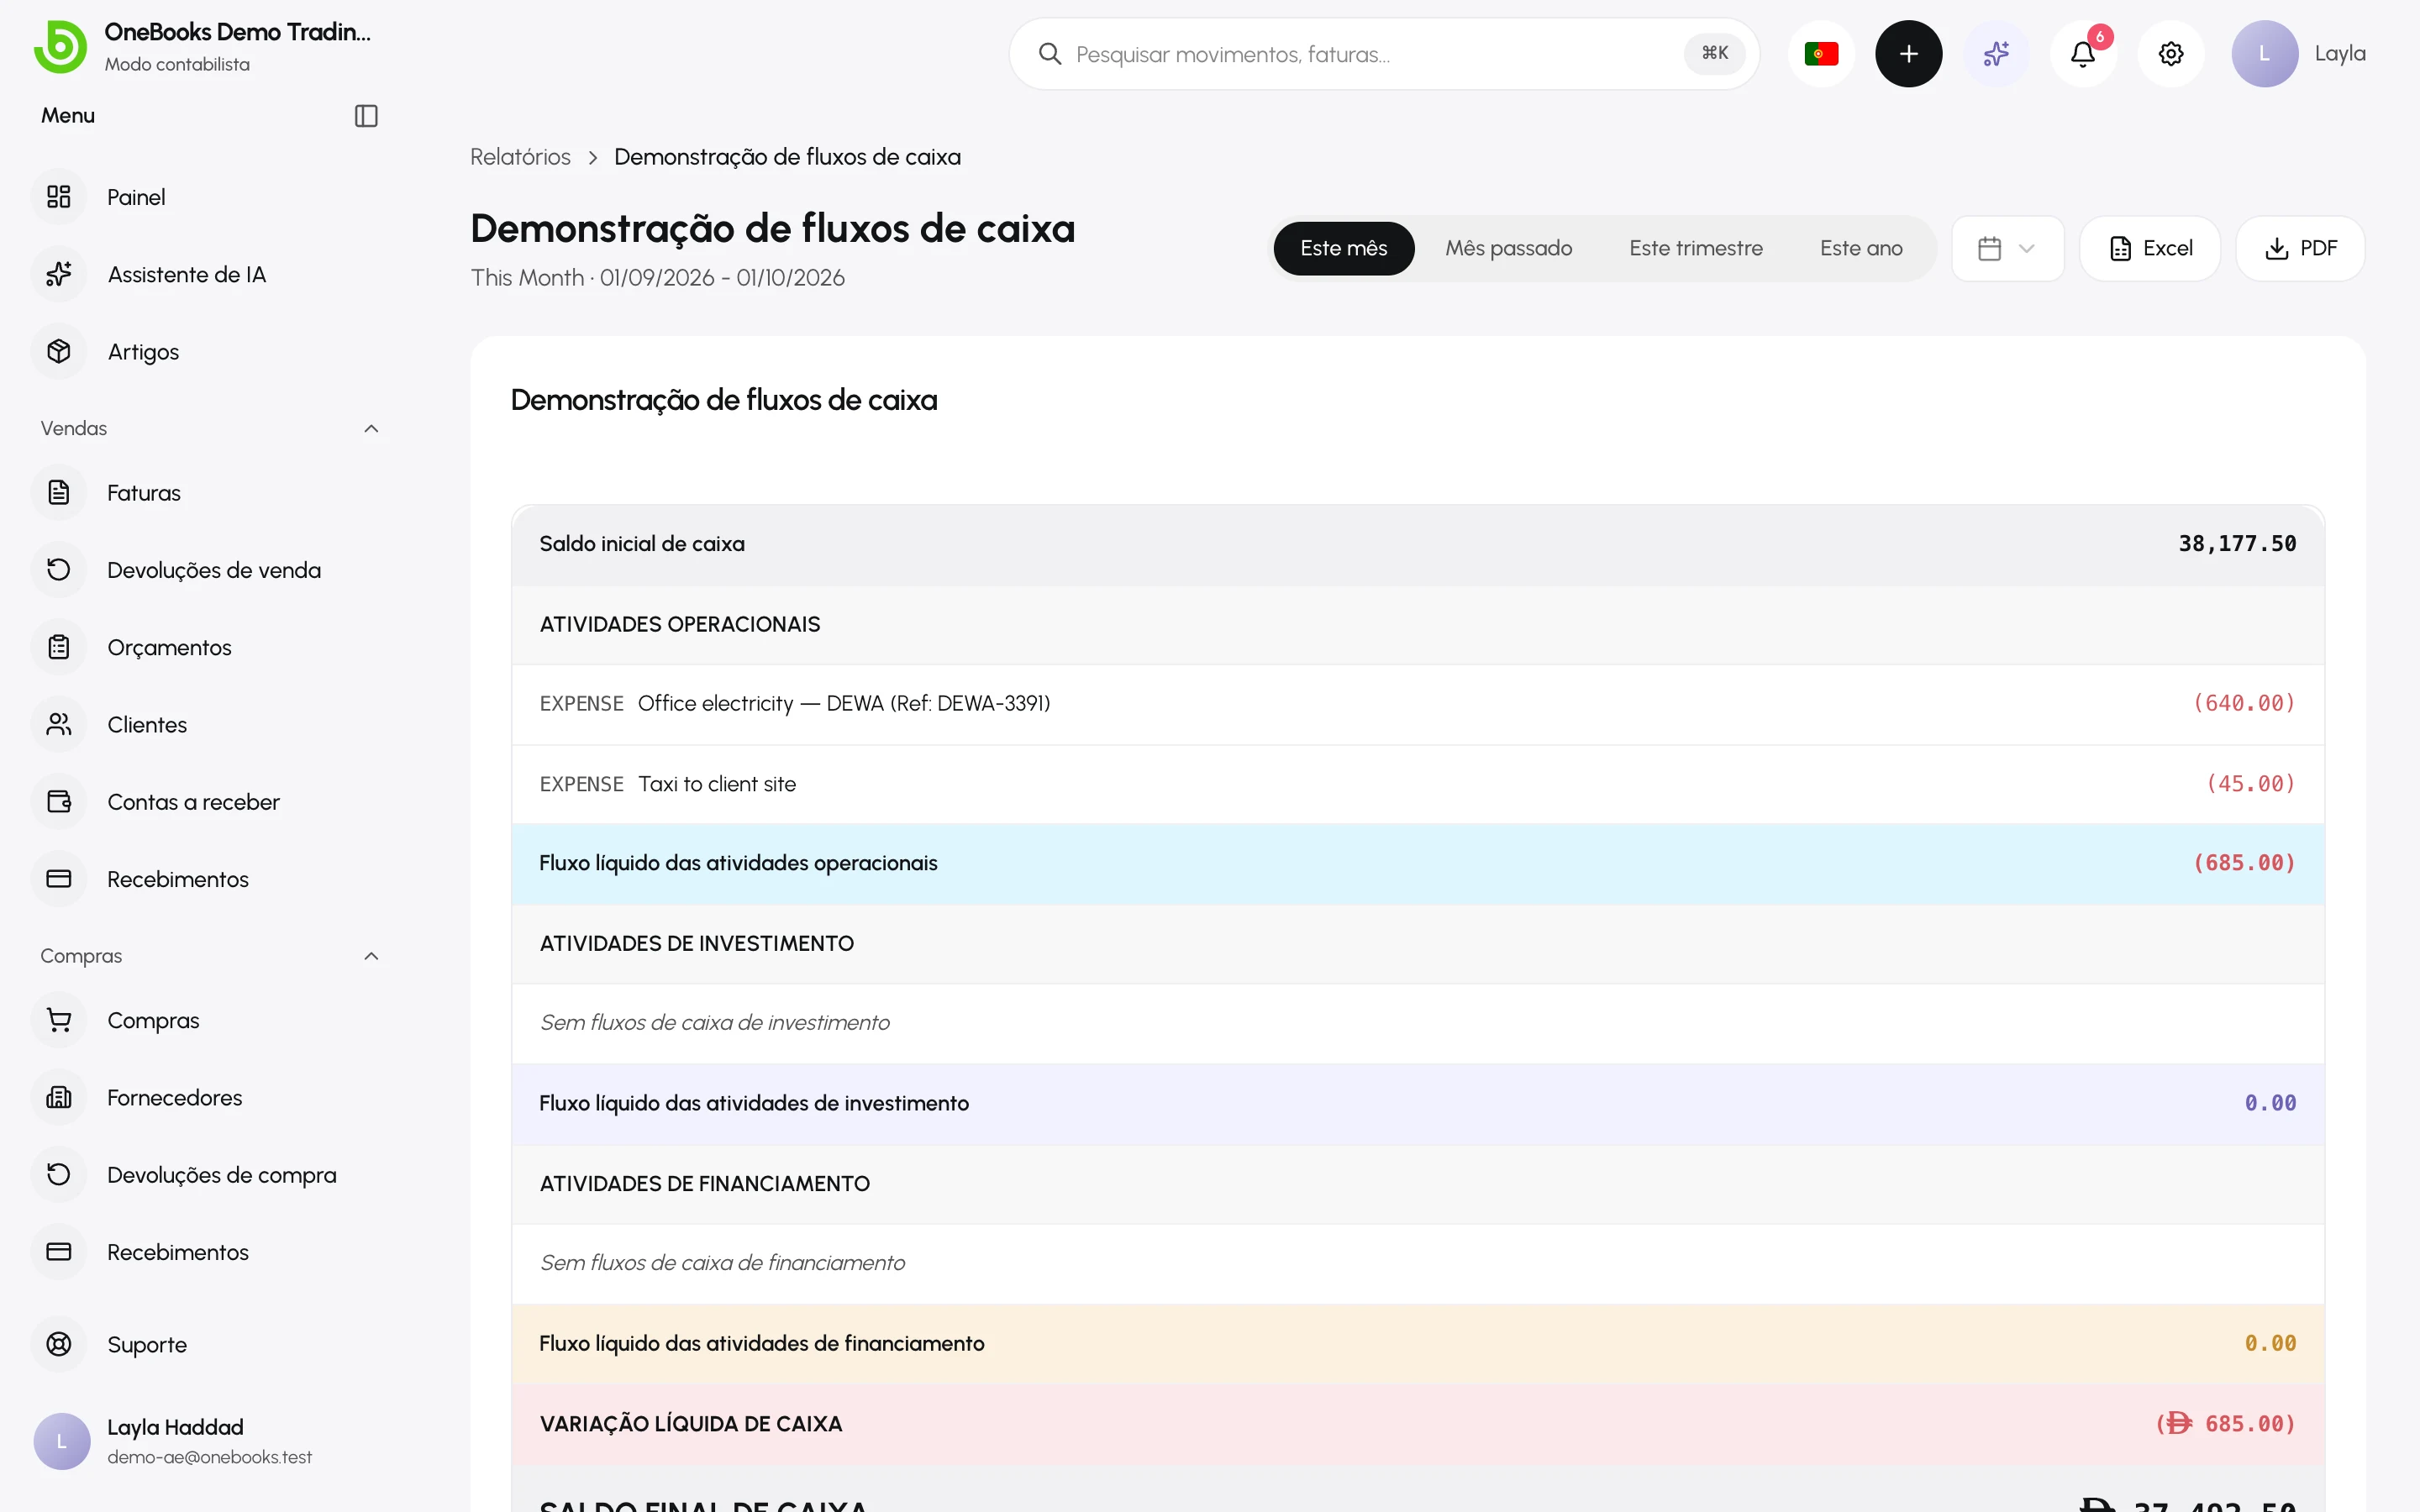
A demonstração de fluxos de caixa (Movimentos de caixa no Modo simples) acompanha o dinheiro das suas contas de caixa e bancárias ao longo de um período: onde começou, o que entrou e saiu, e onde terminou.
Como é construída
Seção intitulada “Como é construída”- Caixa significa todas as contas das famílias 1200 Caixa e 1210 Banco, incluindo as contas bancárias que tenha criado.
- Atividades operacionais — recebimentos de clientes, pagamentos a fornecedores, gastos e tudo o resto que não caiba nas duas categorias seguintes.
- Atividades de investimento — movimentos que tocam em 1500 Ativos fixos ou nas suas subcontas (compra ou venda de equipamento).
- Atividades de financiamento — movimentos que tocam numa conta de capital próprio (entradas ou saídas de capital do proprietário).
- O saldo inicial de caixa é a posição anterior ao período; os saldos iniciais datados dentro do período são incorporados nele, pelo que o saldo final de caixa é sempre igual ao valor de caixa do balanço.
Como a ler
Seção intitulada “Como a ler”Escolha o período. Entradas e Saídas resumem os totais; cada secção de atividade enumera os movimentos por conta. As transferências entre as suas próprias contas de caixa e bancárias (transferências internas) anulam-se entre si e não aparecem como atividade.