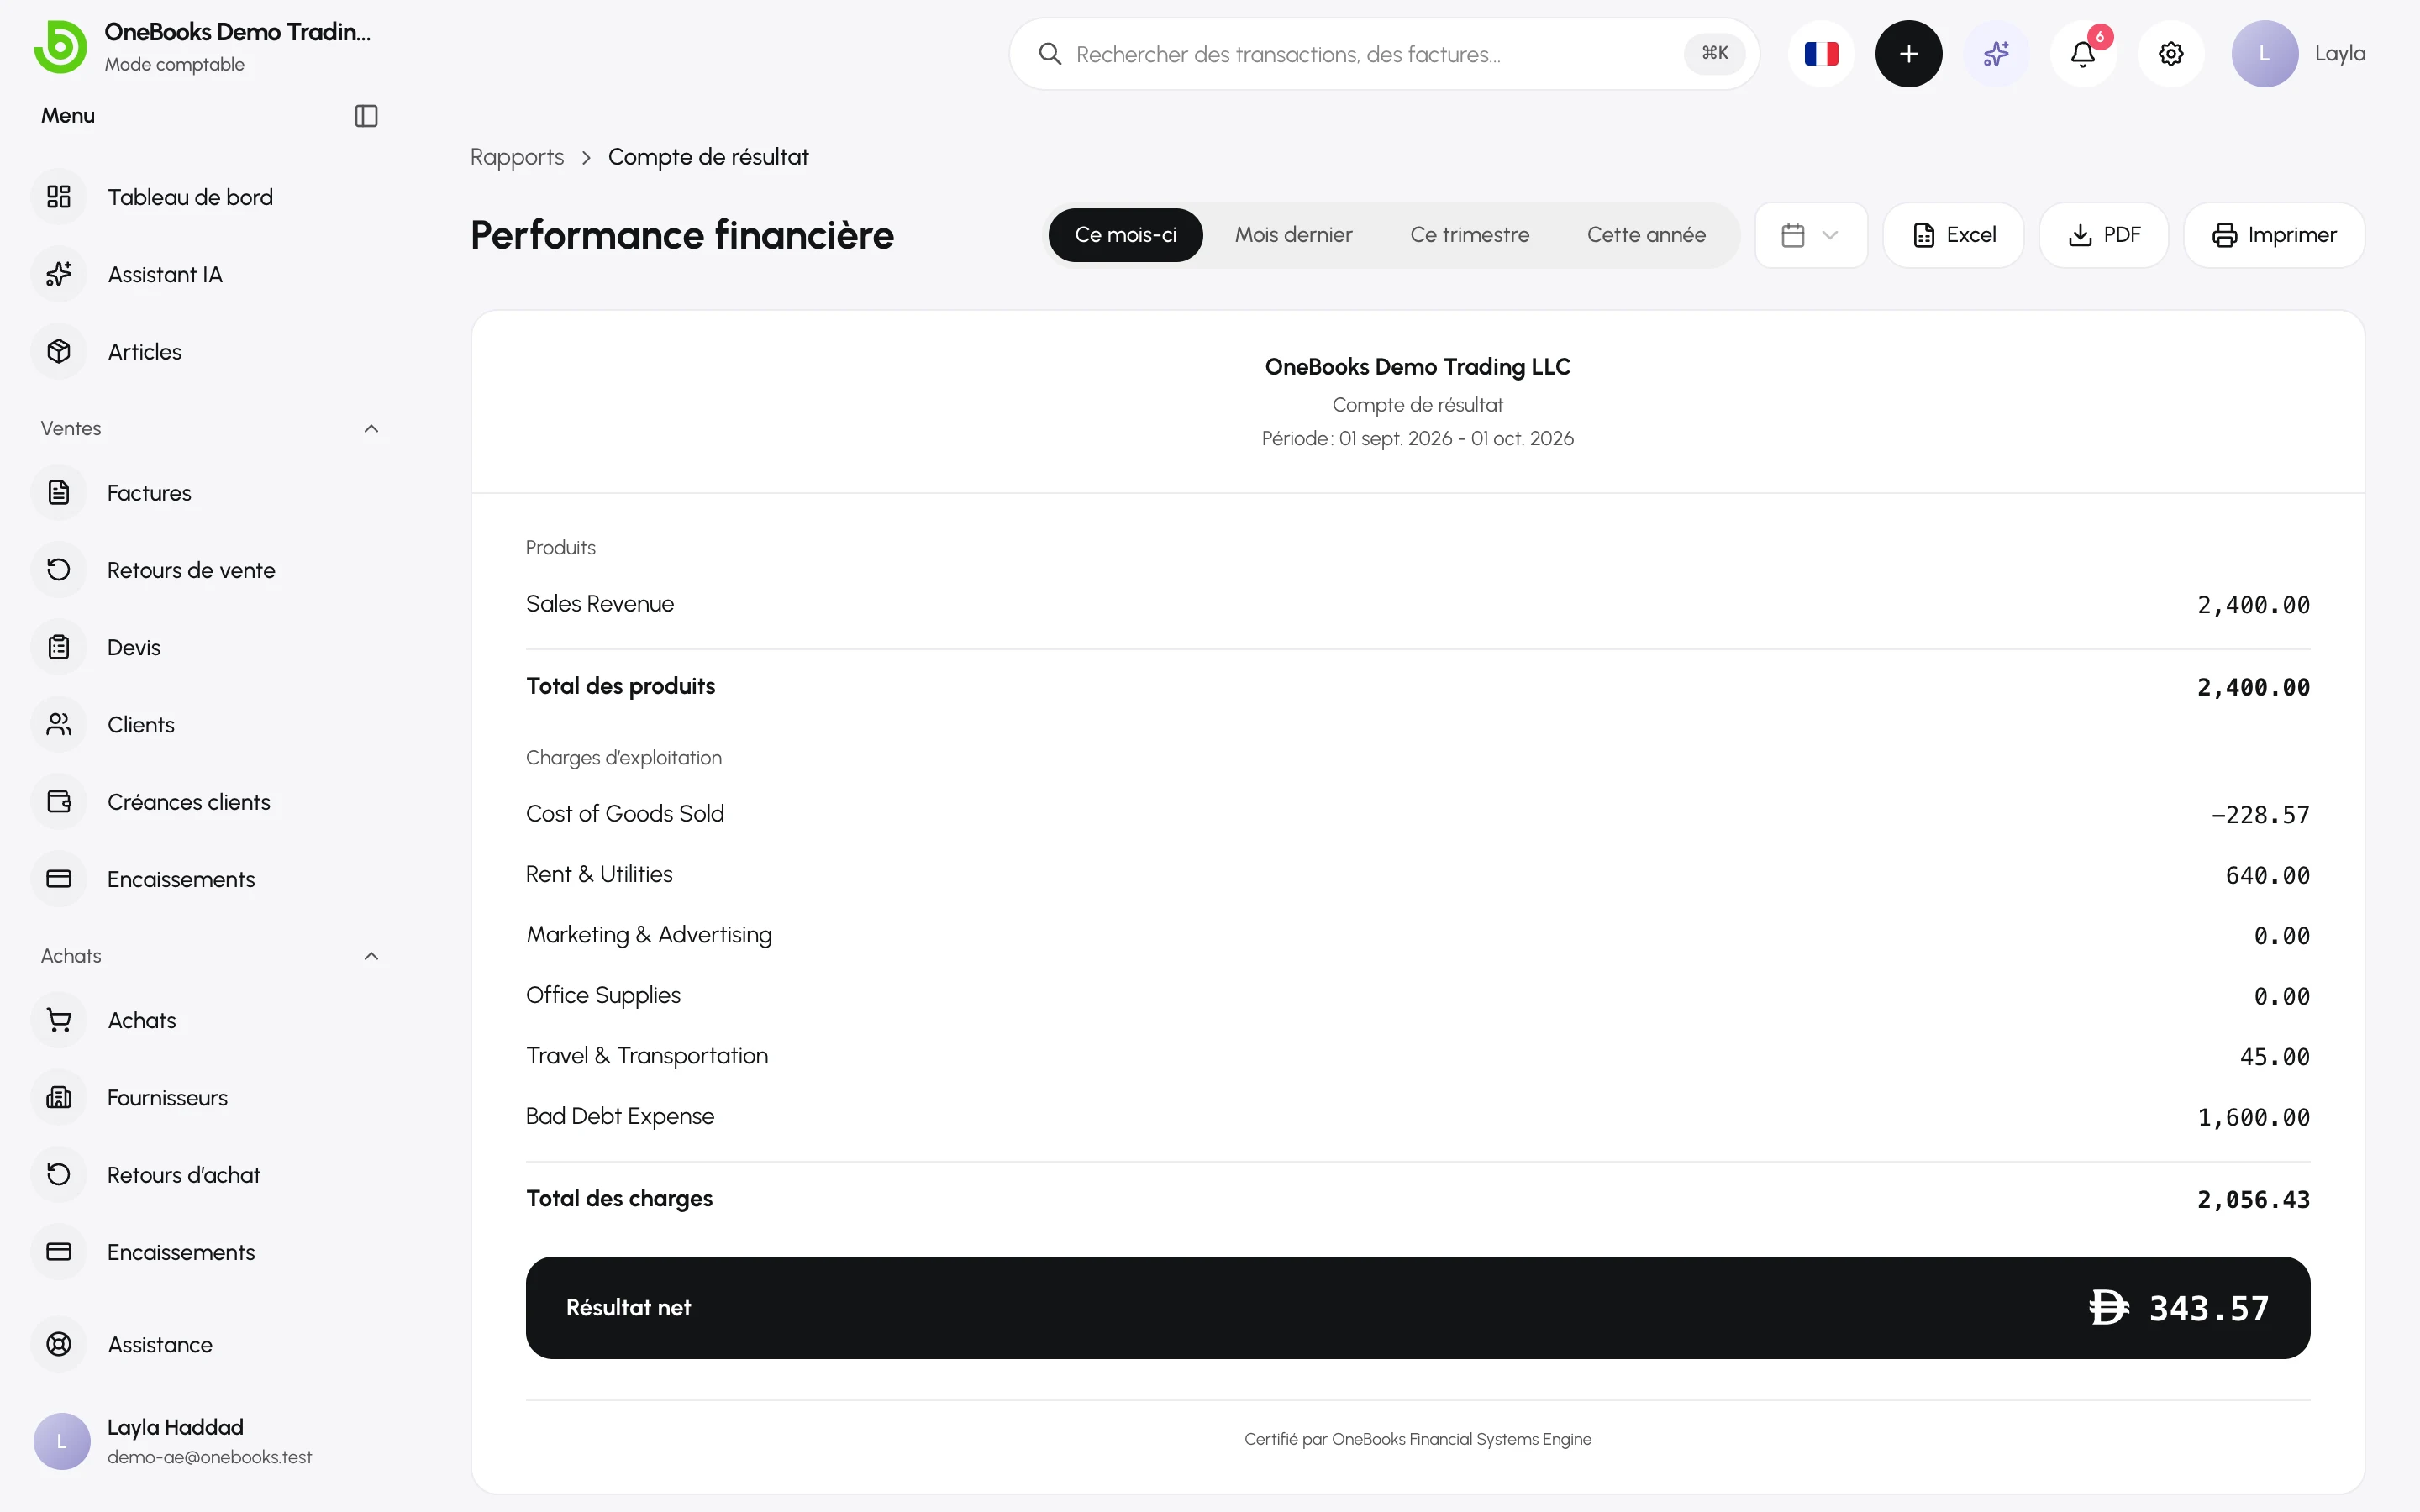
Le compte de résultat (Performance financière en mode simple) montre ce que vous avez gagné et dépensé sur une période, ainsi que le résultat net ou la perte nette qui en découle.
Comment il est construit
Section intitulée « Comment il est construit »- Produits — chaque compte de type produit : ventes, produits de services, remises obtenues ; les remises accordées le réduisent.
- Charges — chaque compte de type charge, y compris le coût des ventes et la charge pour créances irrécouvrables.
- Résultat net = produits − charges.
- Les chiffres sont établis en comptabilité d’engagement : une facture compte lorsqu’elle est envoyée, un achat lorsqu’il est finalisé, indépendamment du règlement. Ils sont hors taxe — la TVA et la GST figurent au bilan, pas ici.
- Les soldes d’ouverture et les écritures de clôture de l’exercice sont exclus, de sorte qu’un exercice clôturé ne fausse pas le suivant.
Comment le lire
Section intitulée « Comment le lire »- Choisissez la période (mois, trimestre, cumul annuel, personnalisé).
- Comparaison des périodes affiche la période précédente à côté.
- Chaque ligne est un compte ; ouvrez-le dans le grand livre pour voir les écritures qui la composent.
Questions fréquentes
Section intitulée « Questions fréquentes »- Pourquoi une facture payée n’apparaît-elle pas ? Vérifiez sa date — elle appartient à la période de sa date d’émission, pas à celle de l’encaissement.
- Pourquoi la trésorerie est-elle inférieure au résultat ? Les factures impayées sont des produits mais pas de la trésorerie ; voir le flux de trésorerie.
- Pourquoi une charge n’apparaît-elle pas ? Les charges archivées sont masquées dans tous les rapports ; un achat en brouillon n’est pas encore comptabilisé.