Comptabilité → Écritures comptables (mode comptable) est le registre complet des livres. La plupart des écritures sont créées par les documents ; vous ajoutez des écritures manuelles pour tout ce que les documents ne couvrent pas — capital social, amortissements, charges à payer, ajustements de fin de période.
Parcourir
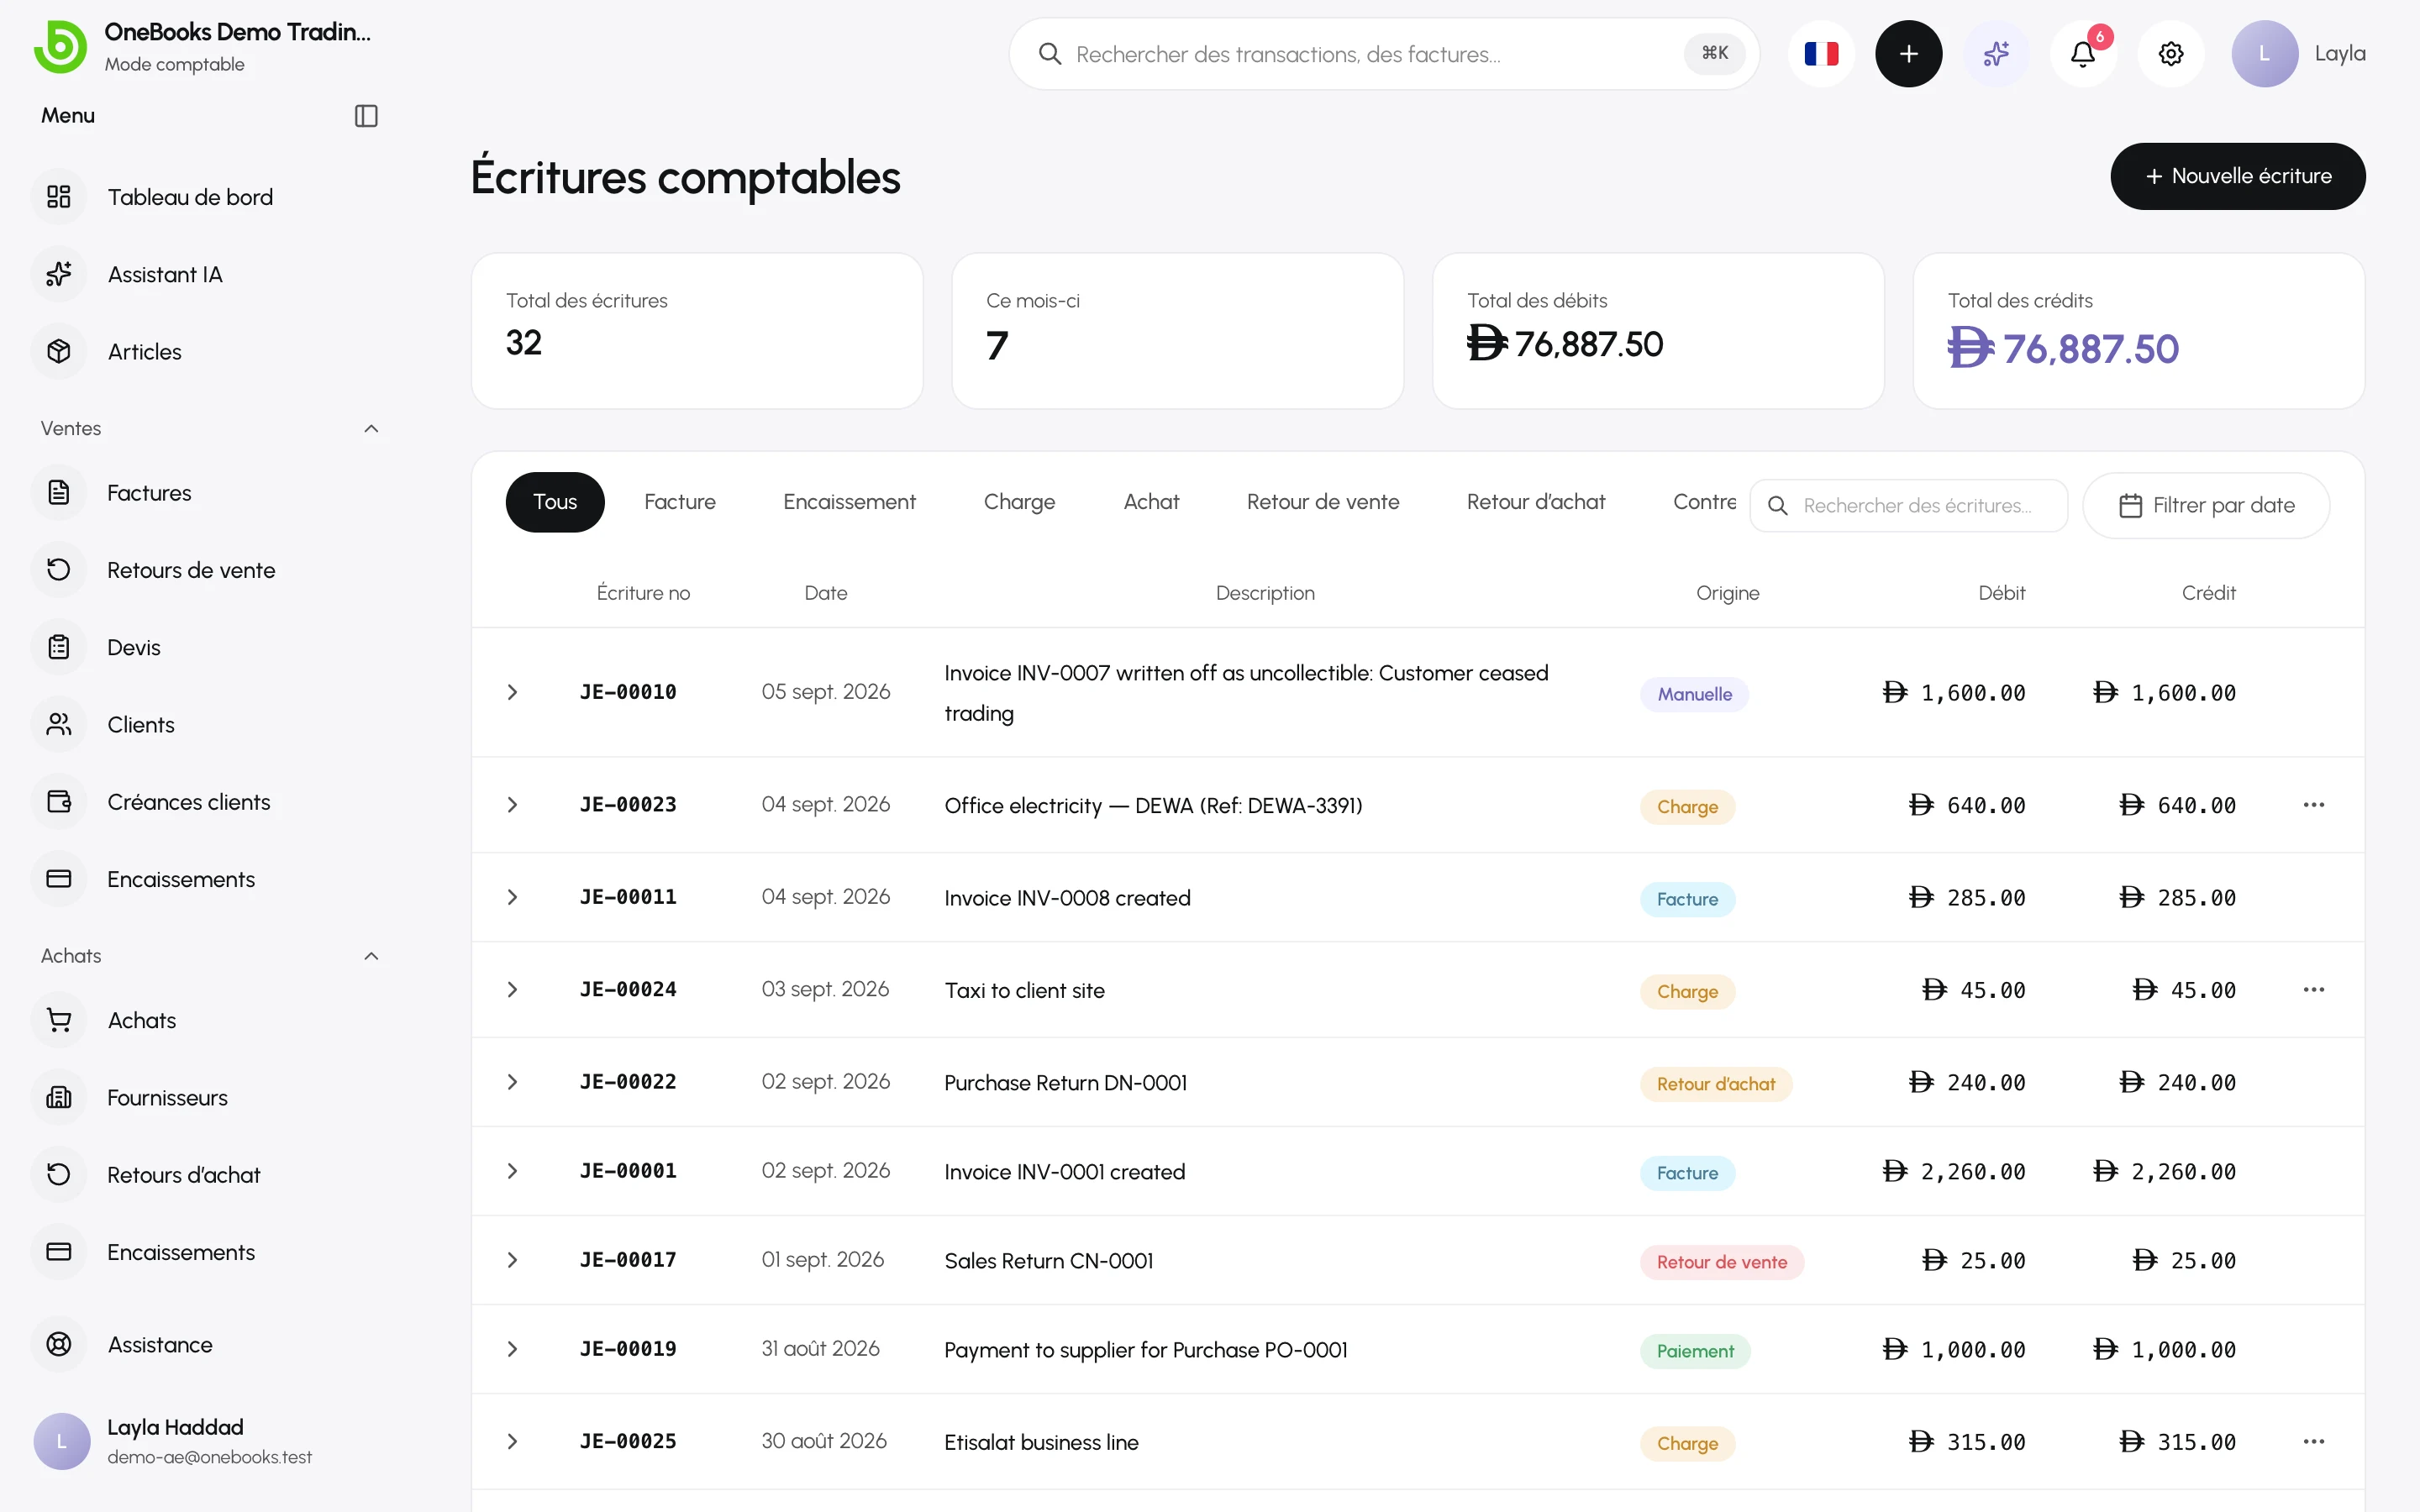
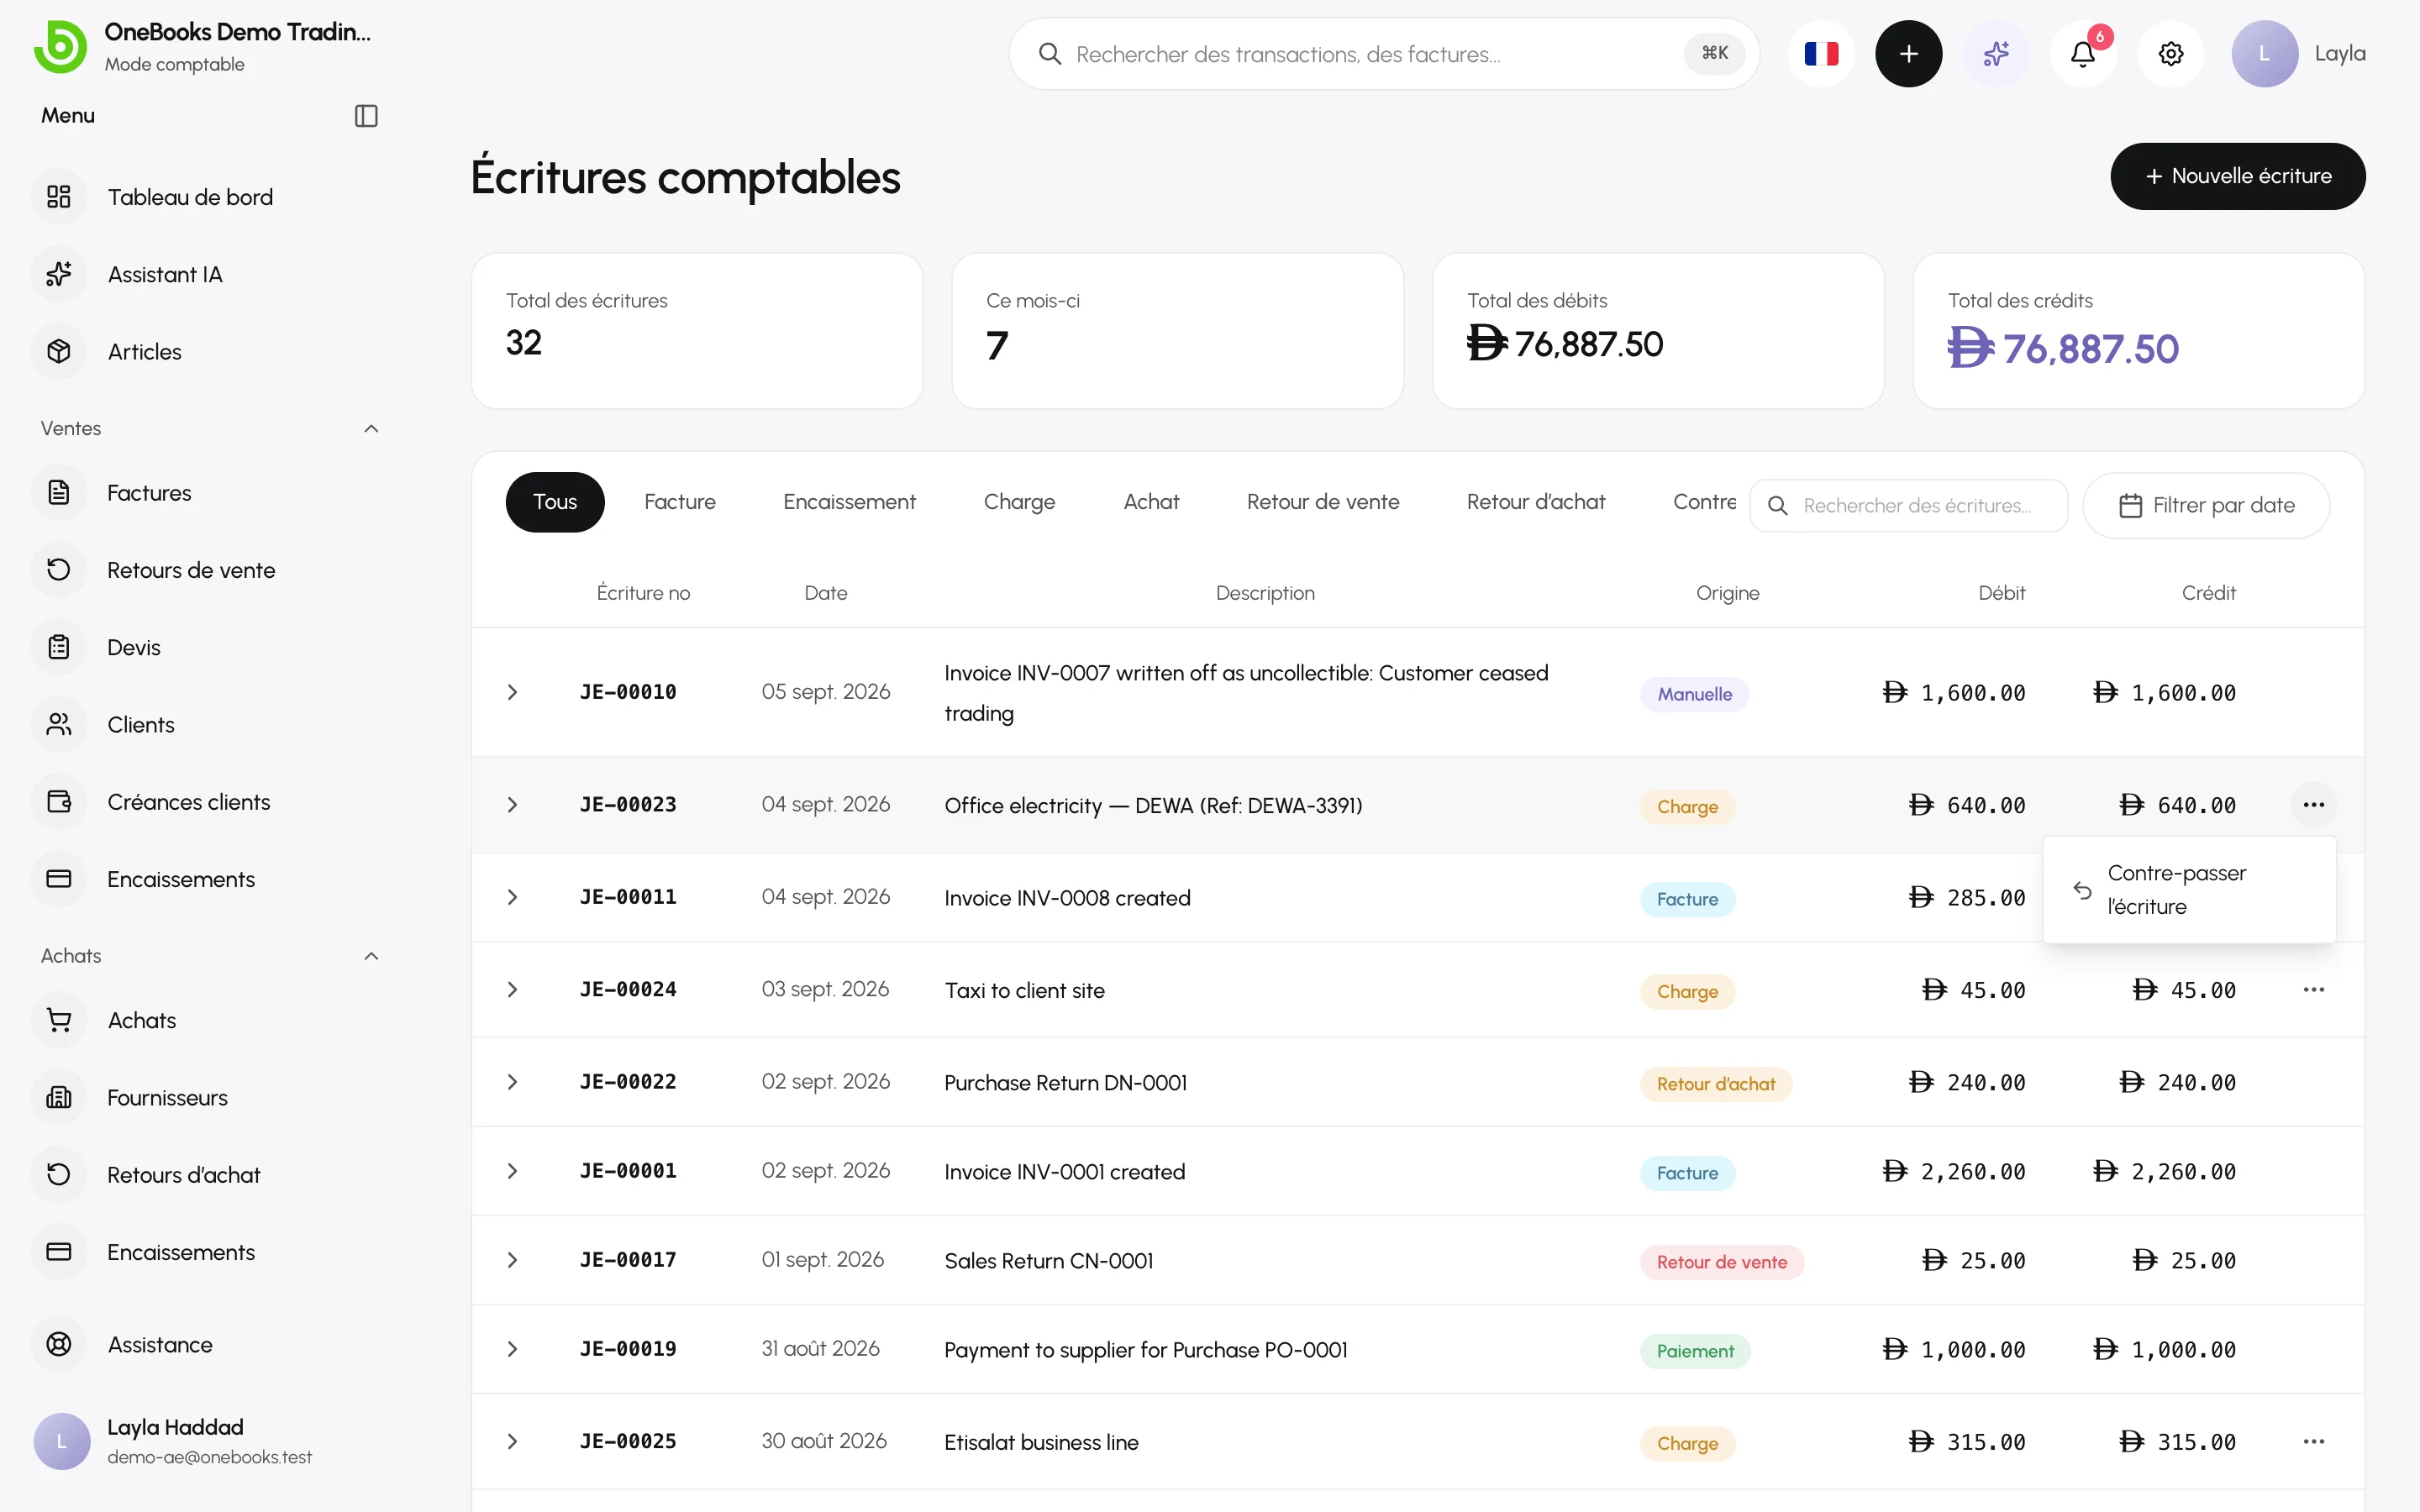
Section intitulée « Parcourir »Chaque ligne affiche la date, le libellé, l’origine (facture, encaissement, charge, achat, virement interne, manuelle, contre-passation…) ainsi que ses totaux de débit et de crédit. Recherchez par libellé ou par référence et filtrez par date. Sélectionnez une écriture pour ouvrir ses lignes.
Créer une écriture manuelle
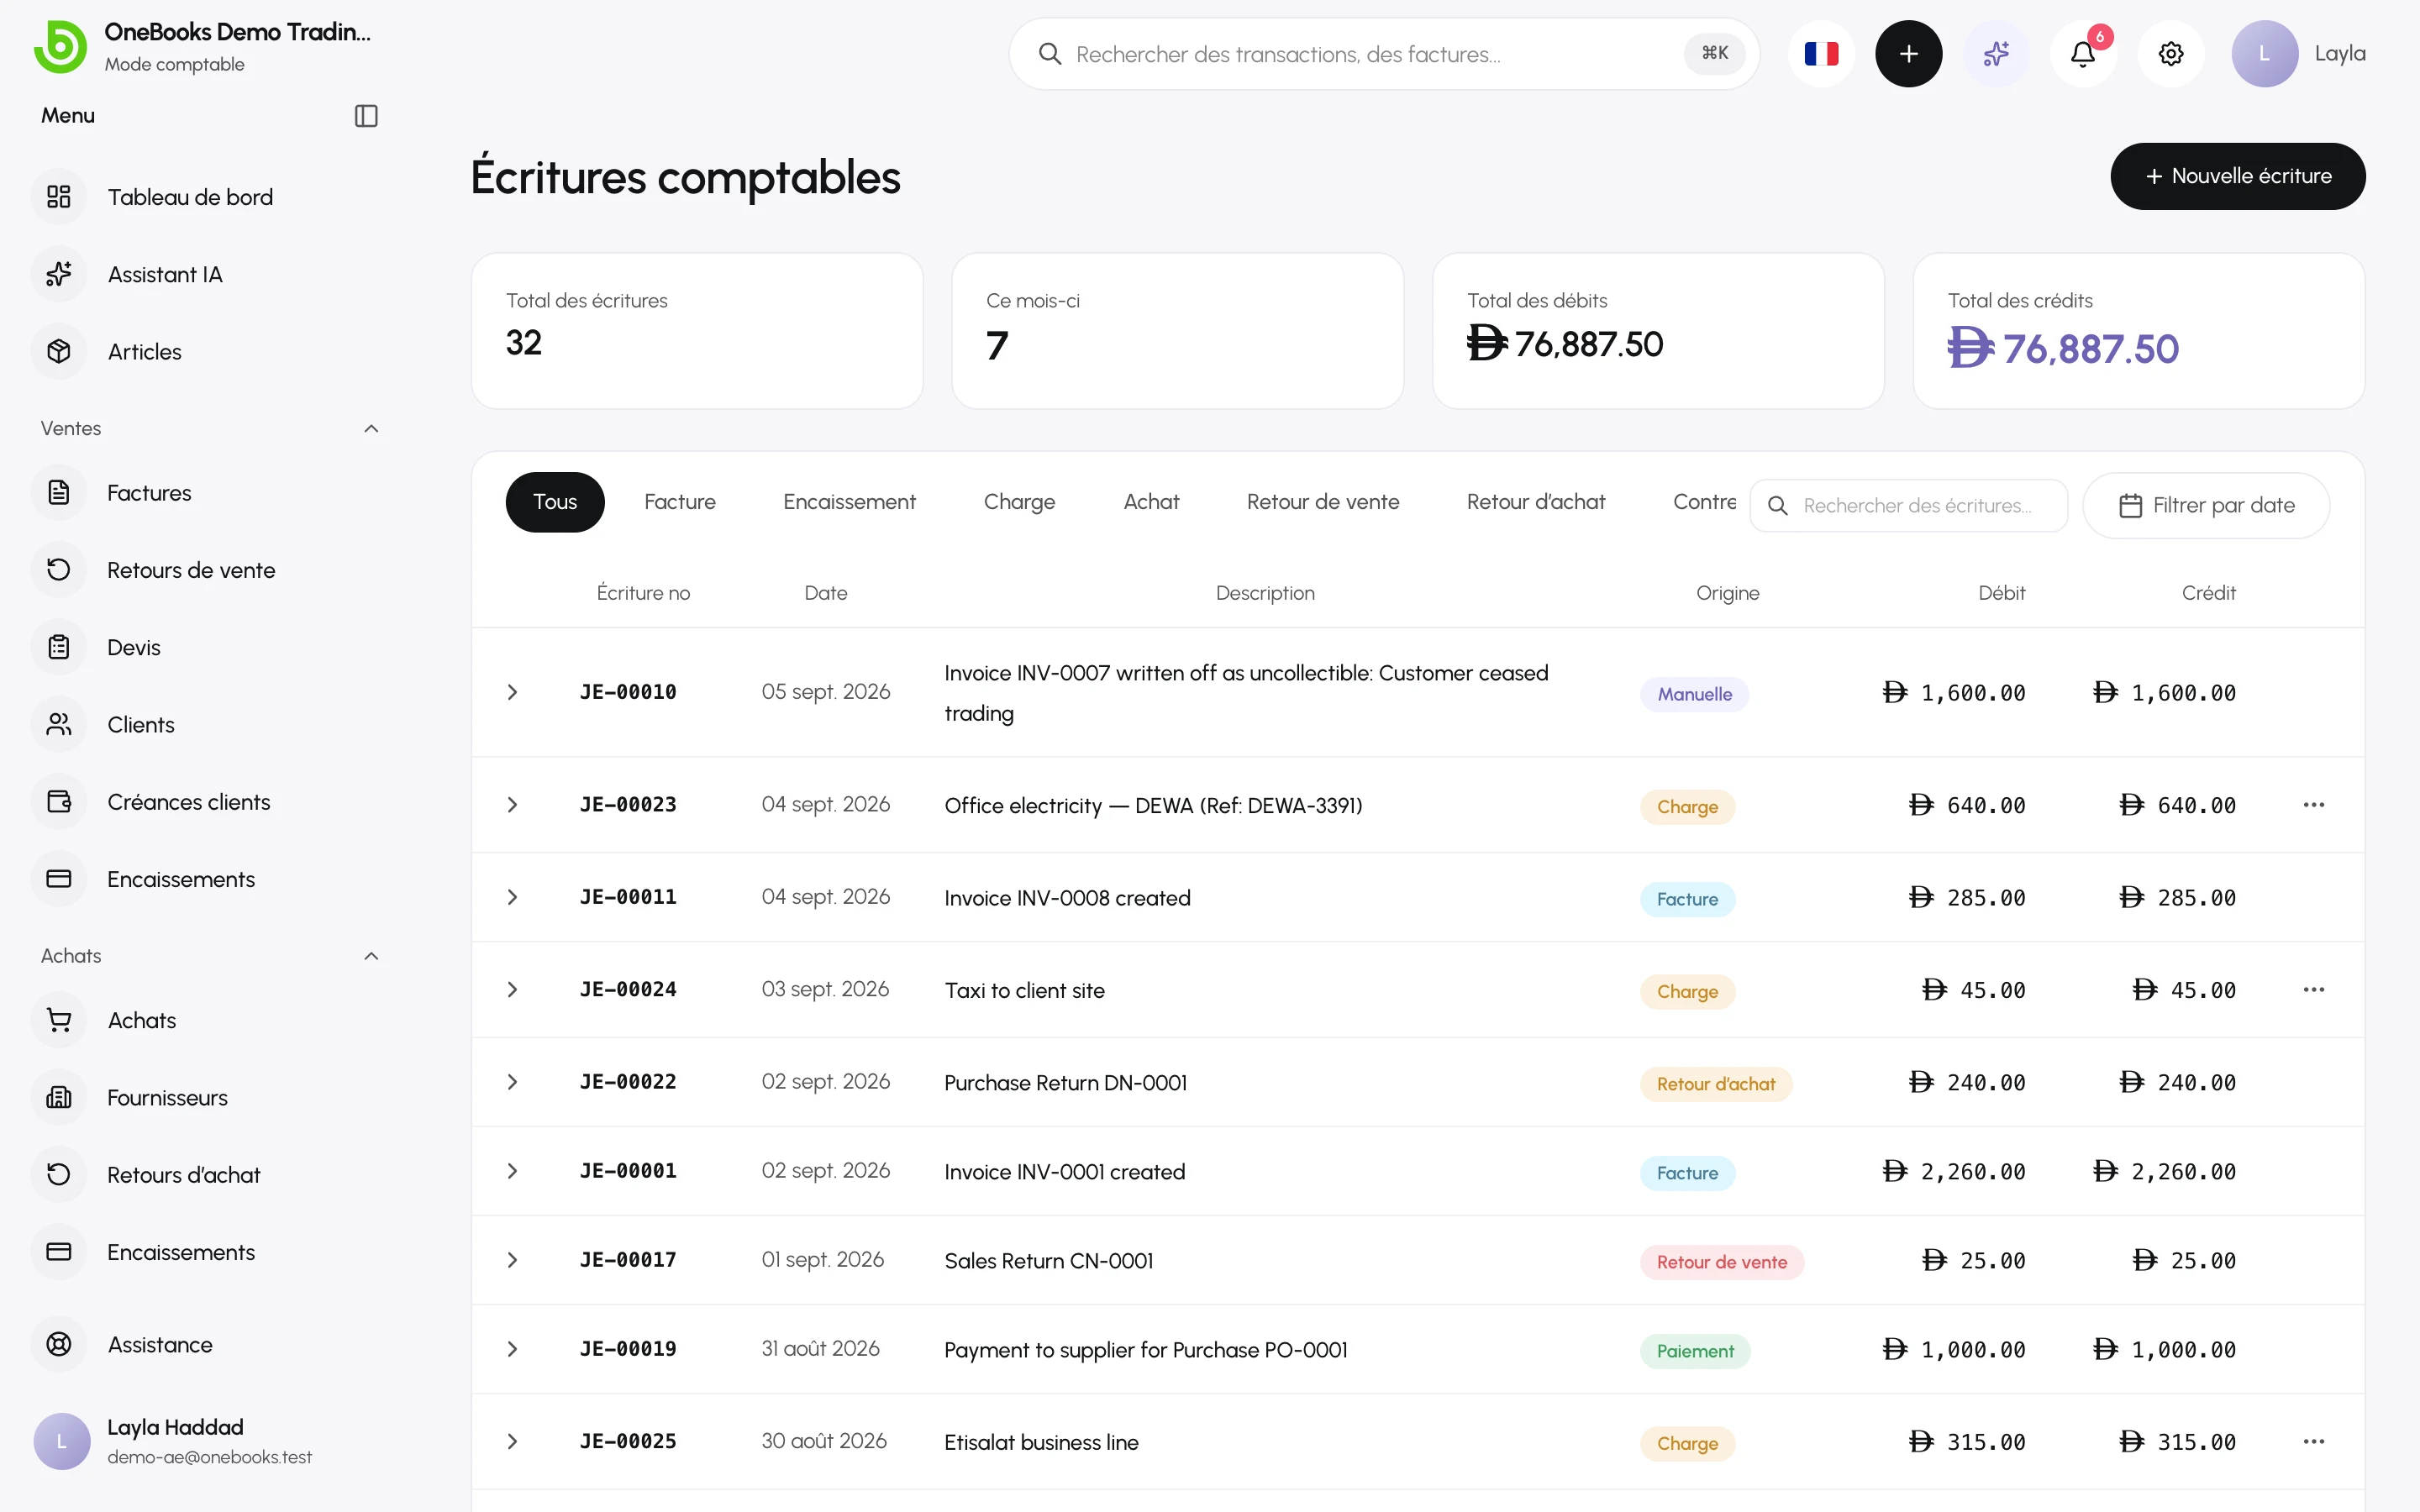
Section intitulée « Créer une écriture manuelle »- Sélectionnez Nouvelle écriture.
- Renseignez la date de l’écriture (elle doit tomber dans une période ouverte et pas dans le futur), une référence et un libellé.
- Ajoutez au moins deux lignes : choisissez un compte et saisissez un montant au débit ou au crédit sur chaque ligne. L’indicateur Écart montre ce qui reste à équilibrer.
- Joignez des pièces justificatives si vous le souhaitez.
- Sélectionnez Enregistrer l’écriture. L’écriture est rejetée si les débits ne sont pas égaux aux crédits.
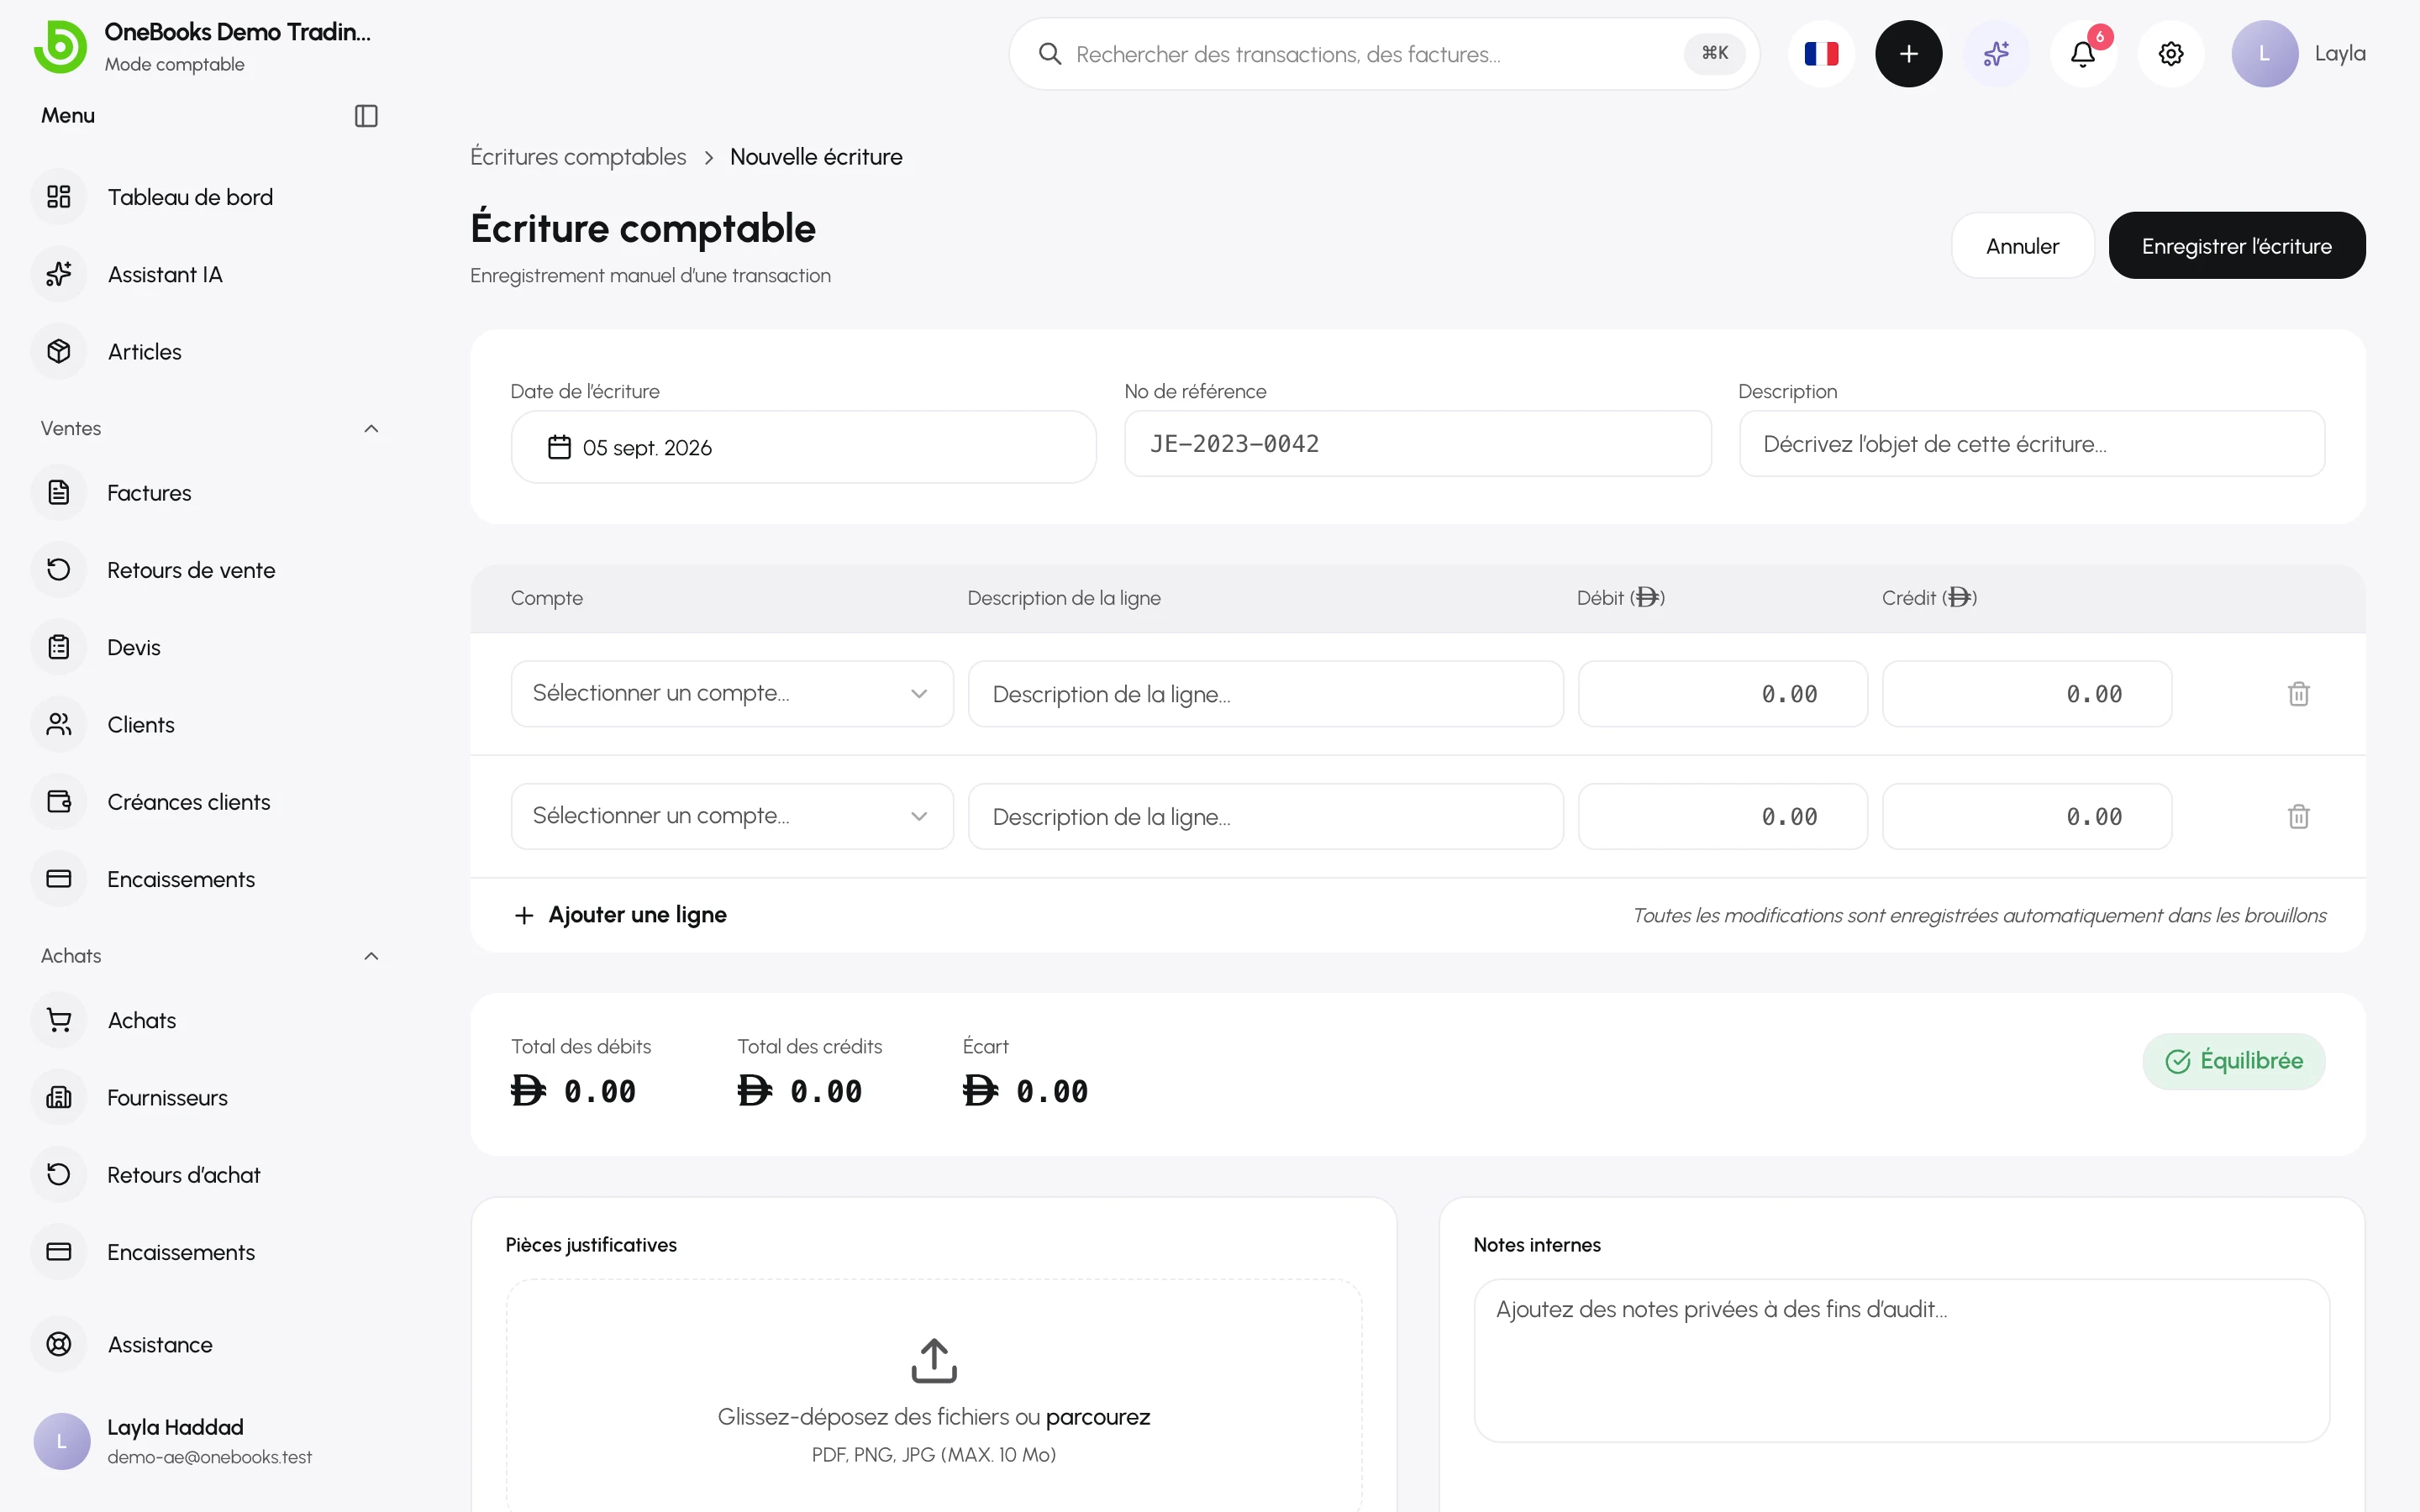
Les écritures manuelles non enregistrées sont conservées comme brouillons sur cet appareil jusqu’à leur enregistrement.
Exemples
Section intitulée « Exemples »| Objet | Débit | Crédit |
|---|---|---|
| Apport du propriétaire | 1210 Banque | 3000 Capital social |
| Amortissement mensuel | 5800 Amortissements | 1500 Immobilisations |
| Frais bancaires figurant sur le relevé | 5900 Autres charges | 1210 Banque |
| Stock de clôture en fin de période (voir Champs de stock) | Compte d’actif de stock | 5000 Coût des ventes |
Contre-passer une écriture
Section intitulée « Contre-passer une écriture »Ouvrez les actions de l’écriture et sélectionnez Contre-passer l’écriture. OneBooks comptabilise une nouvelle écriture avec les débits et les crédits inversés, datée dans la période d’origine si elle est encore ouverte (sinon à la date du jour), et marque l’écriture d’origine comme contre-passée. Rien n’est modifié ni supprimé.
- Une écriture ne peut pas être datée dans un exercice fiscal verrouillé ou clôturé, dans le futur, ni avant la date de création de l’entreprise.
- Les comptes archivés ne peuvent pas recevoir de nouvelles lignes.
- Les écritures manuelles exigent l’autorisation journal.create ; la contre-passation exige journal.reverse.