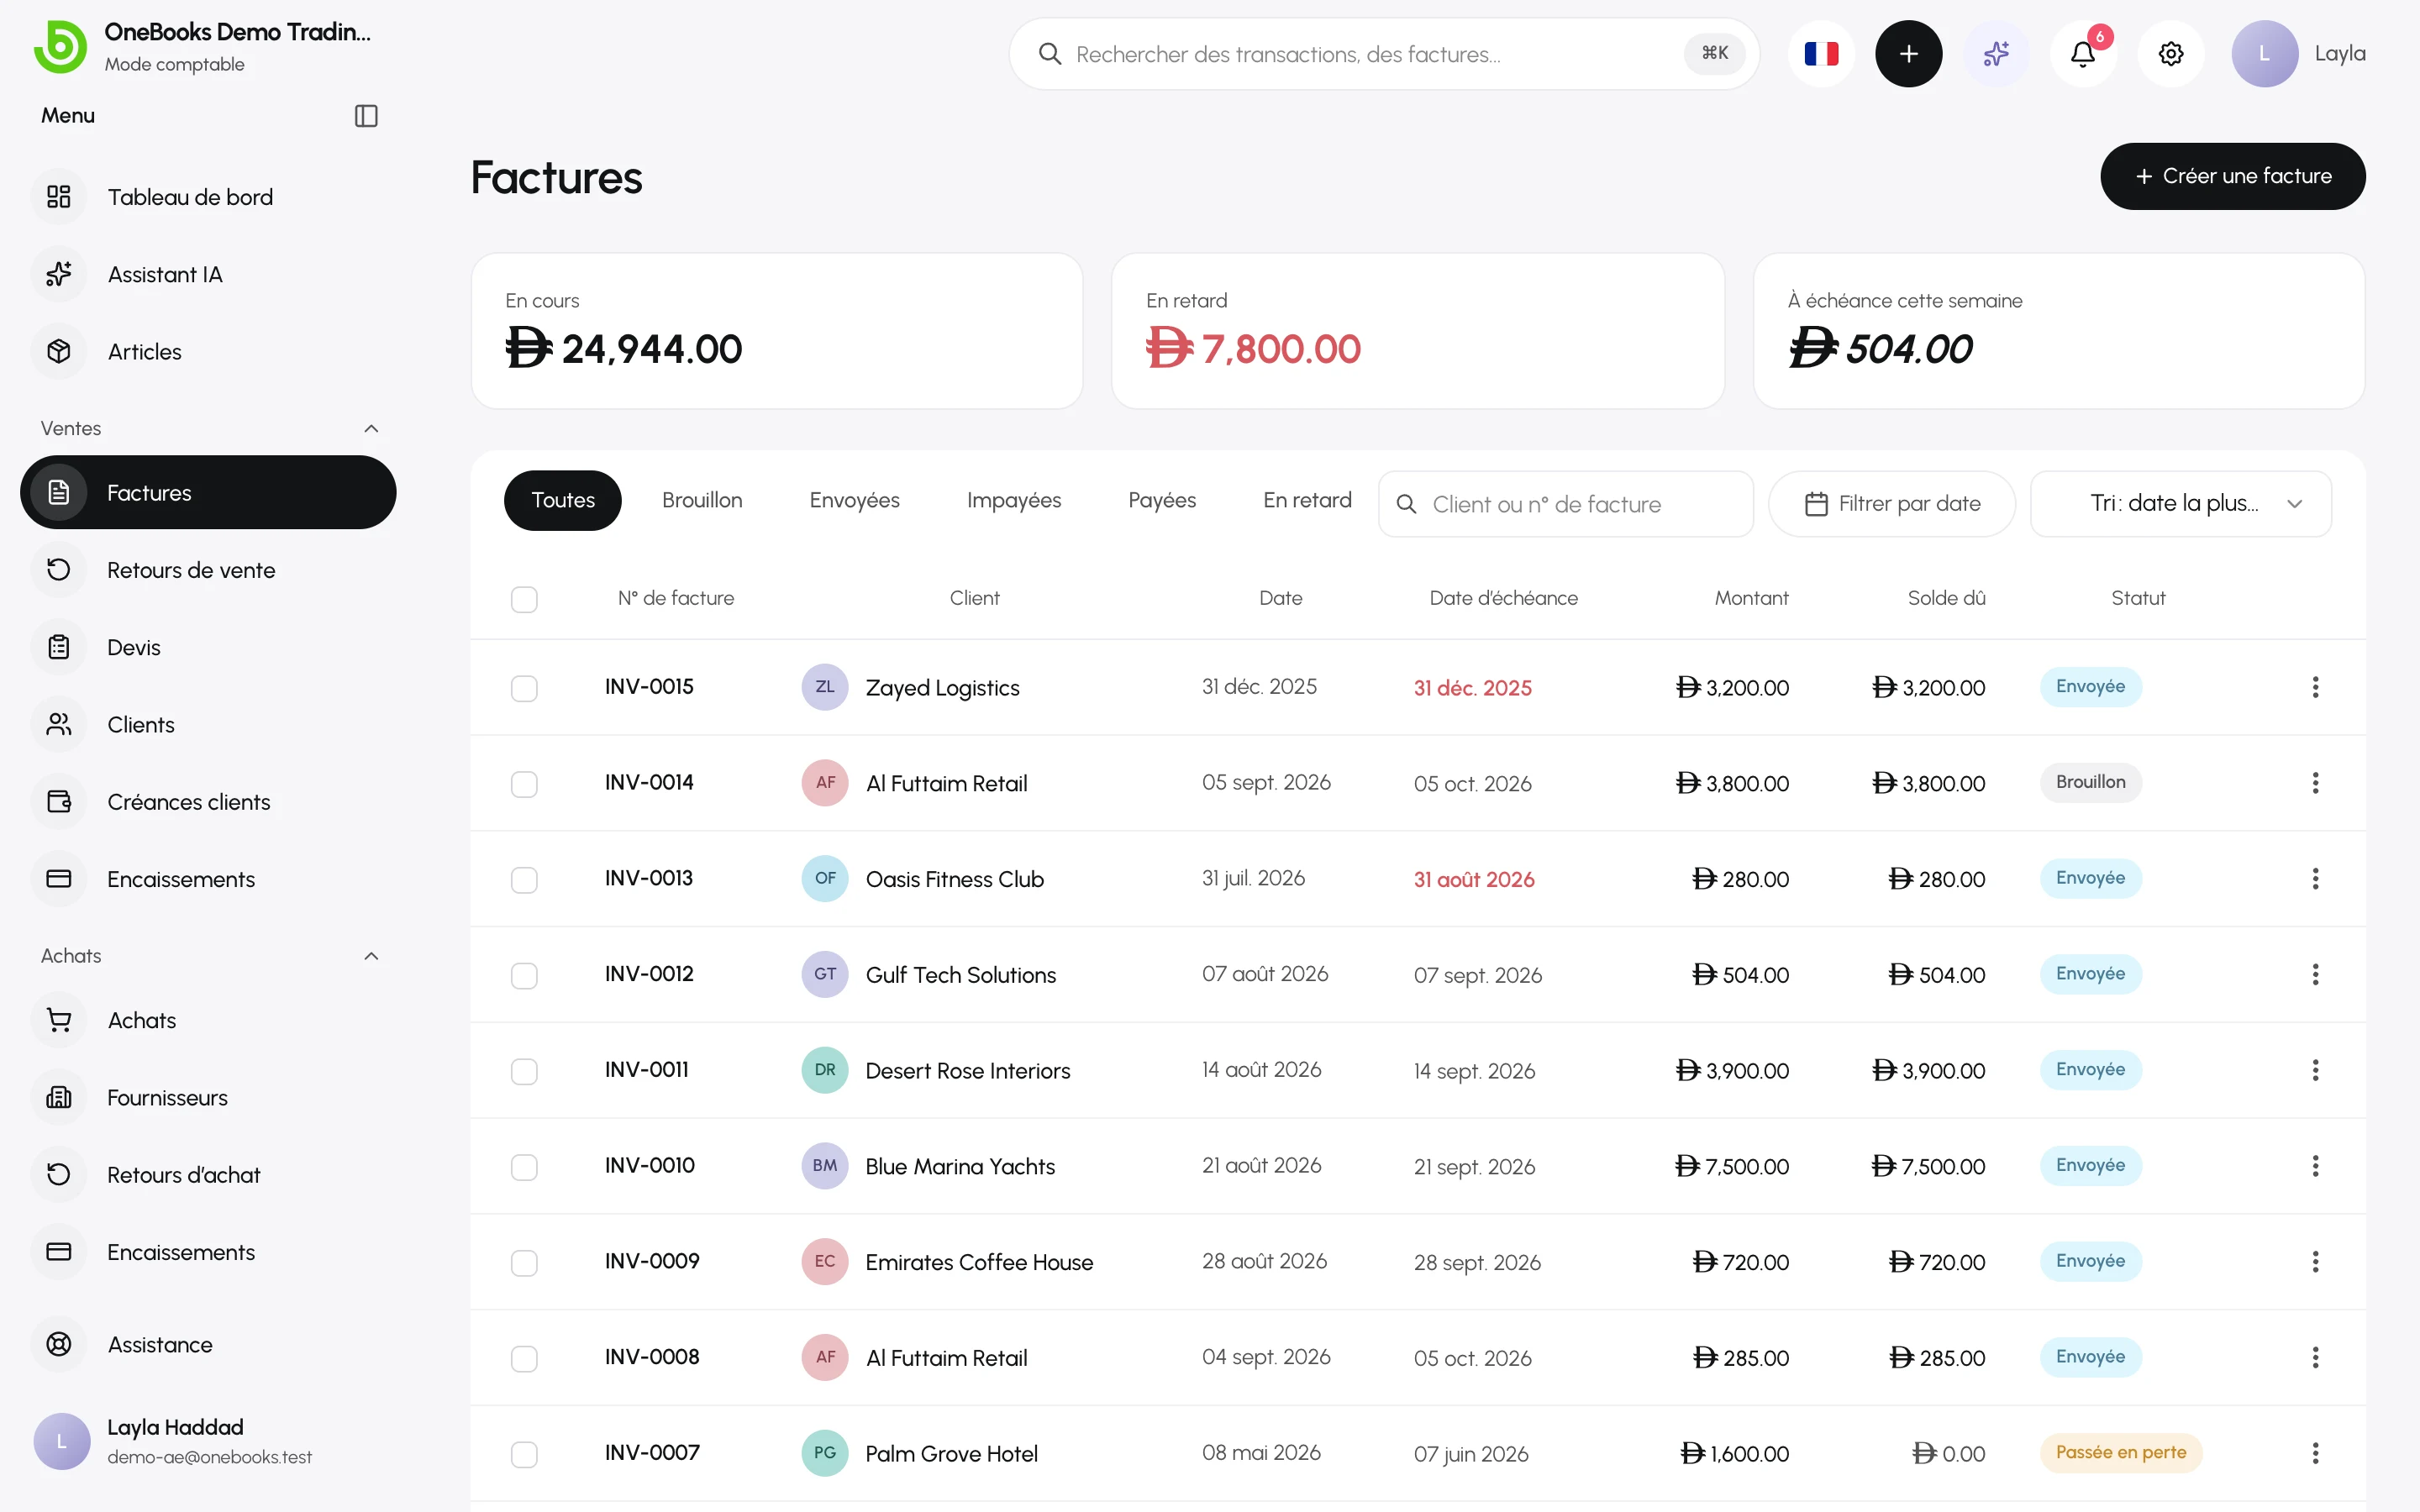
Le groupe Ventes couvre tout ce qui se passe entre le moment où un client demande un prix et celui où l’argent arrive sur votre compte bancaire. Chaque document a un rôle précis, et chaque comptabilisation dans le grand livre intervient à un moment bien défini.
Le cycle de vente
Section intitulée « Le cycle de vente »| Étape | Document | Comptabilisé dans le grand livre ? |
|---|---|---|
| Proposer un prix | Devis | Non — les devis ne touchent jamais aux livres. |
| Facturer le client | Facture | Oui, à l’envoi : créance client, produits et taxe. |
| Encaisser | Encaissement | Oui, à l’enregistrement : espèces ou banque contre la créance client. |
| Reprendre des marchandises ou réduire une facture | Retour de vente (avoir) | Oui, à la confirmation : contre-passe les produits et la taxe ; le remboursement est une étape de trésorerie distincte. |
| Renoncer à une créance irrécouvrable | Passation en perte | Oui : charge de créance irrécouvrable contre la créance client. |
Clients désigne les personnes et les entreprises que vous facturez. Créances clients est le rapport indiquant qui vous doit quoi, par ancienneté.
Quel écran utiliser ?
Section intitulée « Quel écran utiliser ? »- Chiffrer un travail → Ventes → Devis → Devis
- Facturer un client → Ventes → Factures → Factures
- Un client a payé → Enregistrer un encaissement sur la facture, ou Ventes → Encaissements → Encaissements reçus
- Des marchandises sont revenues ou une facture était trop élevée → Ventes → Retours de vente → Retours de vente et avoirs
- Une facture était une erreur → Annulez-la → Statuts de facture, annulation et passation en perte
- Le client ne paiera jamais → Passez la créance en perte → Statuts de facture, annulation et passation en perte
- Qui me doit de l’argent ? → Ventes → Créances clients → Créances clients et balance âgée
Numérotation
Section intitulée « Numérotation »Les factures, les devis et les retours sont numérotés automatiquement avec vos préfixes (INV-, QUO-, CN-…). Les numéros sont attribués à la création du document et ne sont jamais réutilisés : une facture annulée conserve donc son numéro.