Ces informations s’appliquent aux entreprises dont le pays est l’Inde. OneBooks enregistre la GST sur chaque document et prépare la GSTR-1 (livraisons sortantes) et la GSTR-3B (déclaration récapitulative) dans les formats officiels, avec des contrôles de préparation avant le dépôt.
Ce qui est configuré pour vous
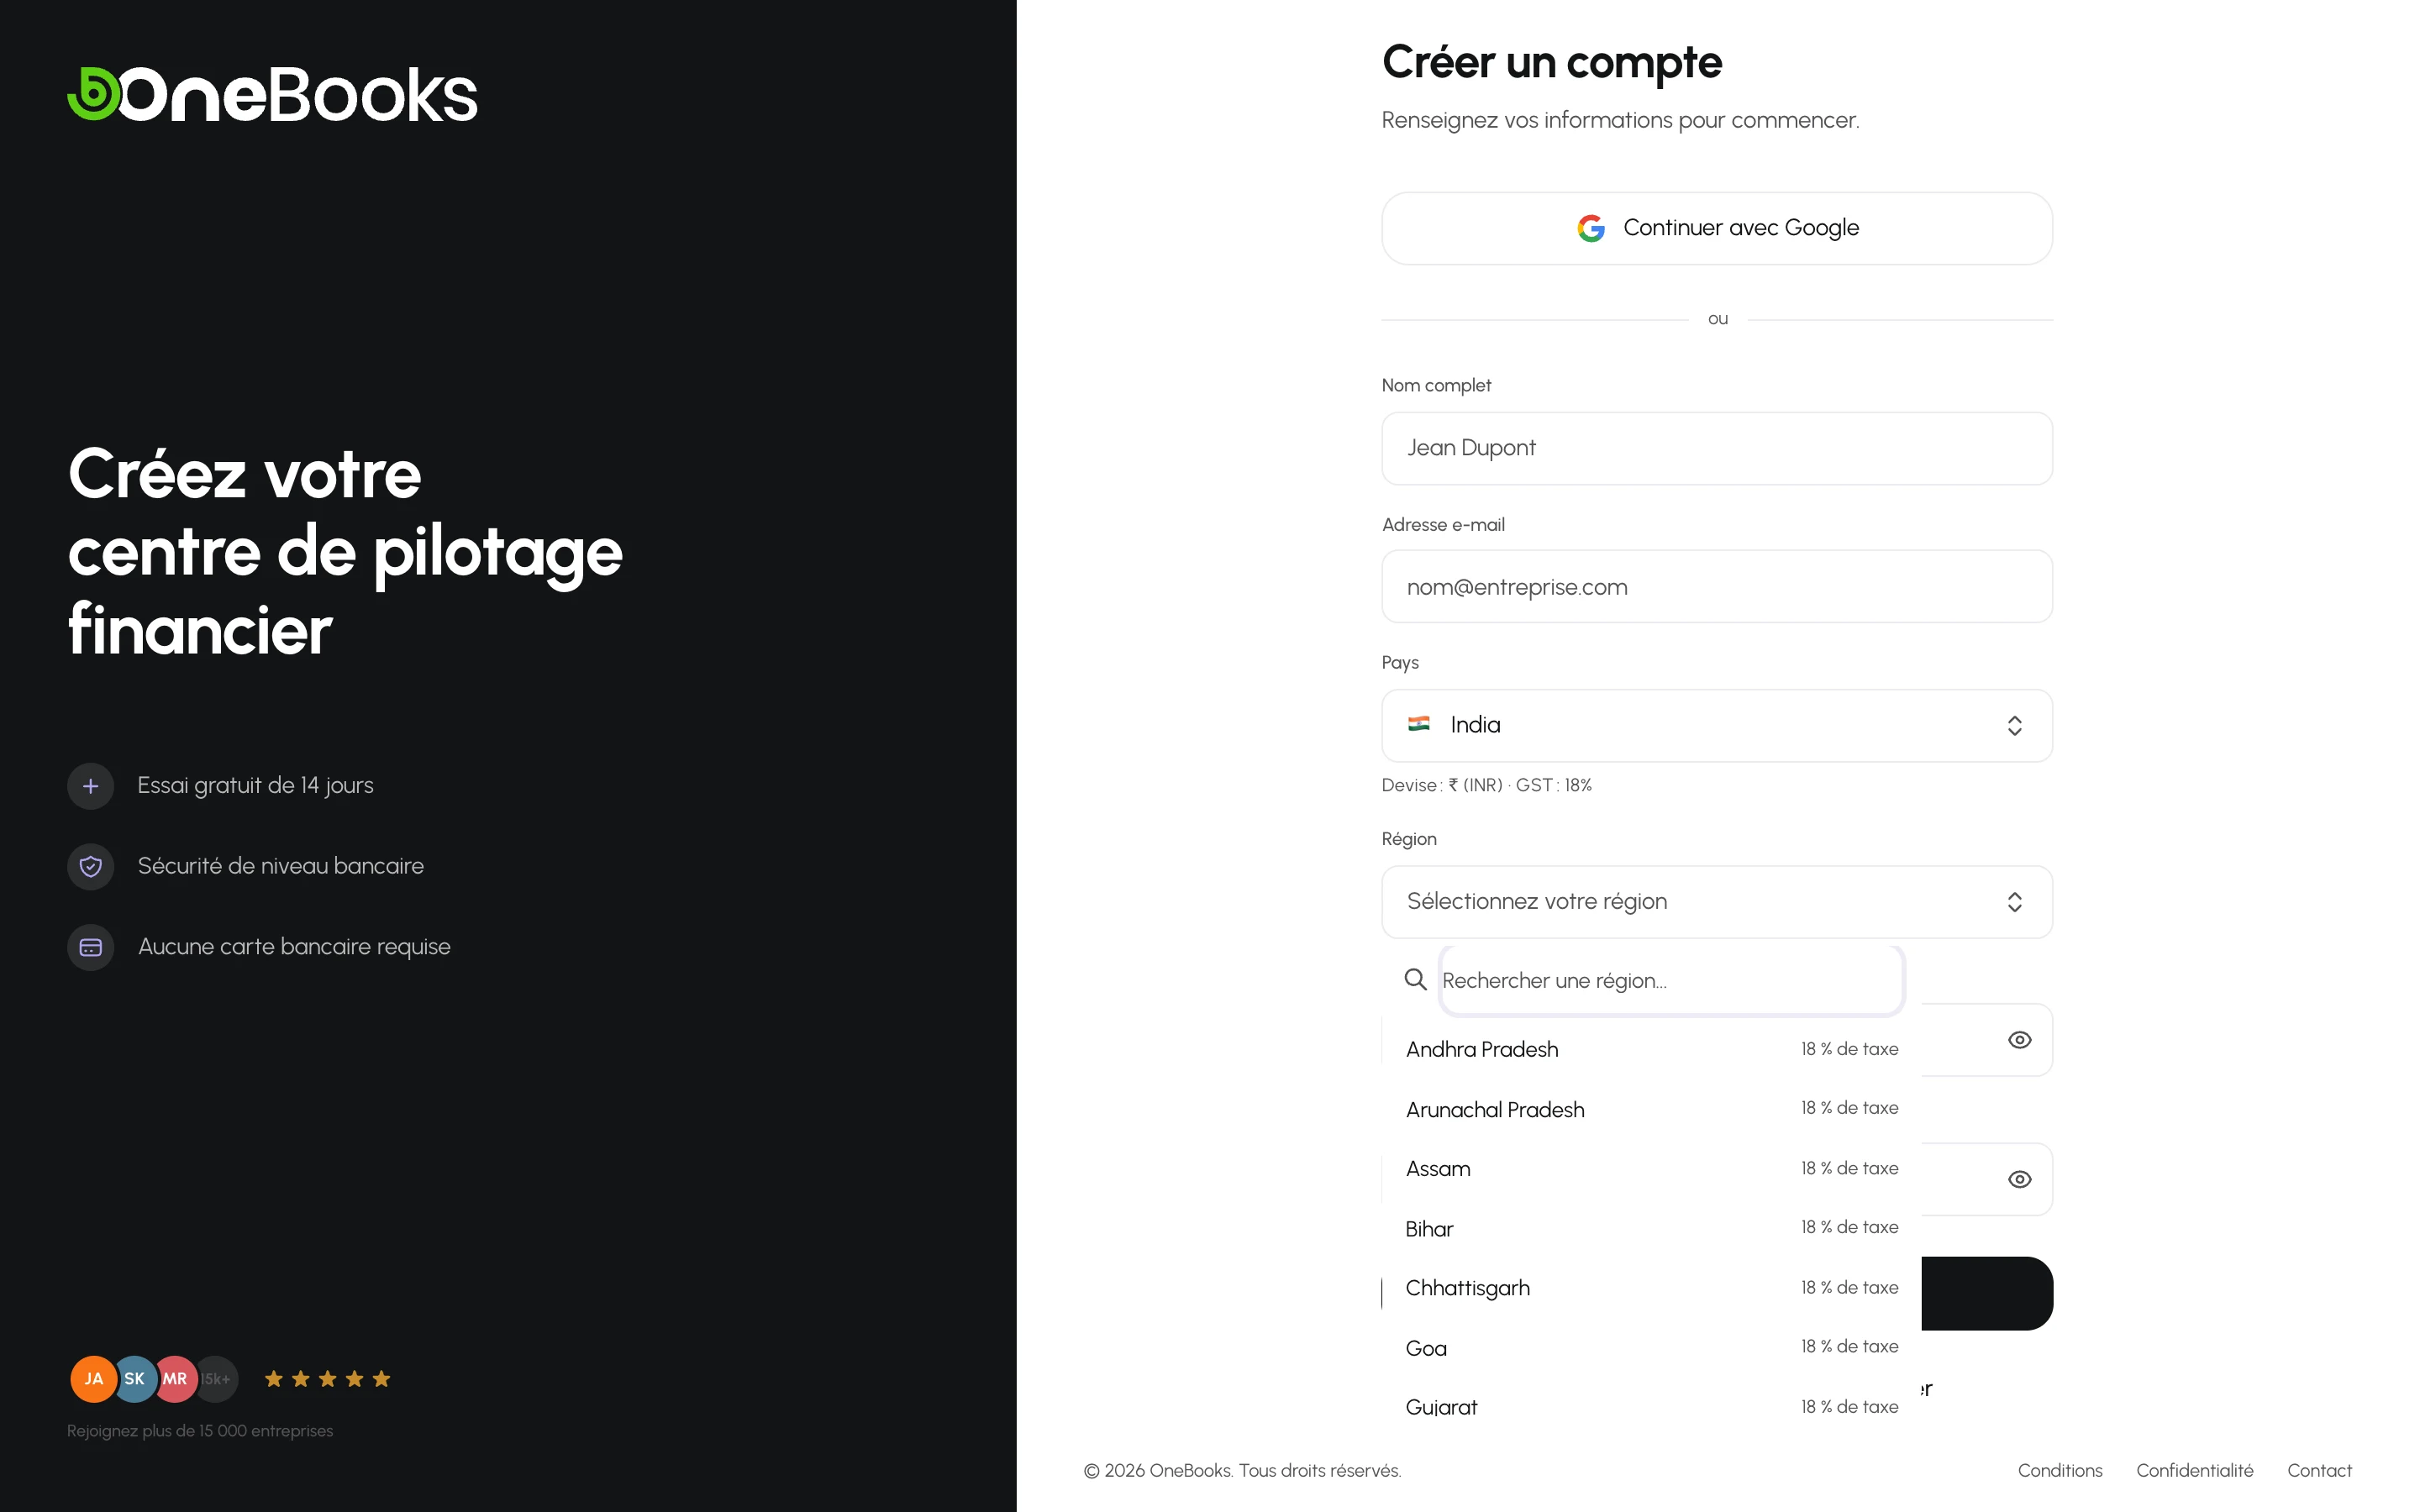
Section intitulée « Ce qui est configuré pour vous »- Devise INR, nom de la taxe GST, taux par défaut 18 %, prix hors taxe.
- Votre État (choisi à l’inscription) détermine le préfixe de votre GSTIN et indique si une vente est intra-État (CGST + SGST) ou inter-États (IGST).
- Rapports GSTR dans les rapports.
Les données de référence
Section intitulée « Les données de référence »- GSTIN de l’entreprise — Paramètres → Profil de l’entreprise → Numéro d’identification fiscale.
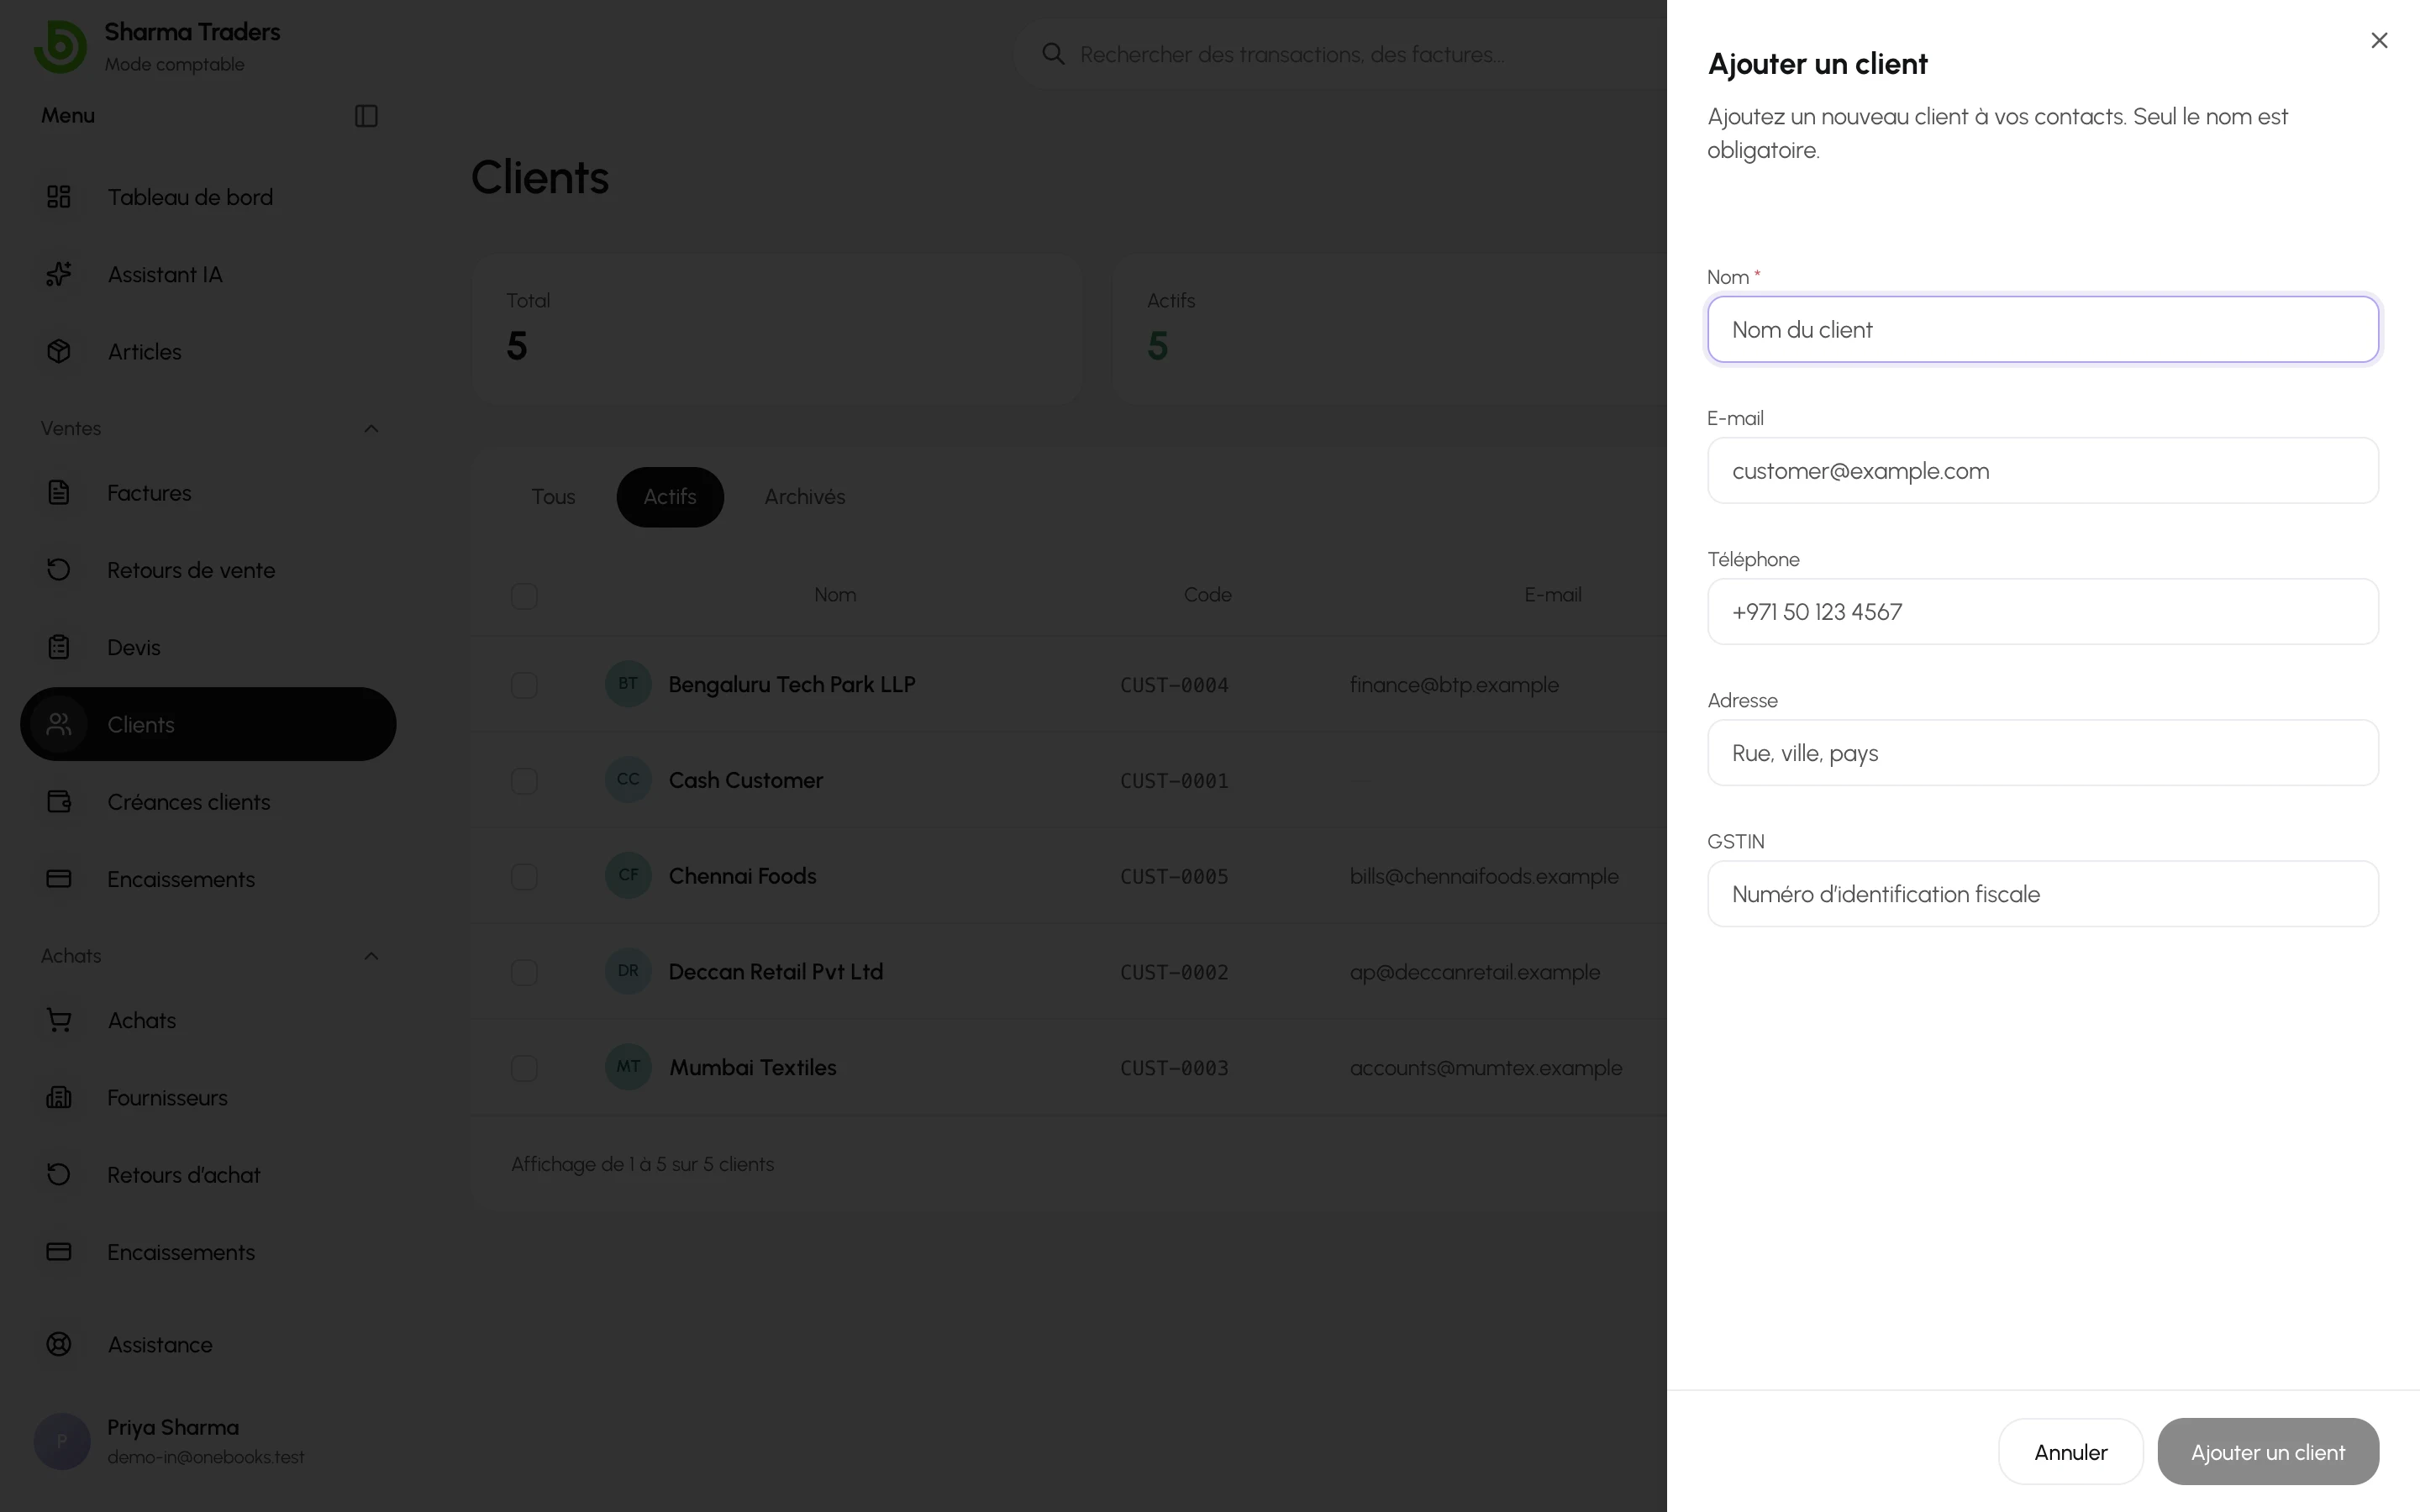
- Clients et fournisseurs — saisissez leur GSTIN dans le champ d’identification fiscale. Les clients assujettis figurent dans la section B2B de la GSTR-1 ; les non-assujettis dans la section B2C.
- Articles — saisissez le code HSN / SAC ; il alimente la synthèse HSN de la GSTR-1. Consultez Catalogue d’articles.
- Taux de taxe — ajoutez les tranches que vous utilisez (0 %, 5 %, 12 %, 18 %, 28 %) dans Paramètres → Paramètres de taxes.
Sur les documents
Section intitulée « Sur les documents »- Lieu de fourniture — le code d’État porté par chaque facture et chaque achat. Lorsqu’il correspond à votre État, la taxe se répartit en CGST et SGST sur les rapports ; sinon, il s’agit d’IGST. Le grand livre comptabilise toujours un montant de GST unique ; la répartition n’est faite qu’à la génération des rapports.
- Autoliquidation (RCM) — sur les achats auprès de fournisseurs non assujettis ou visés par la réglementation, activez Autoliquidation ; la taxe est autoliquidée et figure dans la section des entrées en autoliquidation de la GSTR-3B.
- Le GSTIN du fournisseur sur les achats alimente la déclaration de la taxe déductible.
Préparez les déclarations
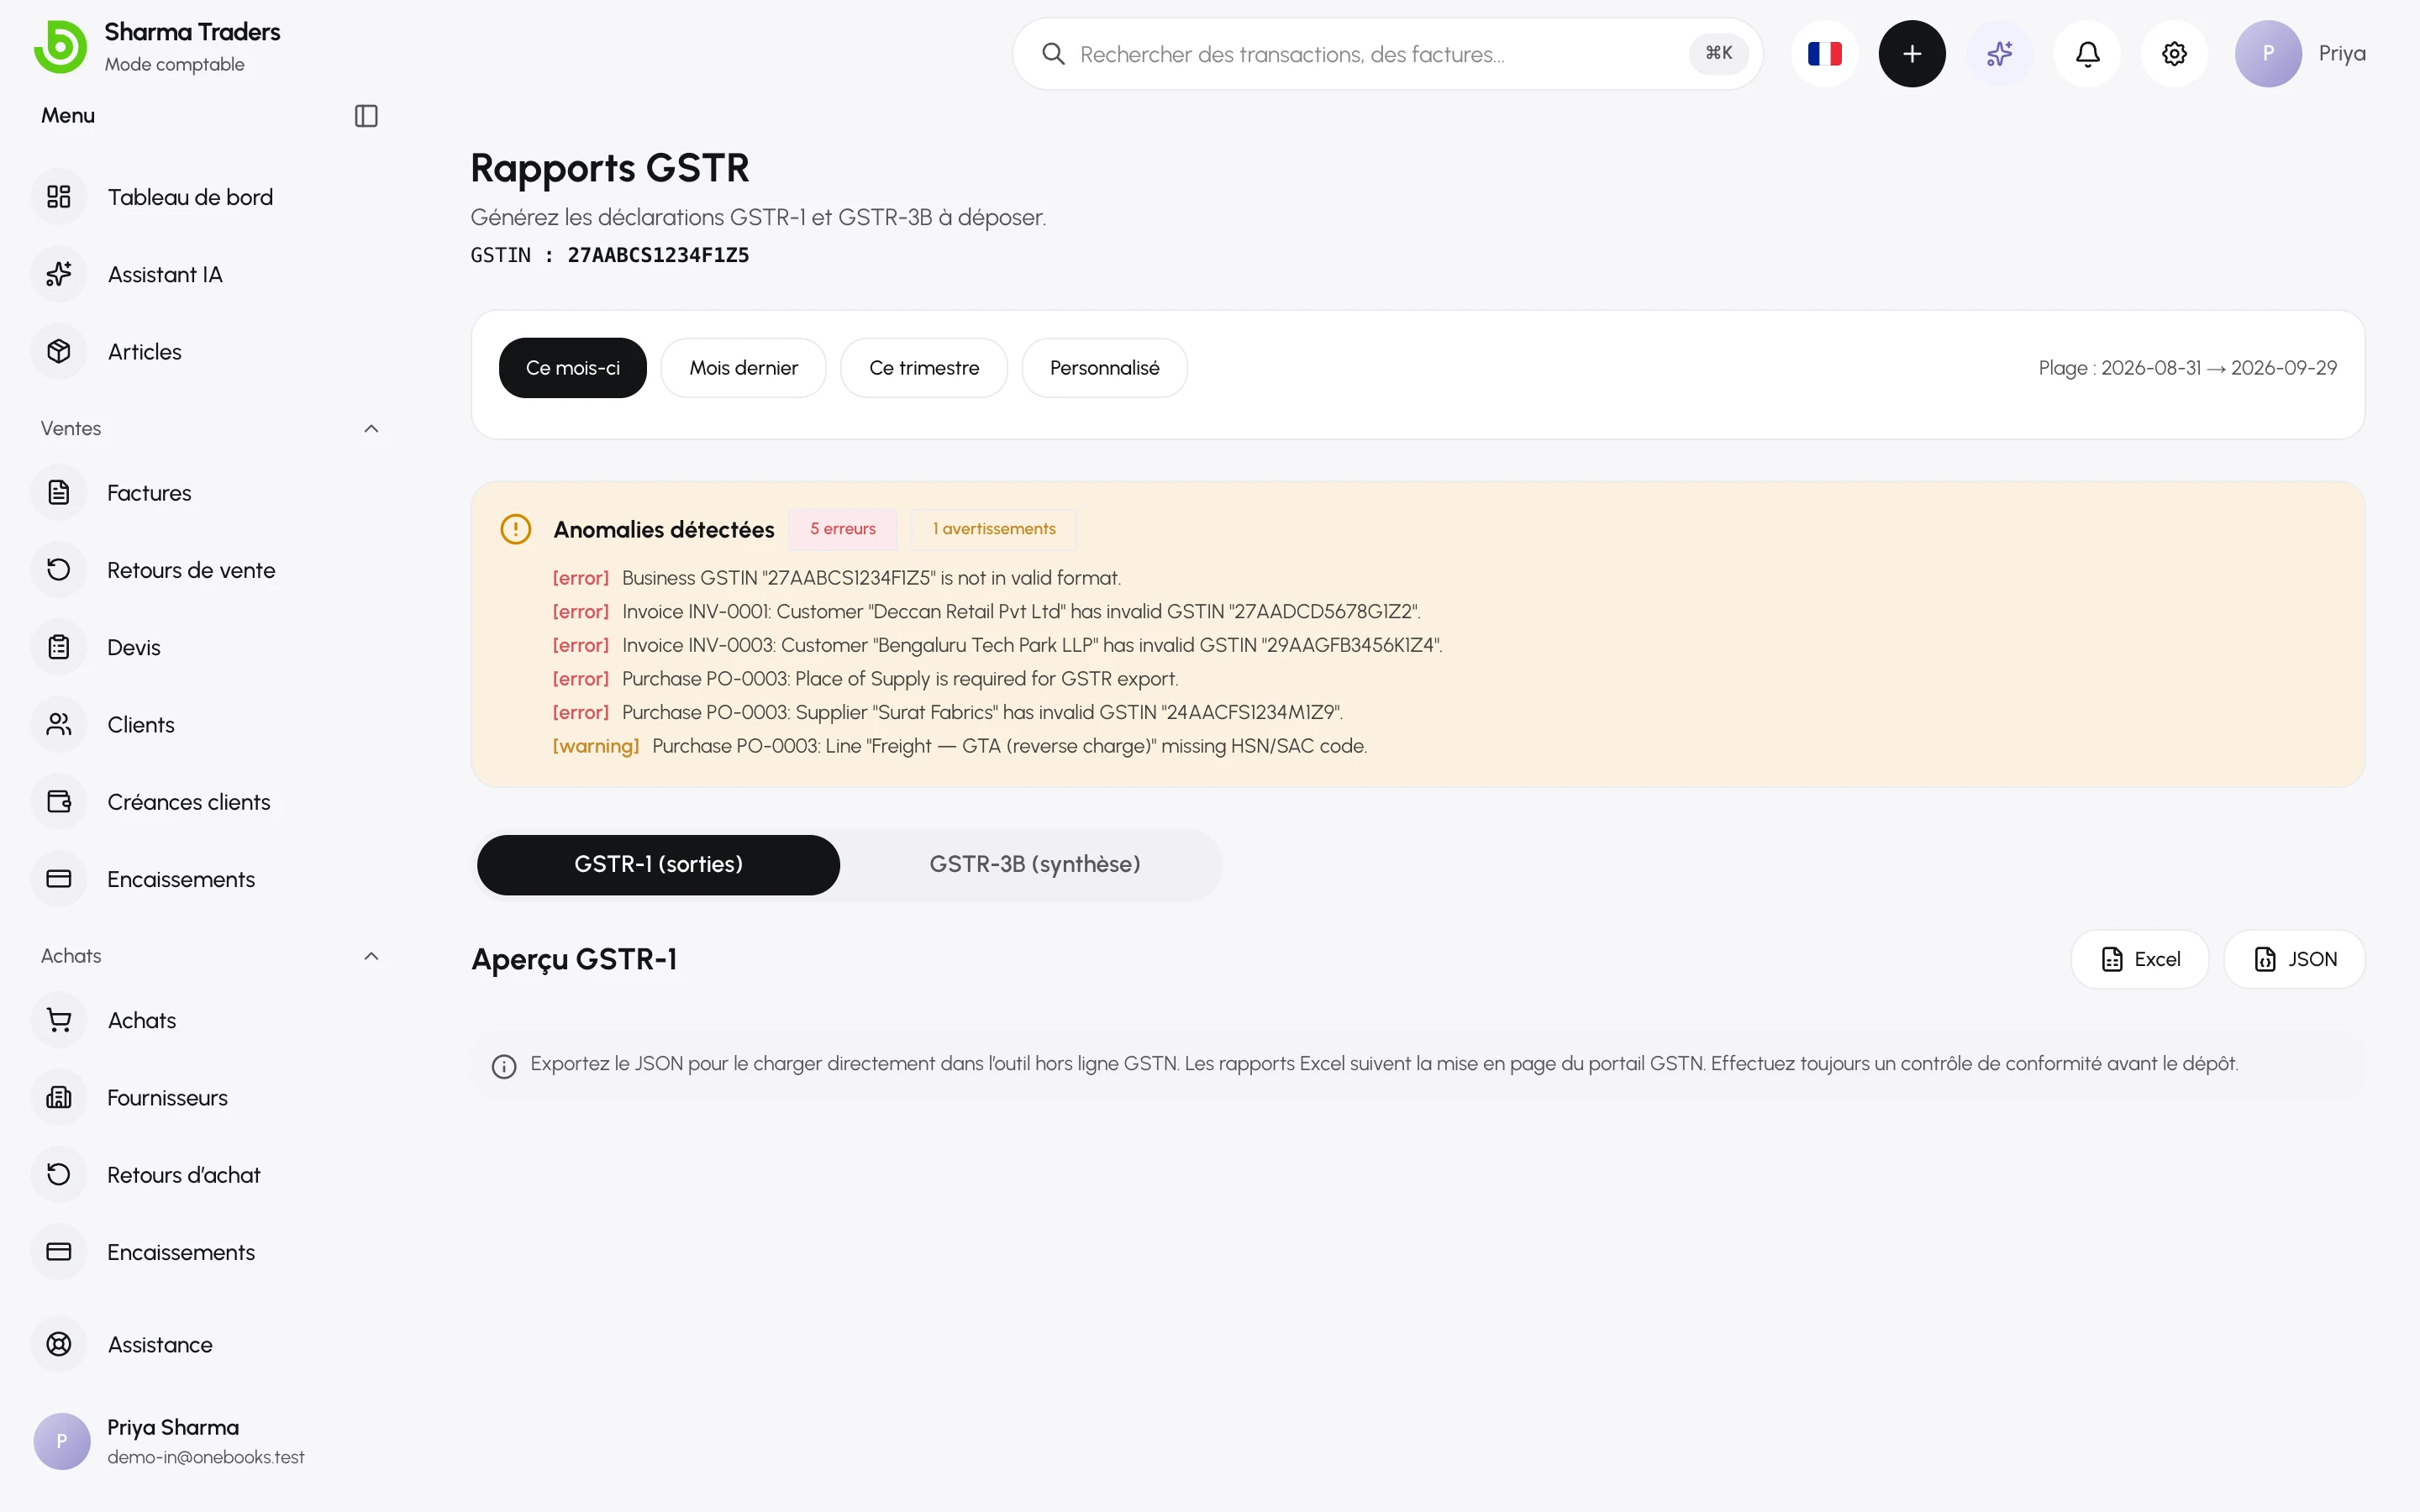
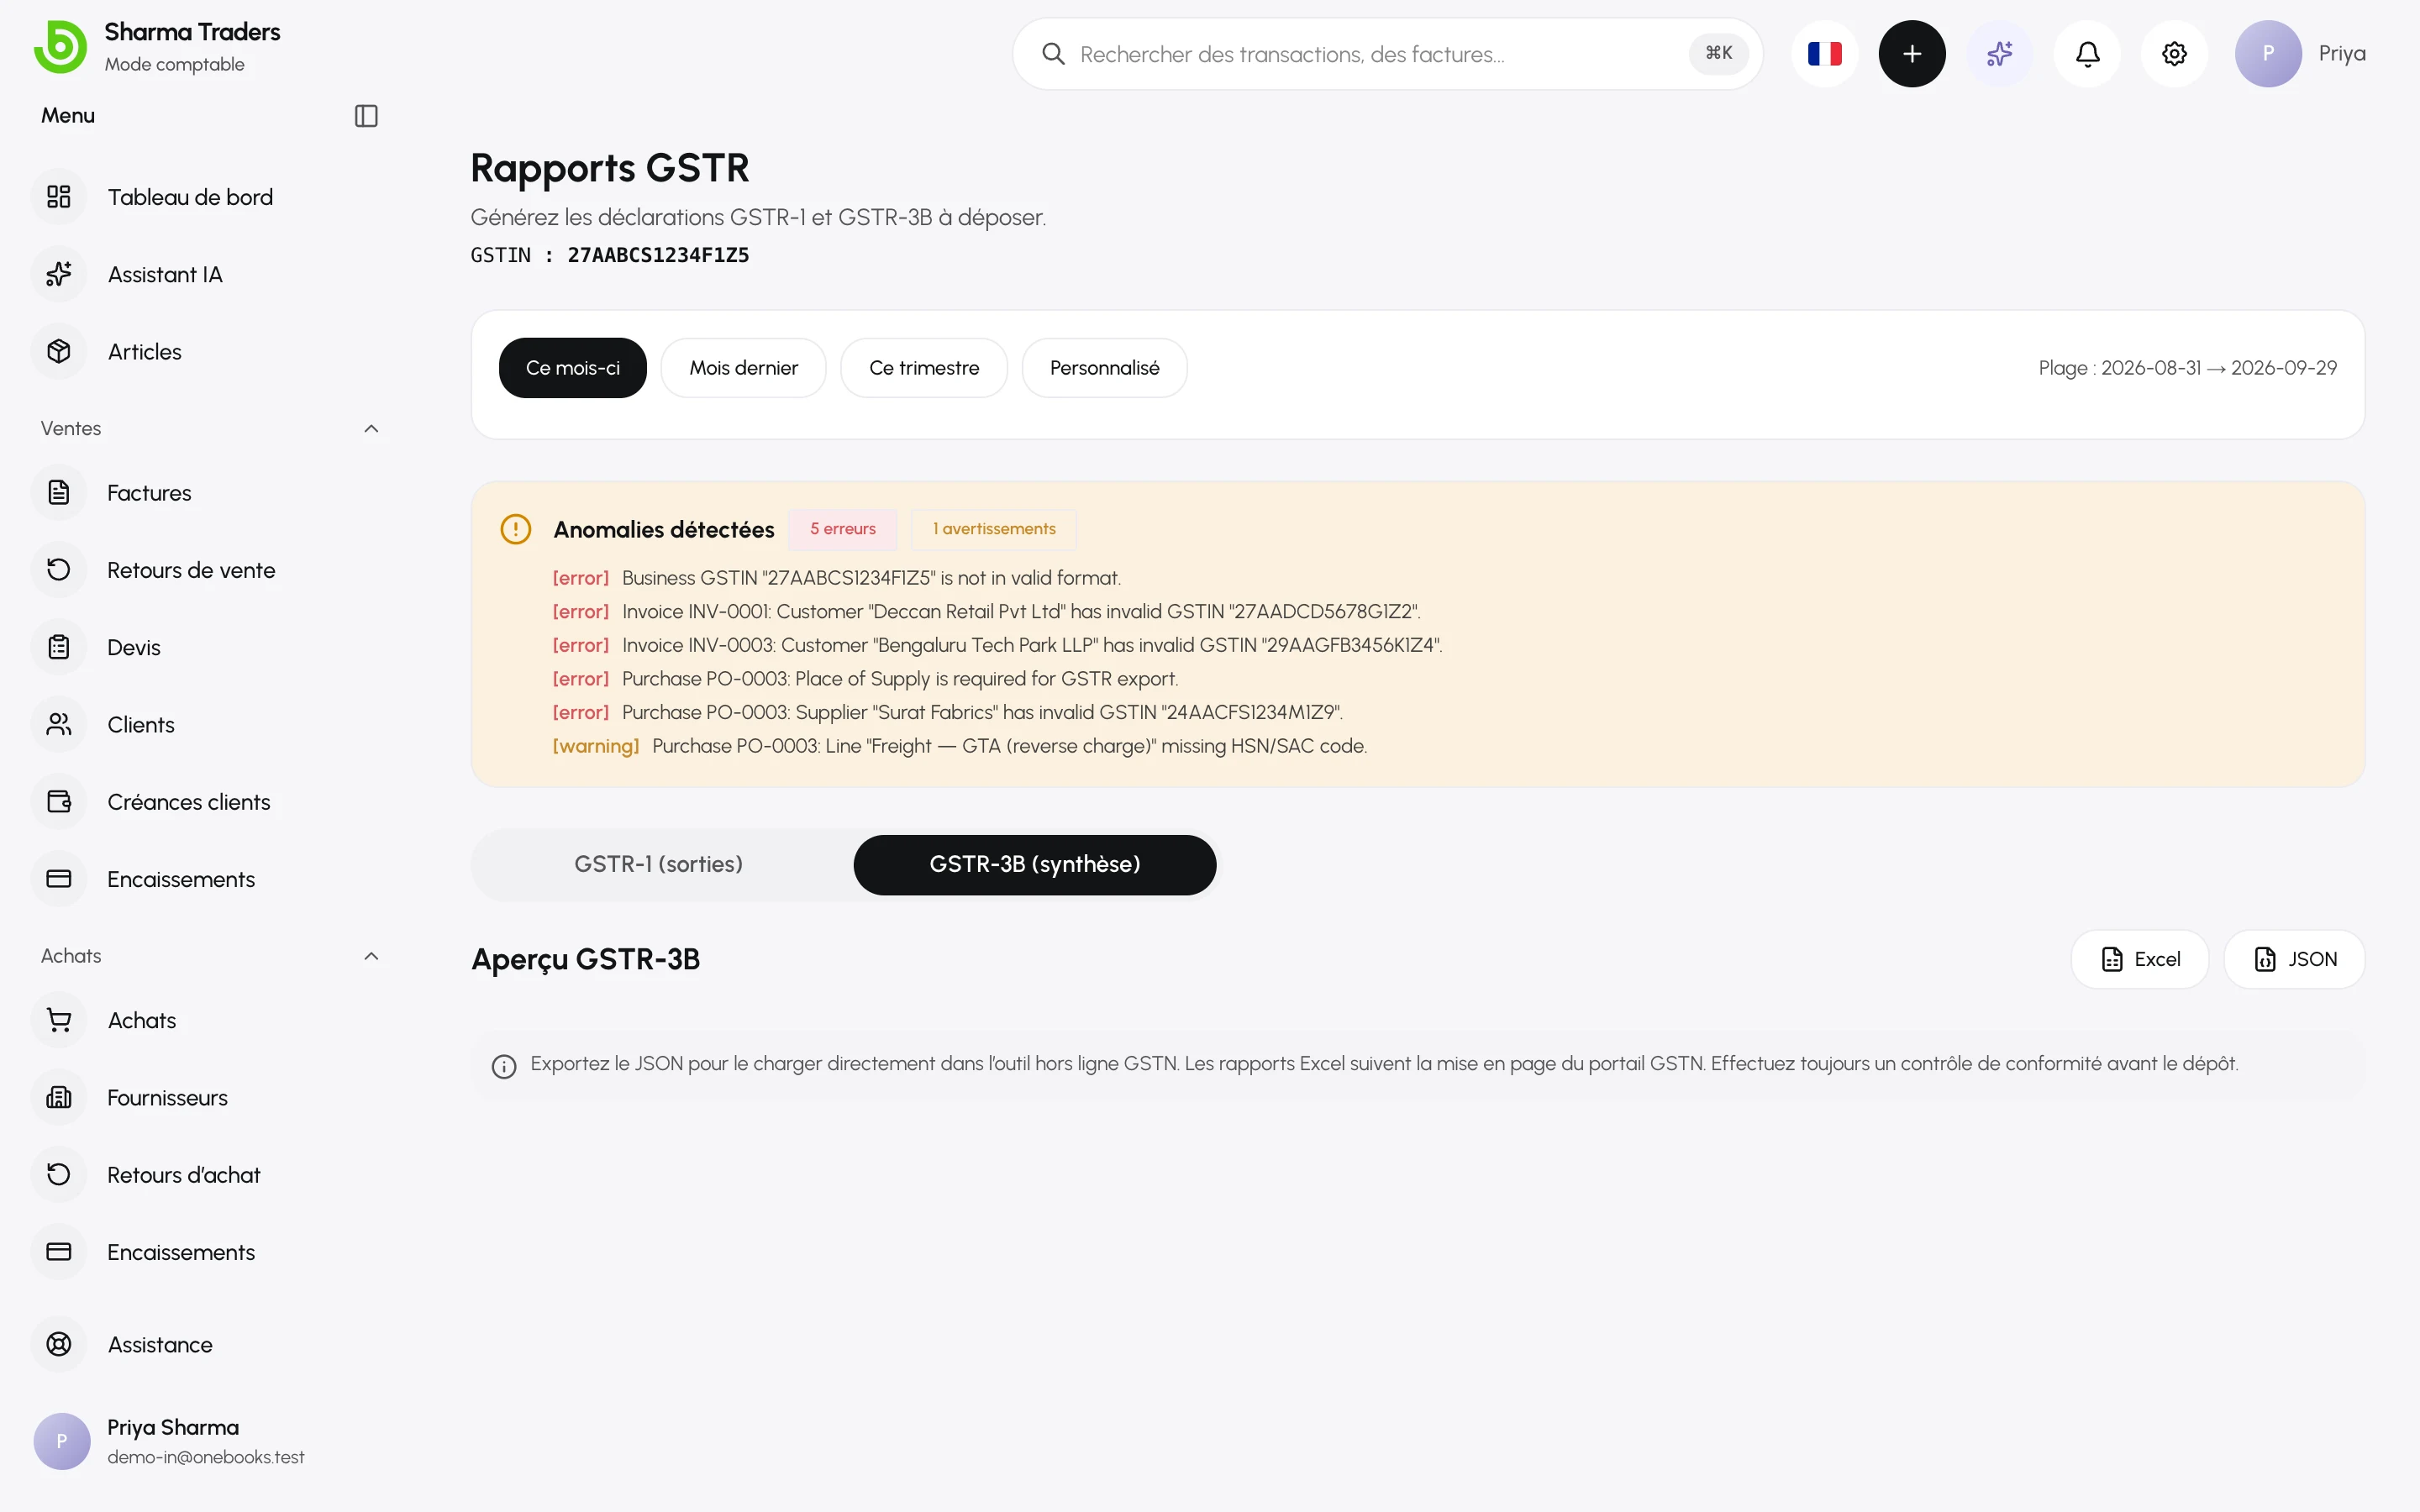
Section intitulée « Préparez les déclarations »- Ouvrez Rapports → Rapports GSTR et choisissez la période.
- Vérifiez l’état de préparation : OneBooks énumère les erreurs (GSTIN, codes HSN ou lieux de fourniture manquants) et les avertissements à corriger avant le dépôt.
- Passez en revue la GSTR-1 (sortante) — factures B2B, B2CL, synthèse B2CS, avoirs et notes de débit, et synthèse HSN avec les totaux de base taxable, d’IGST et de CGST + SGST.
- Passez en revue la GSTR-3B (récapitulative) — livraisons sortantes, entrées en autoliquidation et crédit de taxe déductible.
- Exportez en JSON pour l’outil hors ligne du portail GST, ou en Excel pour votre comptable.
Voir aussi
Section intitulée « Voir aussi »Achats et factures fournisseursGSTIN du fournisseur, lieu de fourniture et autoliquidation sur les achats.