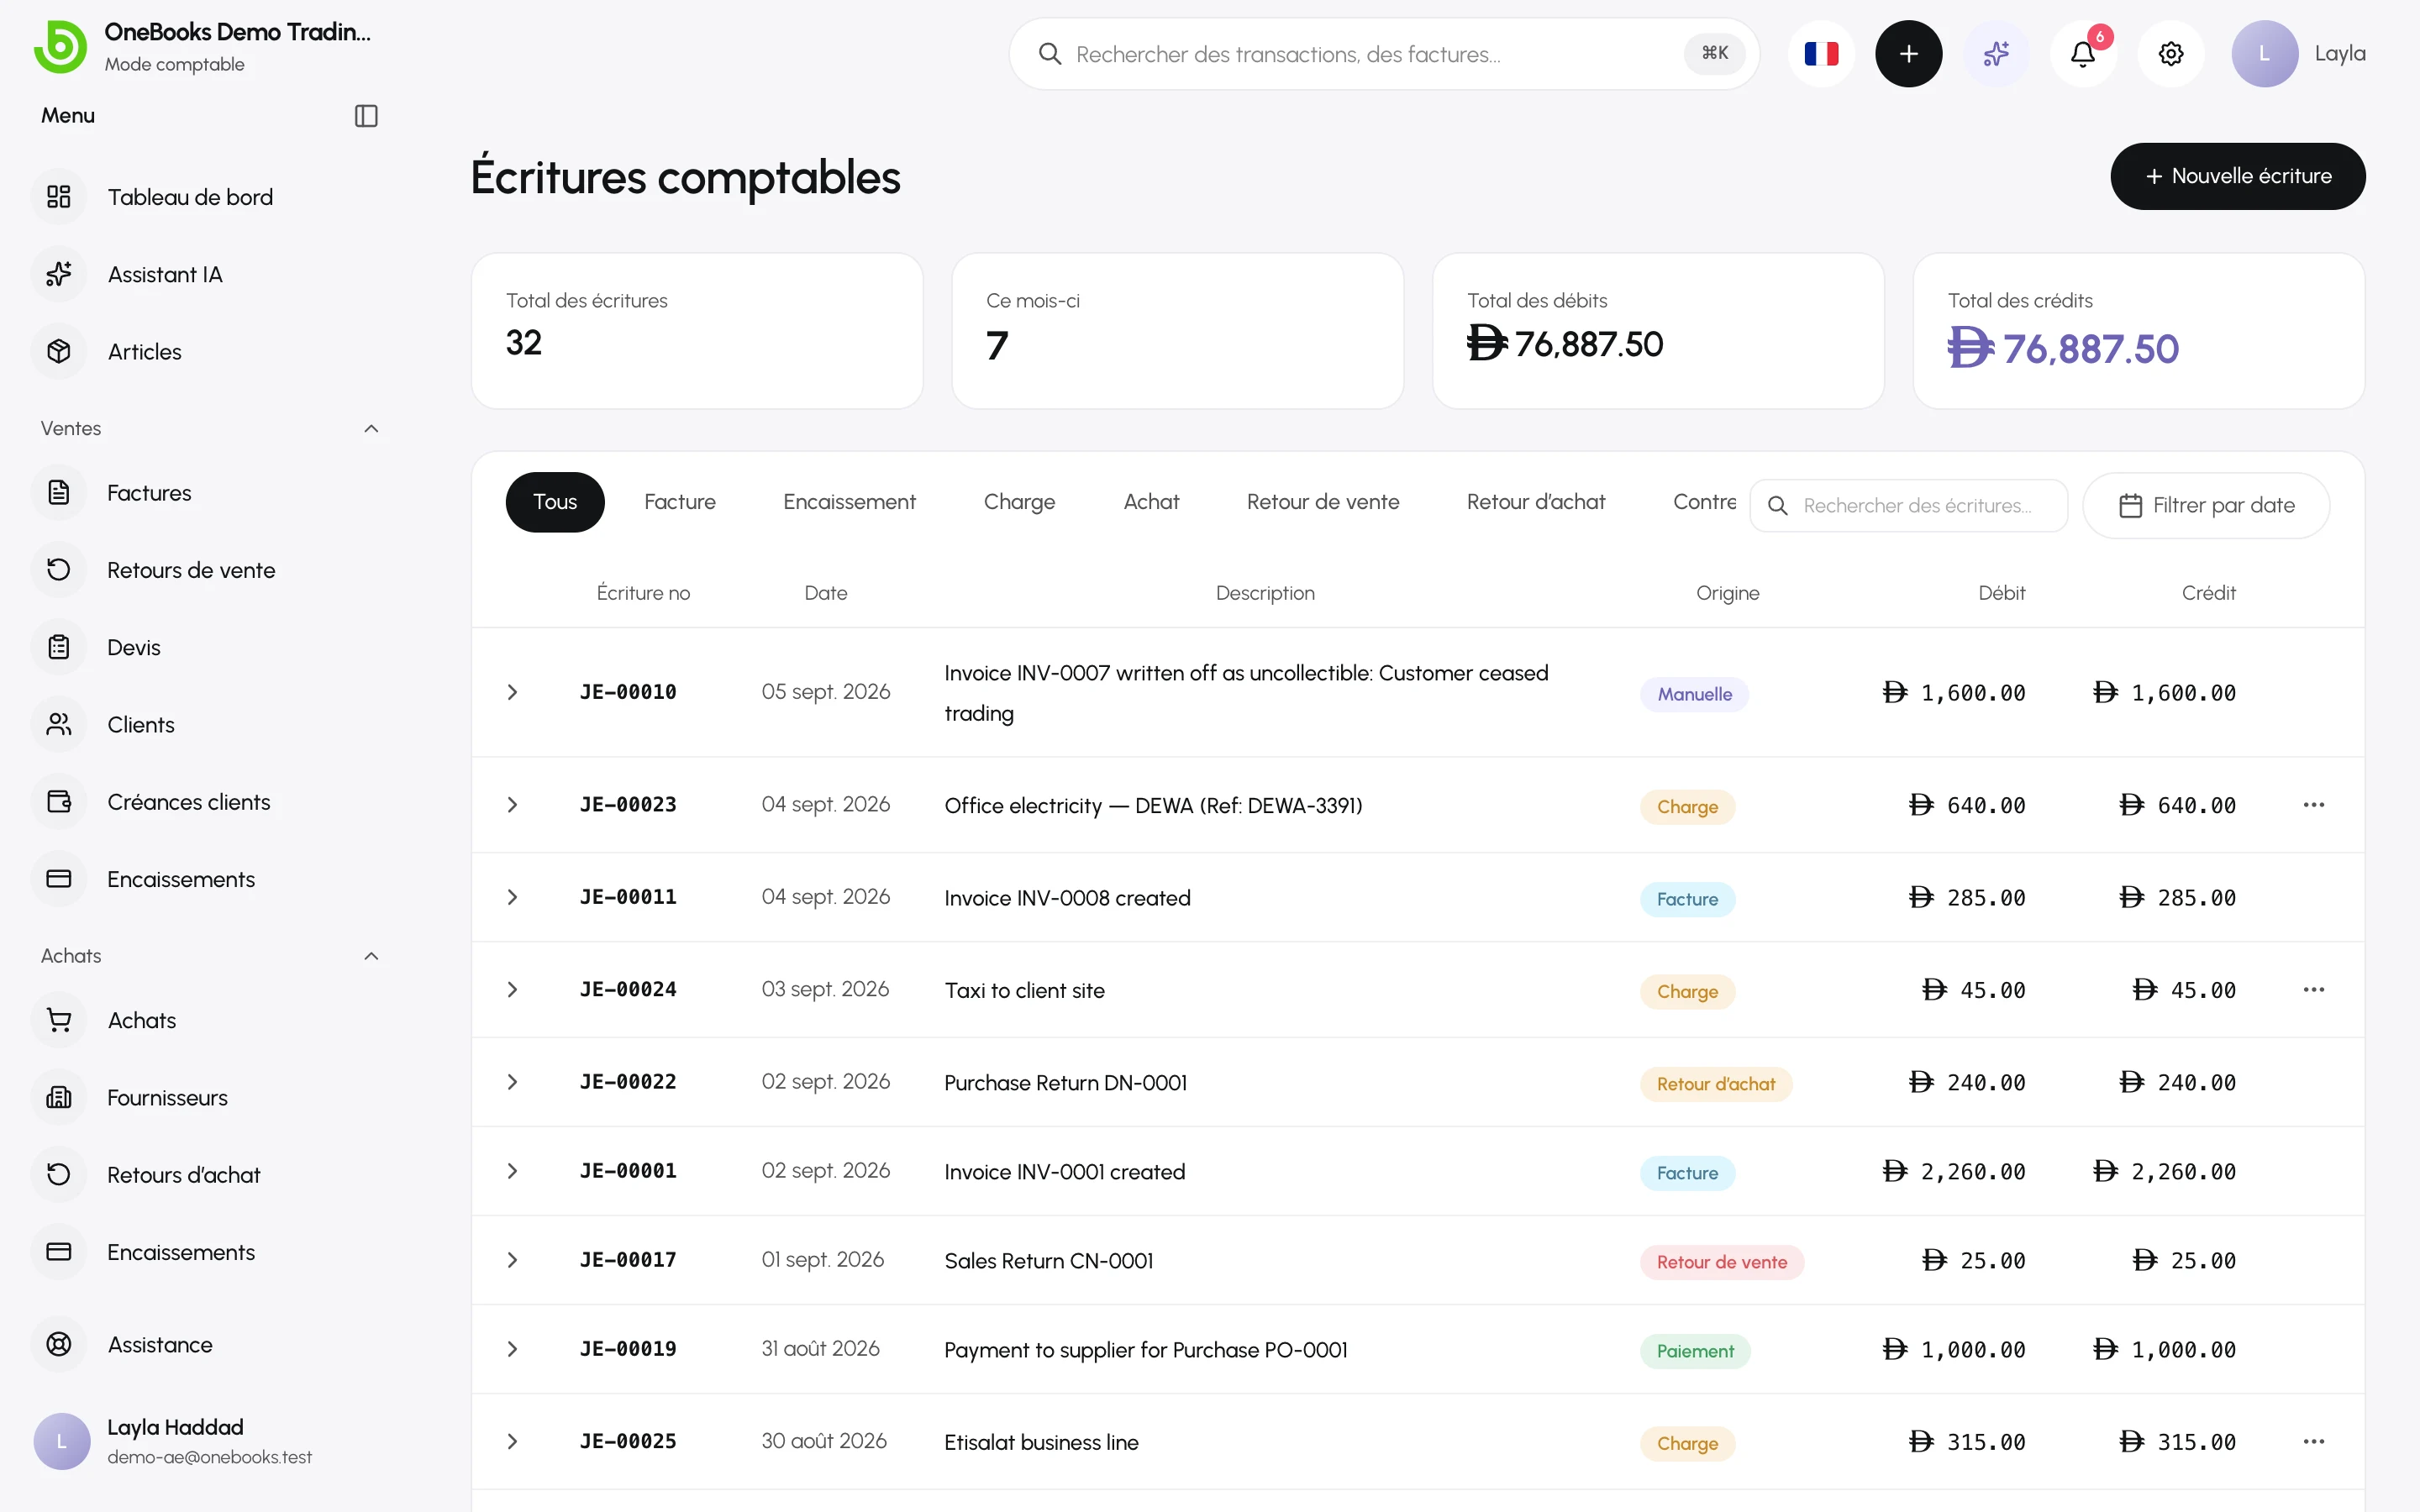
Chaque facture, encaissement, achat, charge et virement interne dans OneBooks devient une écriture comptable : un ensemble de lignes où les débits égalent les crédits. Les rapports sont calculés en direct à partir de ces lignes — il n’existe aucune “base de données de rapports” distincte qui pourrait diverger. Cette page explique le modèle en termes simples ; la page de chaque module détaille ses lignes exactes.
Les composants de base
Section intitulée « Les composants de base »- Comptes — les catégories entre lesquelles l’argent circule, organisées dans le plan comptable. Chacun porte un type : Actif, Passif, Capitaux propres, Produits ou Charges.
- Écriture comptable — un événement, daté, avec une origine (facture, encaissement, charge, achat, manuelle…). Ses lignes s’équilibrent toujours.
- Comptes collectifs — 1100 Créances clients totalise ce que doivent tous les clients ; 2000 Dettes fournisseurs totalise ce que vous devez à tous les fournisseurs. Le détail par client et par fournisseur figure sur les documents eux-mêmes.
Ce qui est comptabilisé, et quand
Section intitulée « Ce qui est comptabilisé, et quand »| Événement | Débit | Crédit |
|---|---|---|
| Facture envoyée | 1100 Créances clients | 4000 Produits des ventes, 2100 TVA collectée |
| Encaissement client | 1200 Espèces / 1210 Banque | 1100 Créances clients |
| Avoir confirmé | 4000 Produits des ventes, 2100 TVA collectée | 1100 Créances clients |
| Achat finalisé | 5000 Coût des ventes (ou le compte de la ligne), 1300 TVA déductible | 2000 Dettes fournisseurs |
| Paiement fournisseur | 2000 Dettes fournisseurs | 1200 Espèces / 1210 Banque |
| Note de débit confirmée | 2000 Dettes fournisseurs | 5000 Coût des ventes, 1300 TVA déductible |
| Charge | Le compte de charge | 1200 Espèces / 1210 Banque |
| Virement interne | Caisse ou banque de destination | Caisse ou banque d’origine |
| Passation en perte | 5950 Charge pour créances irrécouvrables | 1100 Créances clients |
| Solde d’ouverture | L’actif (ou 3050 pour un passif) | 3050 Capitaux propres d’ouverture (ou le passif) |
Les brouillons ne comptabilisent rien. Les devis ne sont jamais comptabilisés.
Les corrections ne modifient jamais l’historique
Section intitulée « Les corrections ne modifient jamais l’historique »Une écriture comptabilisée n’est jamais modifiée ni supprimée. Annuler une facture, supprimer un encaissement ou une charge, ou contre-passer une écriture manuelle enregistre une contre-passation — les mêmes lignes avec les débits et les crédits inversés — de sorte que le grand livre conserve une piste d’audit complète. Voir Corrections.
Pourquoi les rapports concordent
Section intitulée « Pourquoi les rapports concordent »- La balance générale additionne les débits et les crédits de chaque compte — elle est toujours équilibrée parce que chaque écriture l’est.
- Le compte de résultat = comptes de produits moins comptes de charges de la période.
- Le bilan = comptes d’actif, de passif et de capitaux propres à une date ; le report à nouveau est reconstitué à partir de l’ensemble des résultats antérieurs.
- Le flux de trésorerie suit la famille 1200/1210 et classe les mouvements en activités d’exploitation, d’investissement (immobilisations) ou de financement (capitaux propres).
- Les rapports de créances clients et de dettes fournisseurs lisent les documents ; le bilan lit les comptes collectifs — les deux sont construits à partir des mêmes écritures, ils concordent donc.
Consulter les écritures
Section intitulée « Consulter les écritures »En mode comptable, chaque document propose Voir les écritures comptables, et Comptabilité → Écritures comptables répertorie l’ensemble avec son origine. Sélectionnez une écriture pour afficher ses lignes.